
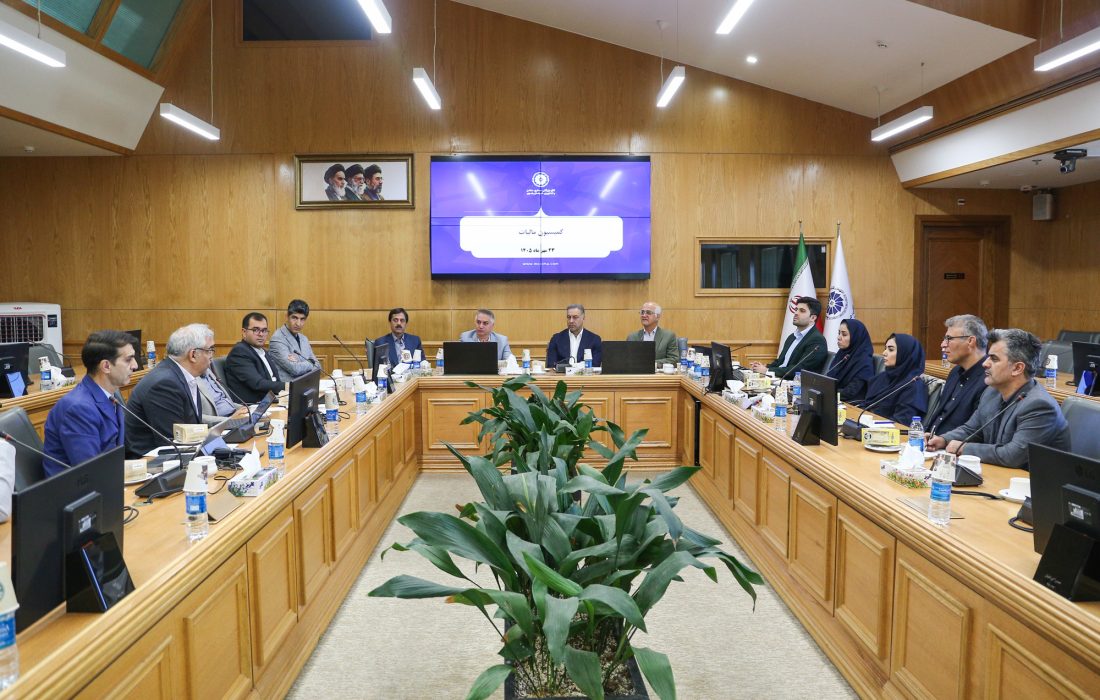
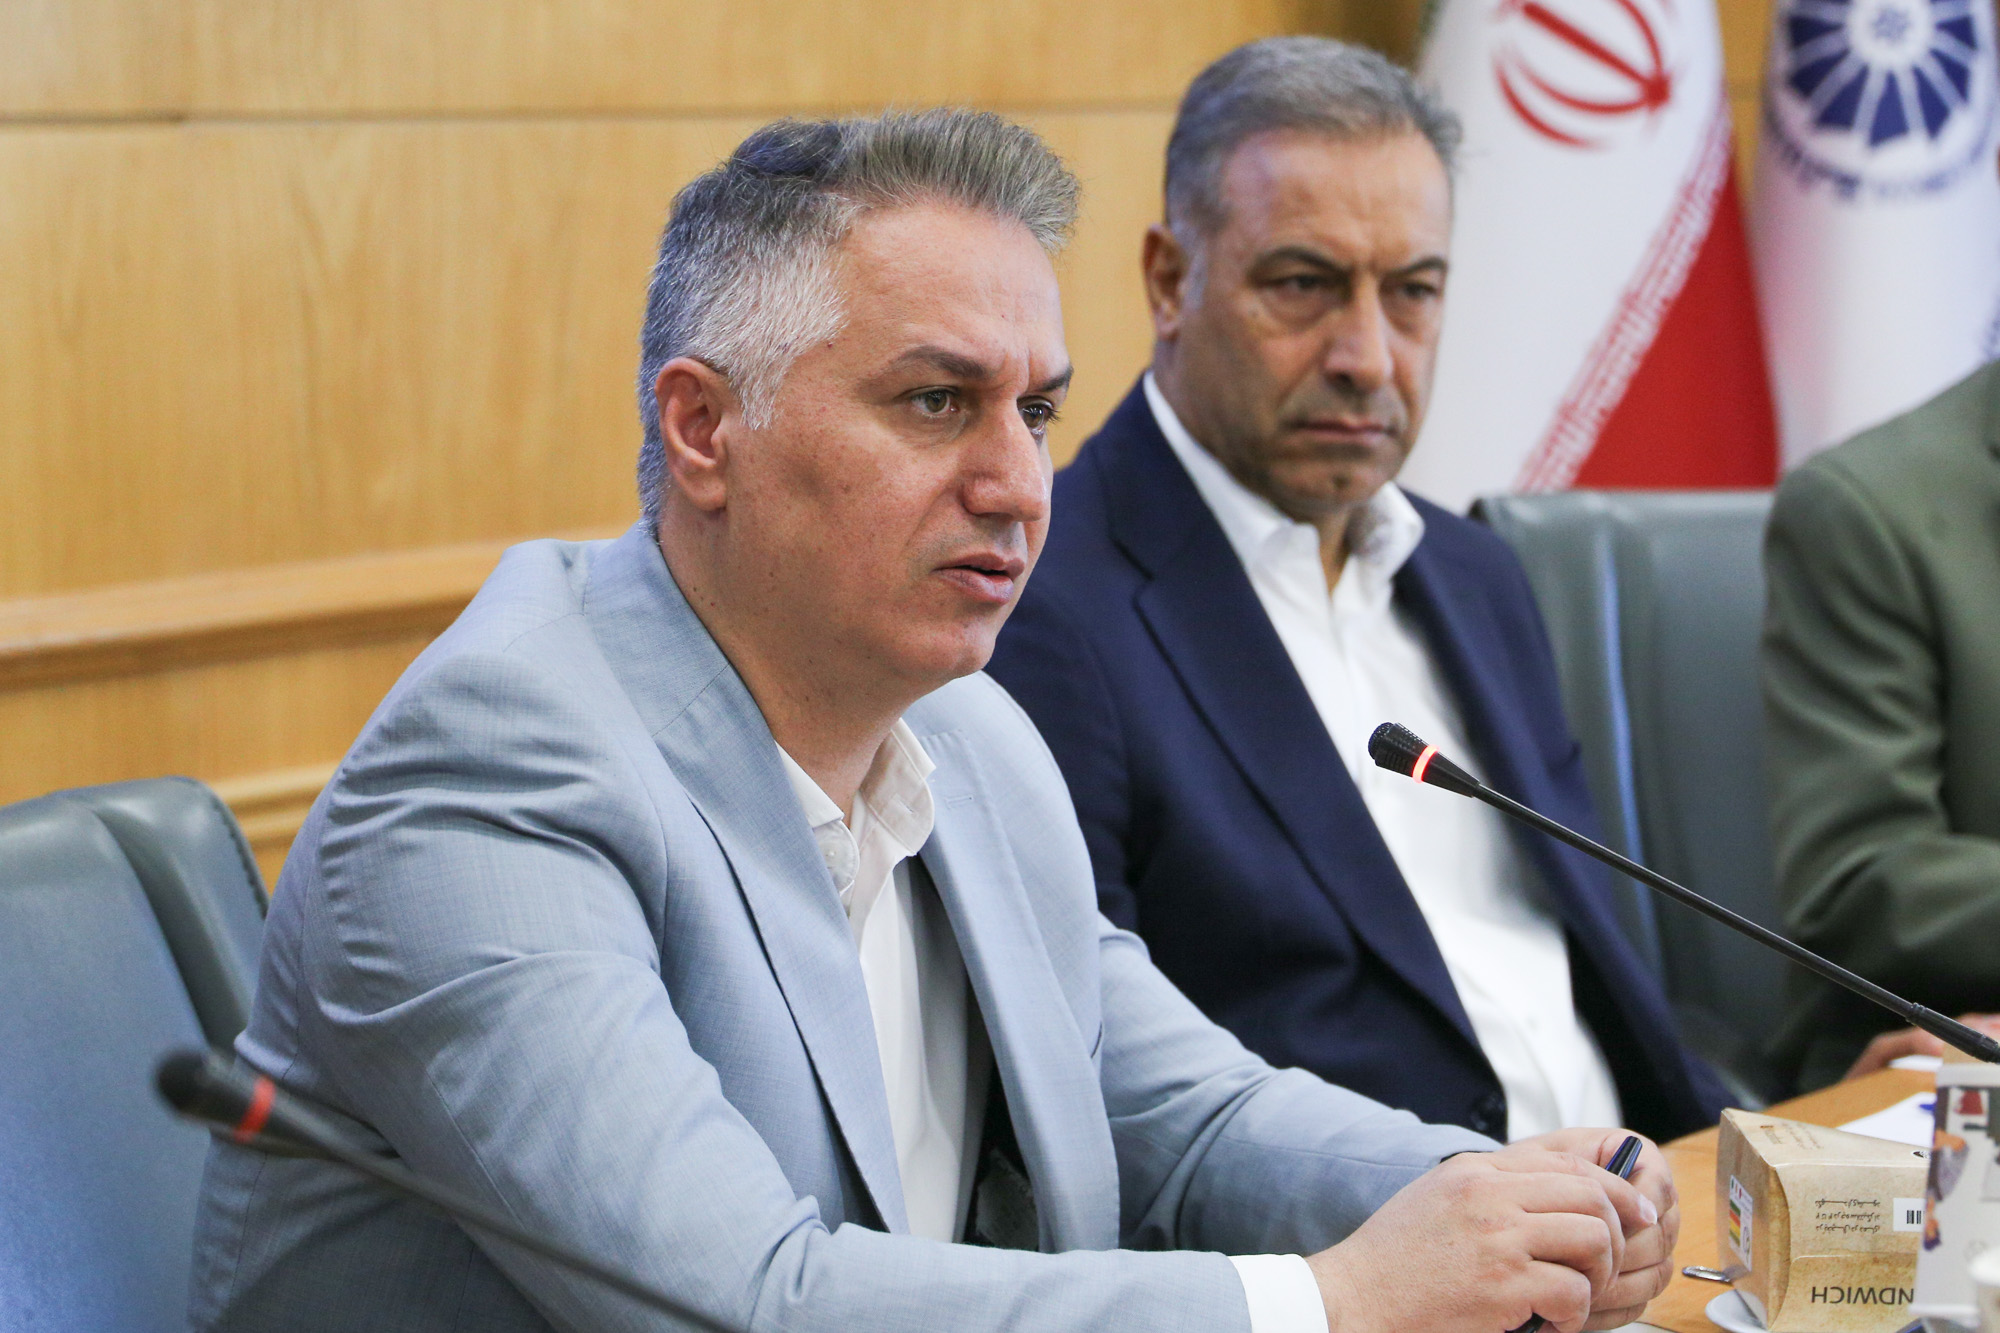
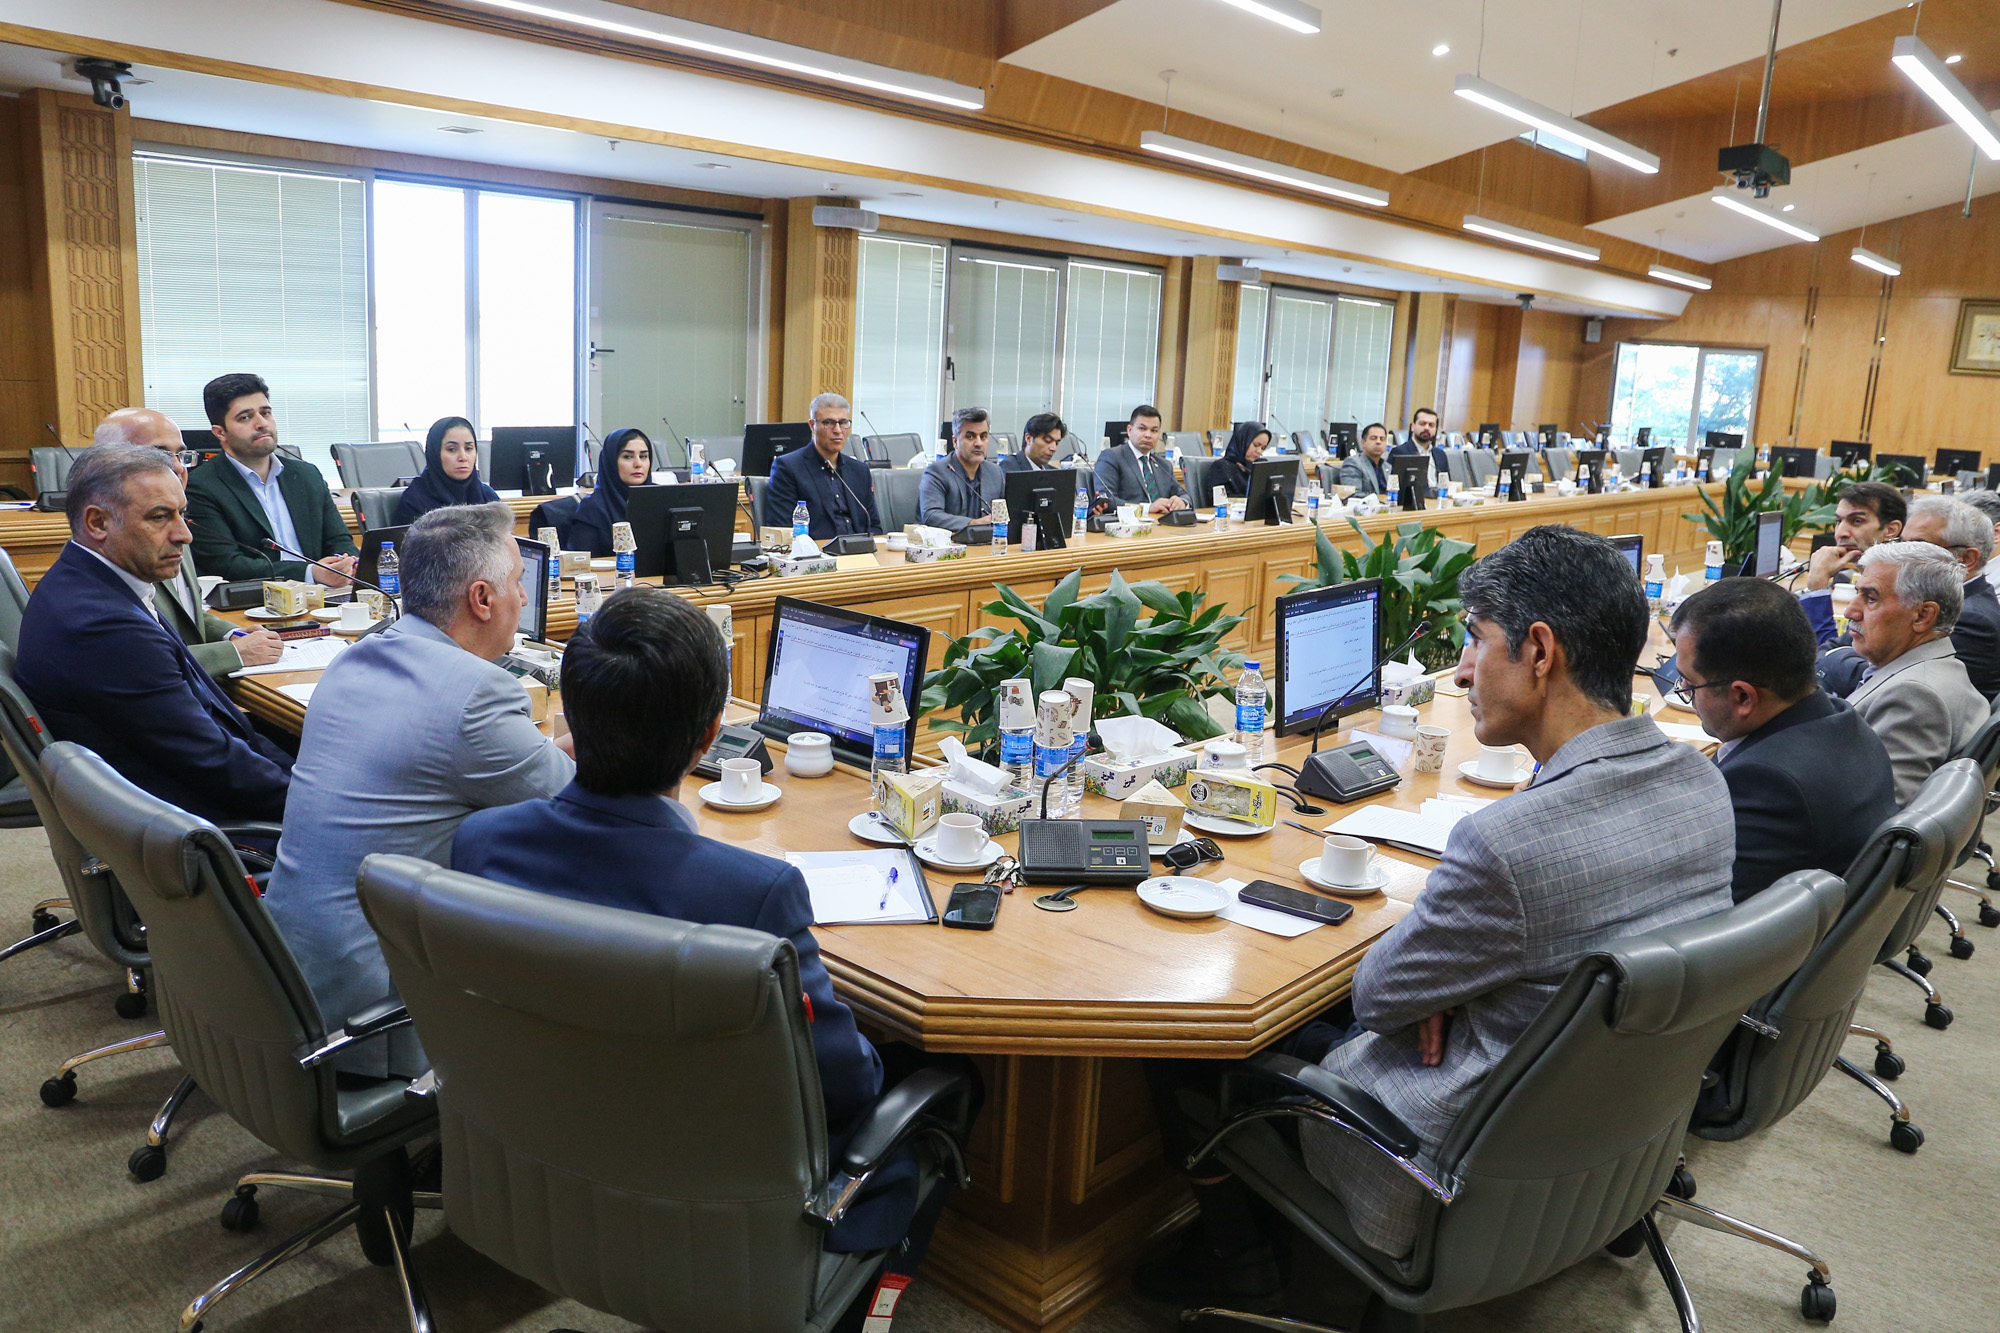
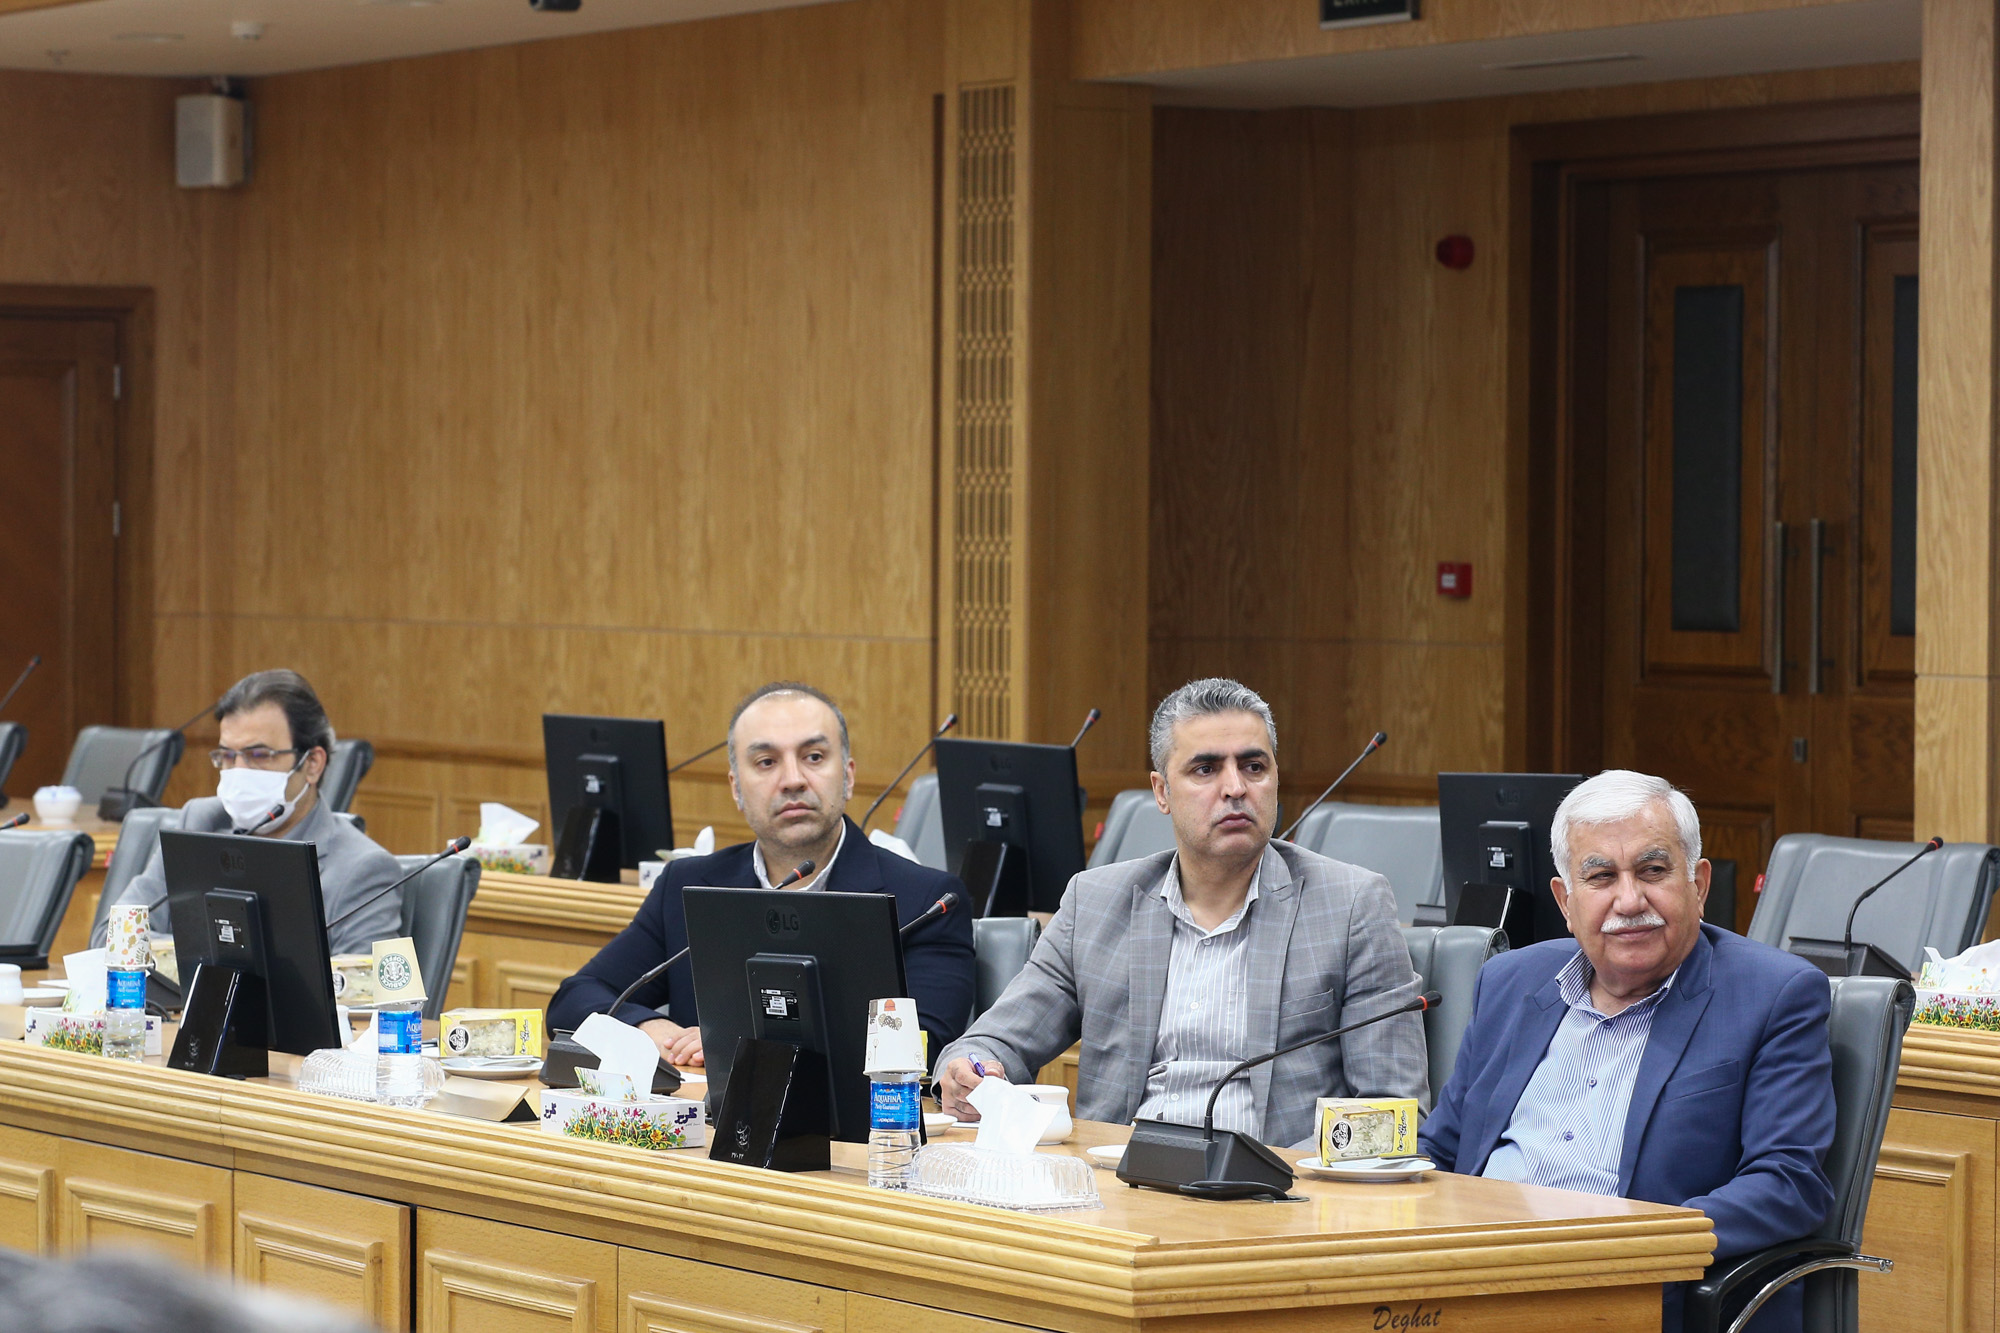
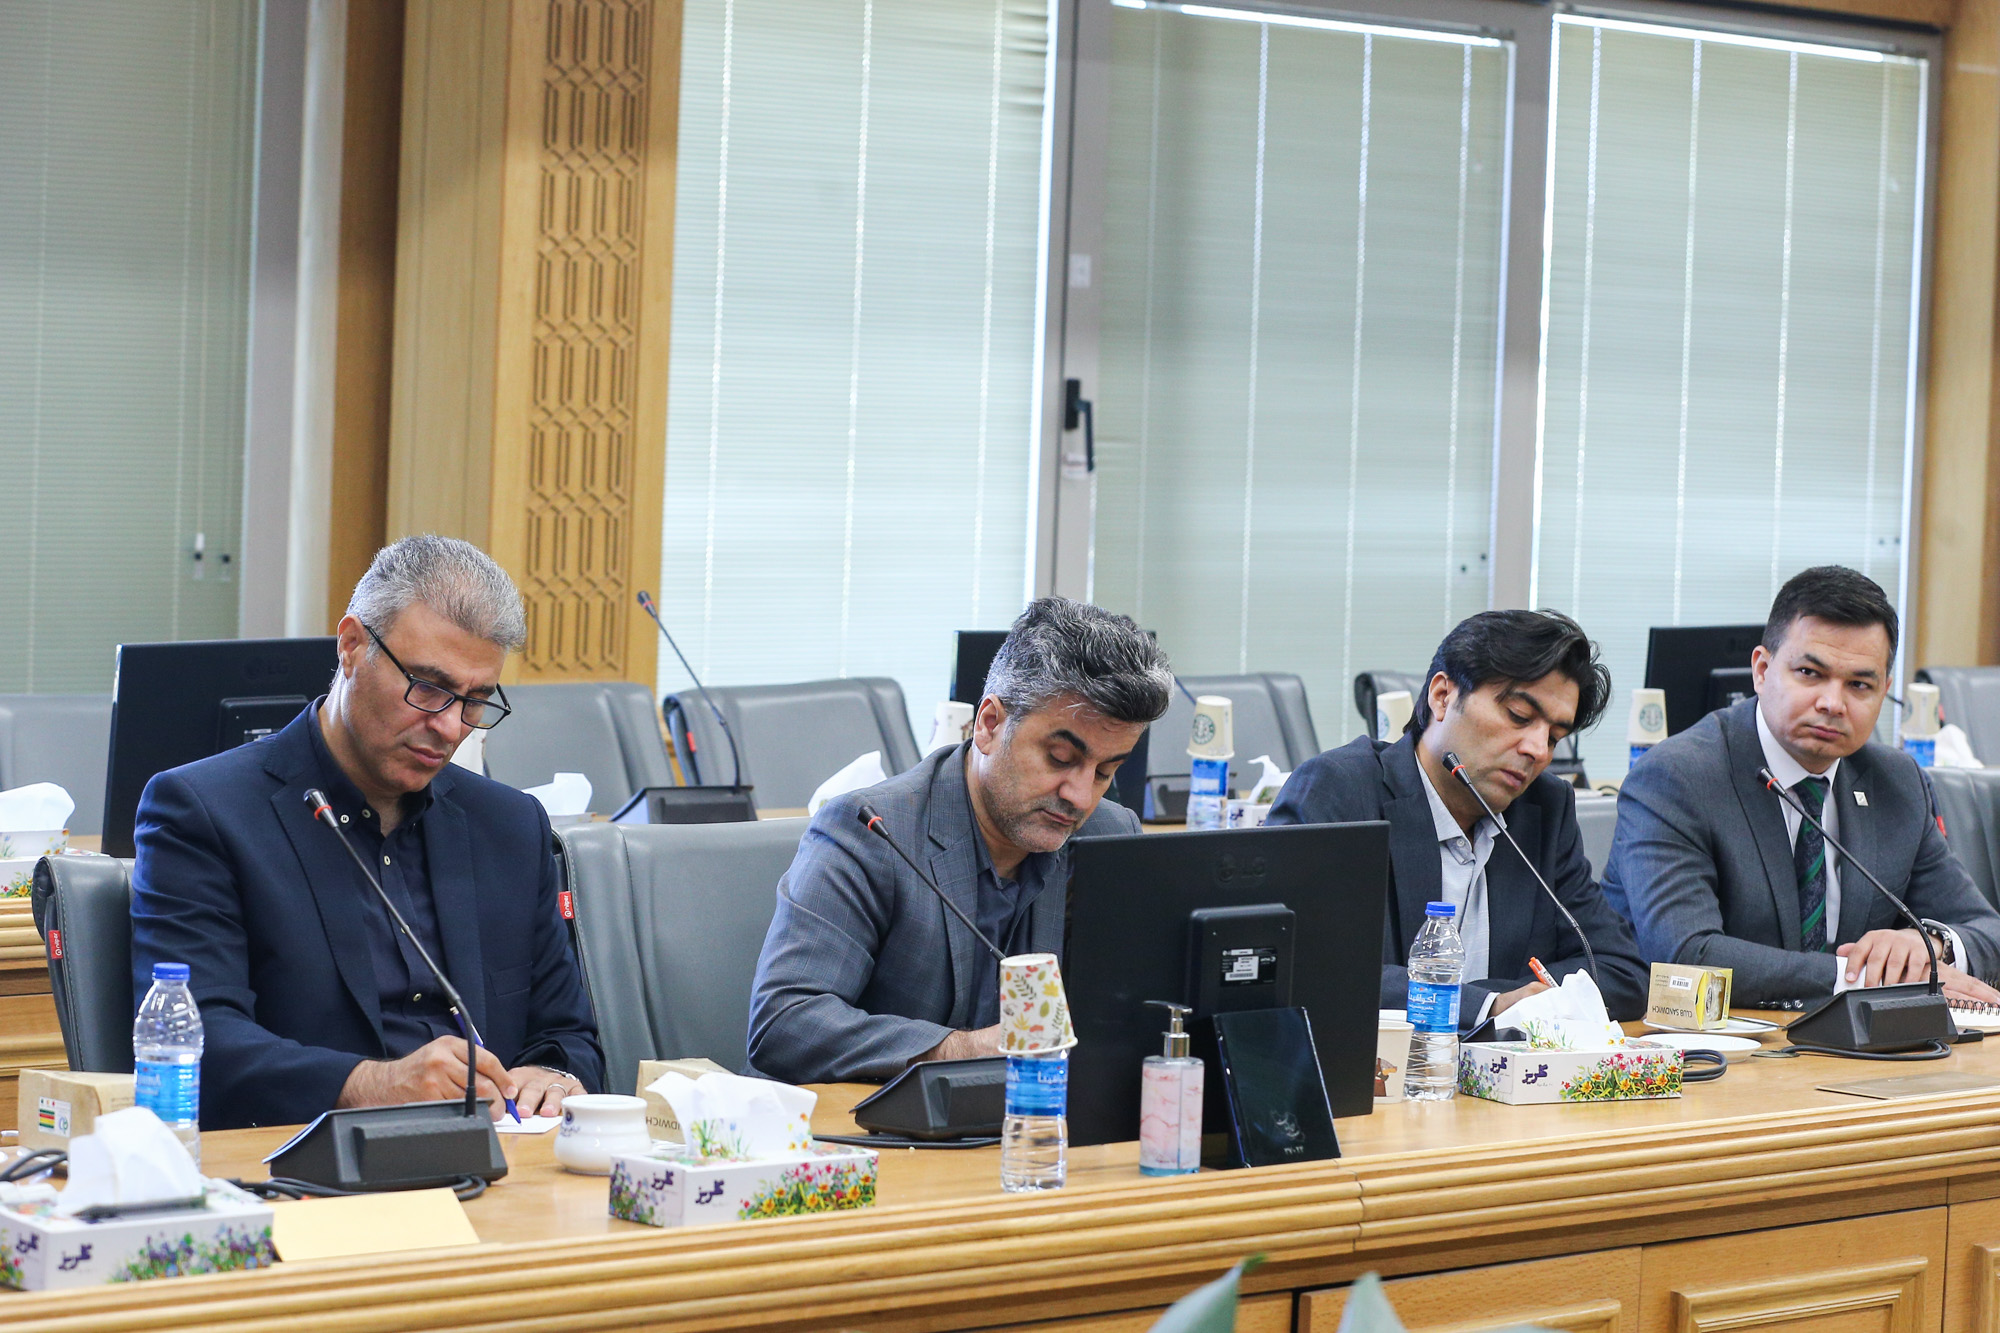
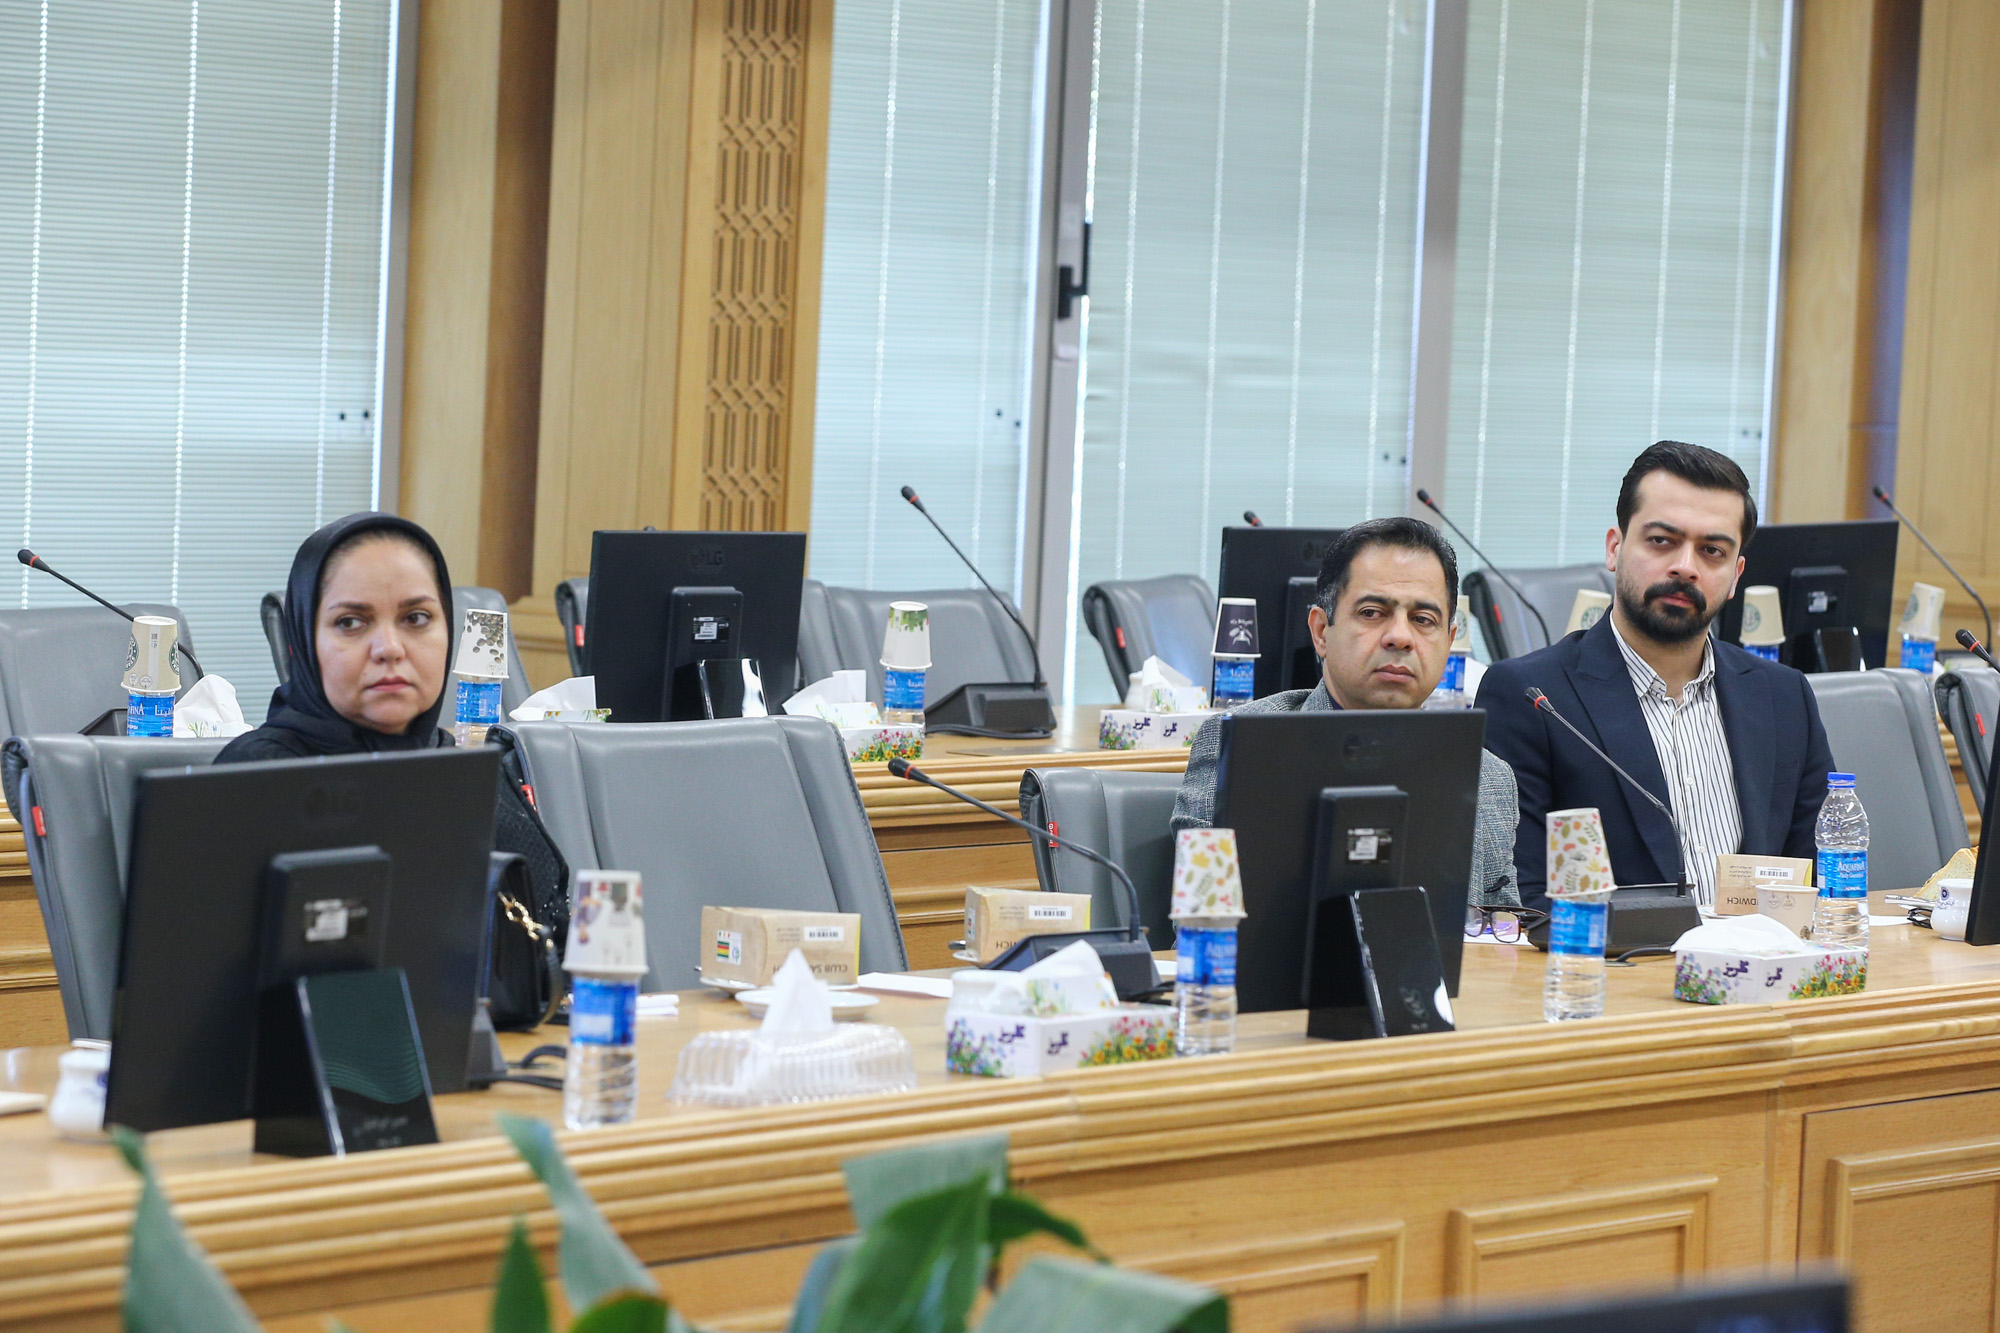
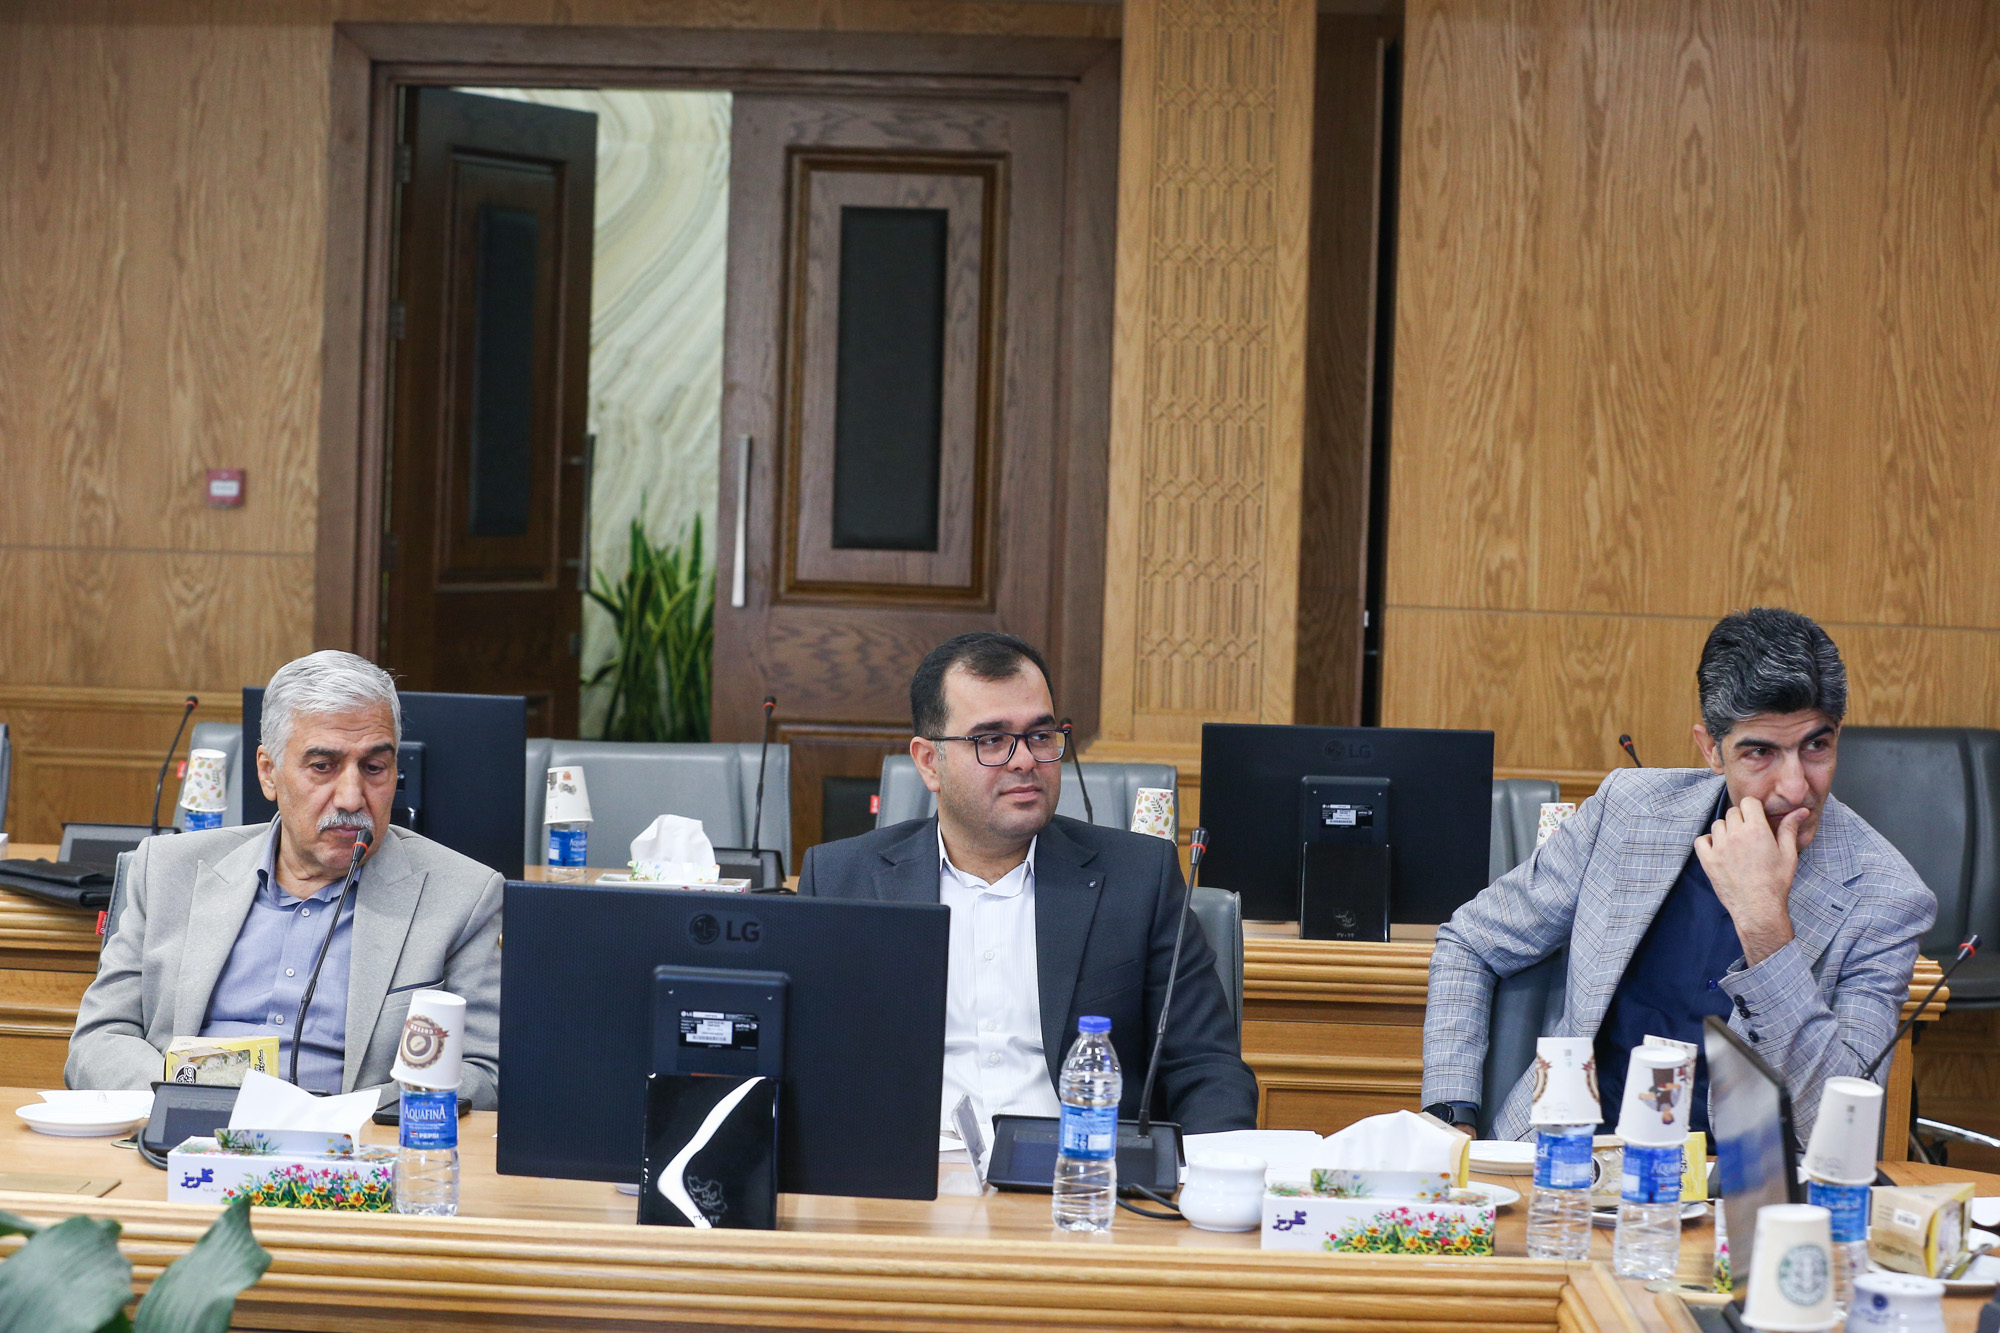
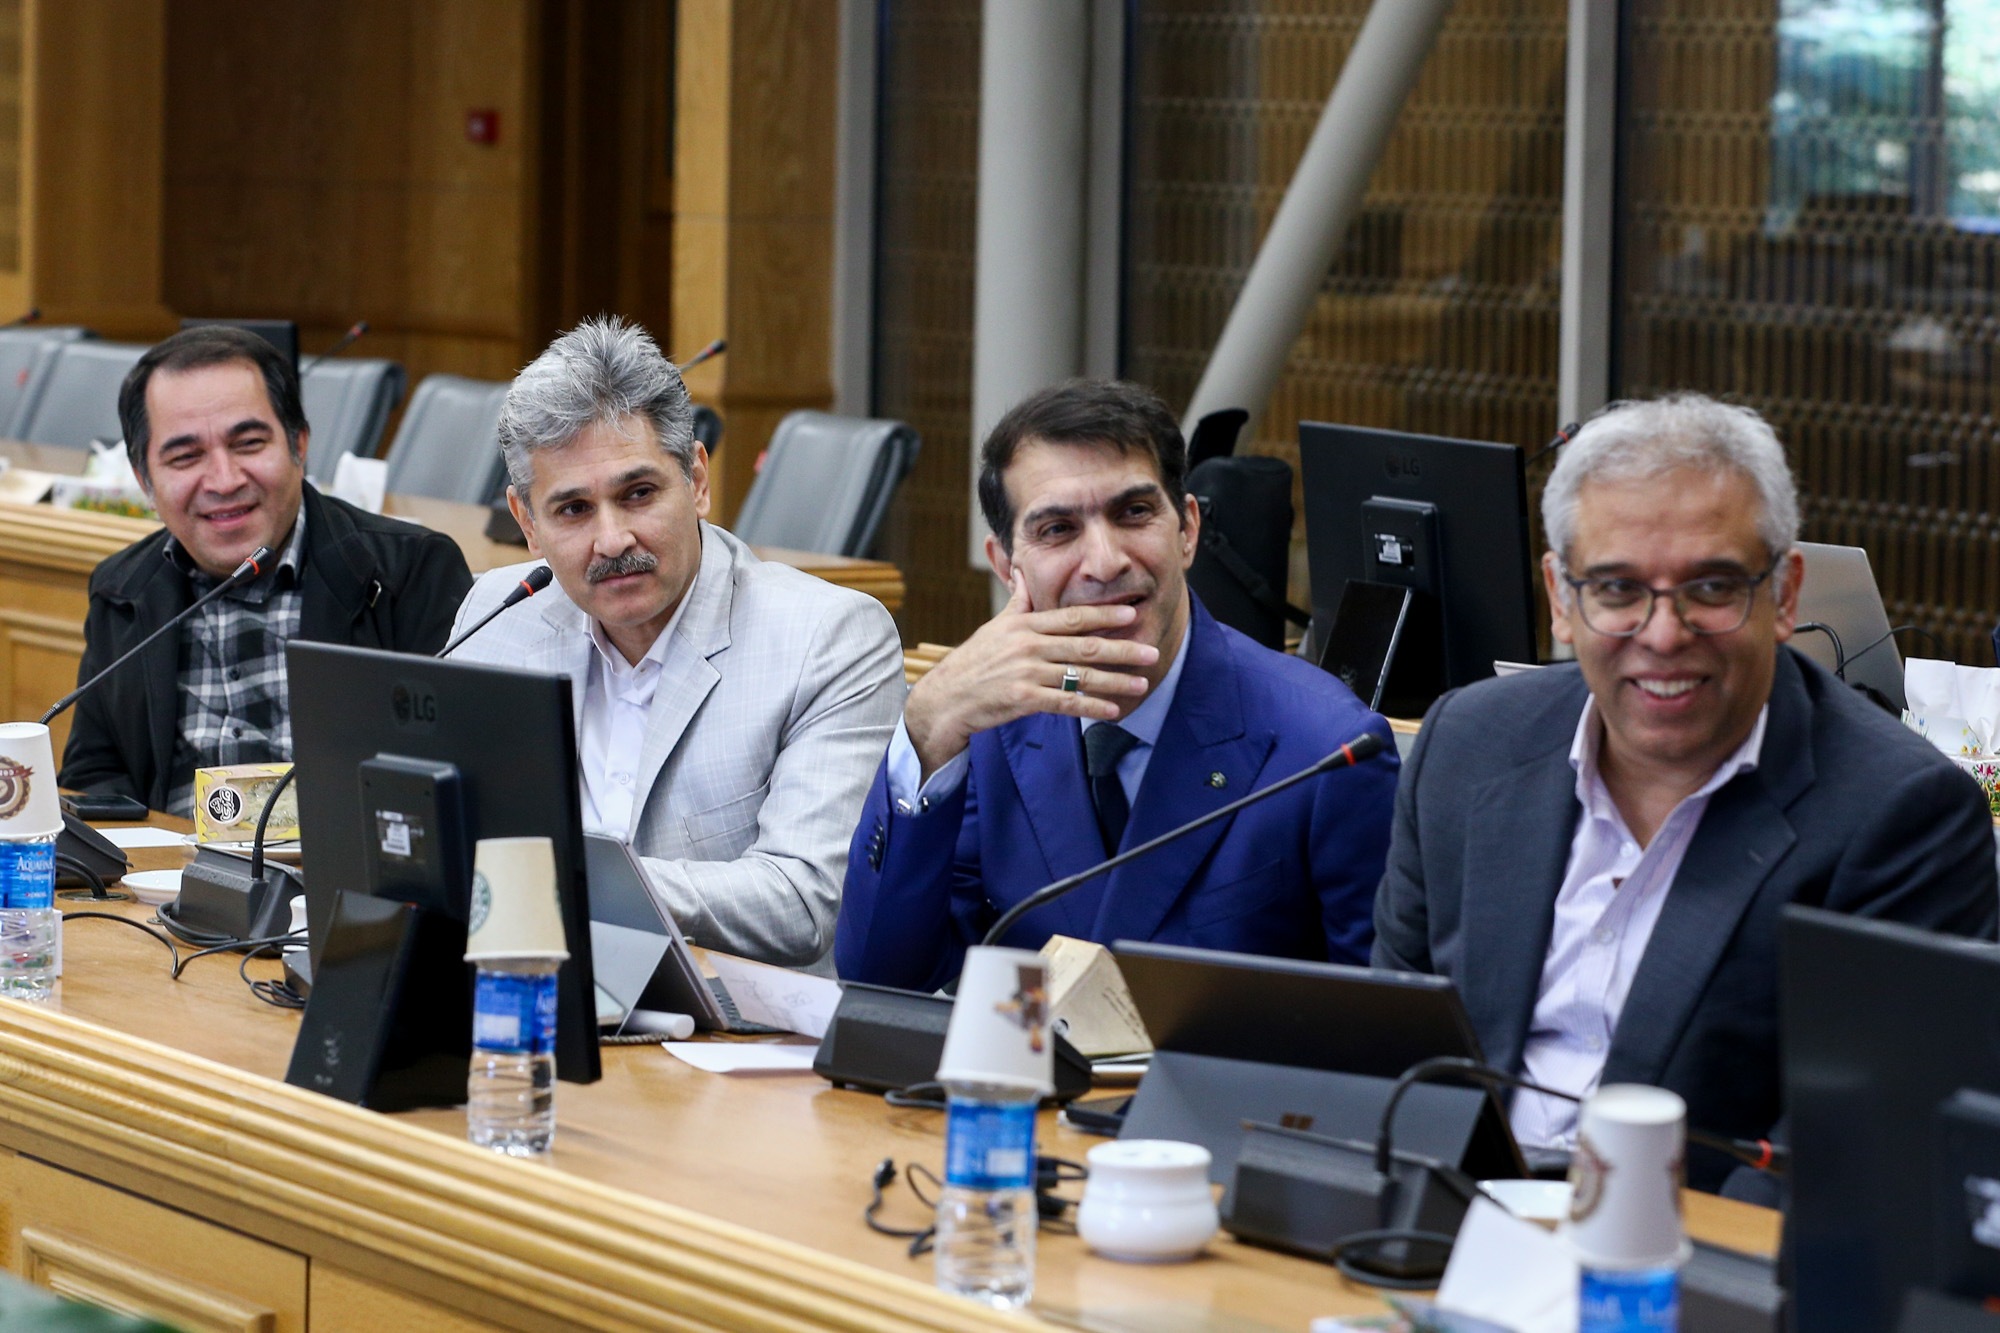
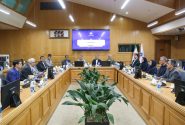
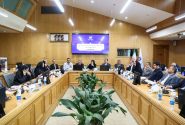
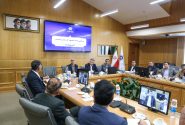
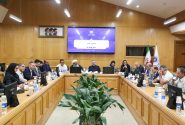
به گزارش روابط عمومی اتاق مشهد، در این نشست که با حضور معاون فنی و حقوقی مرکز دادرسی مالیاتی کشور برگزار شد، موضوعاتی از جمله ضوابط ثبت اعتراض مؤدیان، نحوه اجرای قرارهای کارشناسی، اطلاعرسانی درباره جلسات هیاتهای حل اختلاف و ضرورت شفافسازی رویههای رسیدگی مورد بحث و بررسی قرار گرفت.
بازنگری دستورالعمل دادرسی مالیاتی پس از ۱۸ سال؛ گامی موثر در راستای شفافیت رویهها و تسهیل رسیدگی به اختلافات مالیاتی
مجید محمدنژاد، رئیس کمیسیون مالیات اتاق خراسان رضوی، با اشاره به بازنگری دستورالعمل دادرسی مالیاتی پس از ۱۸ سال، اظهار کرد: دستورالعمل پیشین دادرسی مالیاتی مربوط به مهرماه سال ۱۳۸۷ بود که پس از گذشت ۱۸ سال، با ابلاغ وزیر امور اقتصادی و دارایی مورد اصلاح و بازنگری قرار گرفت که با توجه به اجرای قوانین جدید مالیاتی، از جمله قانون پایانههای فروشگاهی و سامانه مؤدیان و اصلاحات قانون مالیاتهای مستقیم، بازنگری در دستورالعمل دادرسی مالیاتی ضرورت داشت.
محمدنژاد درباره ویژگیهای دستورالعمل جدید دادرسی مالیاتی کشور تصریح کرد: شفافسازی وظایف دبیرخانهها، دبیرخانه هیاتها و مدیران دادرسی مالیاتی در استانها و همچنین تعیین ضوابط مربوط به نحوه صدور آرای هیاتها، از جمله محورهای مهم این دستورالعمل است.
وی خاطرنشان کرد: یکی از وظایف ذاتی کمیسیون مالیات اتاق مشهد، بررسی و تحلیل بندهای دستورالعملهای مالیاتی و تبیین ابهامات موجود برای فعالان اقتصادی است. در همین راستا، این کمیسیون با برگزاری جلسات تخصصی، زمینه بررسی دقیقتر مفاد دستورالعمل جدید دادرسی مالیاتی و طرح دیدگاههای کارشناسی در این زمینه را فراهم کرده است.
تسریع رسیدگی به درخواست مؤدیان و شفافسازی اختیارات هیاتهای حل اختلاف ضروری است
سید مصطفی شامل، نایبرئیس کمیسیون مالیات اتاق خراسان رضوی نیز، با اشاره به برخی ابهامات دستورالعمل جدید دادرسی مالیاتی، بر ضرورت تسریع رسیدگی به درخواست مؤدیان و شفافسازی فرایندهای اجرایی تأکید کرد.
وی گفت: در مواردی که رسیدگی به درخواست تشکیل هیات با تأخیر مواجه میشود، لازم است سازوکاری برای بررسی خارج از نوبت درخواستهای فوری و دارای ضرورت فراهم شود.
شامل همچنین پیشنهاد کرد گزارشهای اجرای قرار و پیشنهادهای مربوط به صدور قرار، پیش از تعیین وقت رسیدگی در دسترس اعضای هیات قرار گیرد تا امکان بررسی و شناسایی ابهامات احتمالی پیش از تشکیل جلسه فراهم شود.
وی با اشاره به ماده ۳۴ دستورالعمل دادرسی مالیاتی، بر ضرورت بازنگری در عنوان و حدود وظایف رئیس جلسه هیات حل اختلاف مالیاتی تأکید کرد و گفت: لازم است حدود مسئولیت این جایگاه بهگونهای روشن شود که از بروز ابهام در نحوه اداره جلسات جلوگیری شود.
نایبرئیس کمیسیون مالیات اتاق بازرگانی خراسان رضوی در ادامه، با اشاره به برخی آرای مرتبط با مواد قانونی دیگر که در دستورالعمل مورد توجه قرار نگرفتهاند، خواستار بررسی و تعیین تکلیف این موارد برای جلوگیری از ابهام در فرایند رسیدگی شد.
بررسی ابهامات دستورالعمل جدید دادرسی مالیاتی با هدف تسهیل رسیدگی به اختلافات مؤدیان
سپس علیرضا خدابخشی، دبیر کمیسیون مالیات اتاق مشهد، با اشاره به تغییرات دستورالعمل جدید دادرسی مالیاتی اظهار کرد: دستورالعمل پیشین دادرسی مالیاتی در ۱۵ صفحه تدوین شده بود، درحالیکه دستورالعمل جدید در ۴۱ صفحه تنظیم شده و از نظر محتوا، موضوعات و جزئیات بیشتری را در بر میگیرد.
وی افزود: کمیسیون مالیات اتاق خراسان رضوی از زمان ابلاغ دستورالعمل جدید، با بهرهگیری از متخصصان حوزههای مختلف مالیاتی، مفاد آن را بررسی کرده و به شناسایی و تحلیل نکات و ابهاماتی پرداخته است که از سوی کارشناسان مالیاتی و نمایندگان اتاق بازرگانی در هیاتهای حل اختلاف مالیاتی مطرح شدهاند.
ضرورت شفافسازی ضوابط اعتراض مؤدیان و اجرای قرار در هیاتهای حل اختلاف مالیاتی
مهران مرشد، رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد نیز، با اشاره به برخی ابهامات دستورالعمل جدید دادرسی مالیاتی، بر ضرورت شفافسازی مفاد این دستورالعمل و رفع مشکلات احتمالی در مرحله اجرا تأکید کرد.
وی با اشاره به بند یک ماده ۱۳ این دستورالعمل، درباره تعریف کارشناسان مجری قرار و حدود اختیارات آنها، اظهار کرد: لازم است جایگاه و وظایف مجریان قرار بهصورت دقیق مشخص شود. همچنین، در ماده ۵، ارجاع موارد پیشبینینشده در دستورالعمل به آیین دادرسی دادگاههای عمومی و انقلاب، نیازمند توجه و بررسی دقیق است.
مرشد با اشاره به ماده ۱۴ دستورالعمل و نحوه تنظیم لوایح اعتراضی مؤدیان، خاطرنشان کرد: نحوه نگارش برخی بندهای این ماده ممکن است موجب بروز ابهام در پذیرش اعتراض مؤدیان شود؛ ازاینرو، ضروری است شرایط و الزامات شکلی اعتراض بهگونهای روشن تنظیم شود که حقوق مؤدیان به دلیل نحوه بیان درخواست یا استفاده نکردن از عبارات مشخص، با مشکل مواجه نشود.
وی همچنین درباره مواد ۱۸ و ۲۶ دستورالعمل مزبور، بر ضرورت رعایت مهلتهای قانونی برای دعوت مؤدیان و تحویل پرونده به دبیرخانه هیاتهای حل اختلاف مالیاتی تأکید کرد و گفت: باید وضعیت پروندههایی که در مهلت مقرر به دبیرخانه تحویل نمیشوند، بهطور شفاف مشخص شود تا در روند رسیدگی و صدور رأی خللی ایجاد نشود.
مرشد در ادامه، از ضرورت بررسی مستندات و دلایل مربوط به اجرا نشدن مفاد ماده ۲۳۸ قانون مالیاتهای مستقیم و نیز موضوع رفع نواقص گزارشهای اجرای قرار در بند ۲ ماده ۳۲ دستورالعمل دادرسی مالیاتی سخن گفت و بر لزوم تعیین سازوکارهای روشن برای جلوگیری از اطاله دادرسی تأکید کرد.
وی در پایان، با اشاره به تبصره ۳ بند ۲ ماده 32 دستورالعمل دادرسی مالیاتی، خاطرنشان کرد: مجریان قرار باید در چارچوب خواسته هیات صادرکننده قرار اقدام کنند و از اظهارنظرهای کلی یا خارج از موضوع ارجاعشده بپرهیزند؛ موضوعی که رعایت دقیق آن میتواند به افزایش دقت و انسجام در فرایند رسیدگی مالیاتی کمک کند.
تأکید بر شفافسازی ضوابط اعتراض مؤدیان و تکمیل مستندات رسیدگی مالیاتی
در ادامه نشست، محمد قبول، عضو کمیسیون مالیات اتاق خراسان رضوی، با اشاره به برخی ابهامات دستورالعمل جدید دادرسی مالیاتی، بر ضرورت اصلاح ضوابط مربوط به ثبت اعتراض مؤدیان، اطلاعرسانی درباره جلسات هیاتهای حل اختلاف و تکمیل مستندات قانونی تأکید کرد و با اشاره به ماده ۱۴ دستورالعمل اظهار کرد: نحوه نگارش لایحه نباید بهگونهای باشد که صرفاً به دلیل استفاده نکردن از واژههایی مانند «خواسته» یا بیان نکردن صریح برخی درخواستها، اعتراض مؤدی با مشکل مواجه شود. لازم است این بند به شکلی شفاف تنظیم شود تا از ایجاد موانع غیرضروری در فرایند رسیدگی جلوگیری شود.
وی همچنین با اشاره به ضرورت اطلاعرسانی به مؤدیان درباره زمان برگزاری جلسات هیاتهای حل اختلاف مالیاتی، بر اصلاح رویههای مربوط تأکید کرد و افزود: مشخصات و نشانی مؤدی باید در آرای صادرشده درج شود تا از بروز مشکلات حقوقی ناشی از نقص اطلاعات جلوگیری شود.
قبول با اشاره به ماده ۳۲ دستورالعمل، بر ضرورت ثبت صورتجلسه در فرایند اجرای قرار و مشخص شدن مدارک موردنیاز تأکید کرد و خواستار پیشبینی صریح این موارد در دستورالعمل شد.
اولویت نظام مالیاتی، حل اختلافات مؤدیان پیش از ورود به مرحله دادرسی است
در بخش دیگری از این نشست، سعید کمالی، رئیس امور حسابرسی مالیاتی ادارهکل امور مالیاتی خراسان رضوی، با تأکید بر ضرورت اصلاح تدریجی فرایندهای دادرسی مالیاتی اظهار کرد: باید گامبهگام مسیر رسیدگی به اختلافات مالیاتی را بهبود بخشیم و تمام تلاش نظام مالیاتی بر این باشد که پروندهها پیش از ورود به مرحله دادرسی تعیین تکلیف شوند.
وی افزود: اولویت نخست، حلوفصل اختلافات در مرحله ماده ۲۳۸ قانون مالیاتهای مستقیم است تا در صورت امکان، پروندهها در همین مرحله به نتیجه برسند و از ارجاع آنها به هیاتهای حل اختلاف مالیاتی جلوگیری شود.
درج نام مؤدی در پیامکهای اطلاعرسانی، به تسهیل فرایند دادرسی مالیاتی کمک میکند
علی اربابی، عضو کمیسیون مالیات اتاق مشهد، با اشاره به برخی ابهامات اجرایی در تبصره ۶ ماده ۲۴۴ قانون مالیاتهای مستقیم، بر ضرورت توجه به نحوه اجرای قانون و ضوابط مربوط به نمایندگان بندهای ۲ و ۳ تأکید کرد.
وی همچنین پیشنهاد داد نام مؤدی در پیامکهای اطلاعرسانی درج شود و با اشاره به بهبود زمانبندی لغو جلسات، این تغییرات را گامی در جهت تسهیل فرایند رسیدگی دانست.
هدف، جلوگیری از تضییع حقوق دولت و مؤدیان است
در بخش پایانی این نشست، مهدی حقیقت، معاون فنی و حقوقی مرکز دادرسی مالیاتی کشور، با تأکید بر ضرورت تعامل میان مرکز دادرسی مالیاتی و اتاق بازرگانی اظهار کرد: مرکز دادرسی مالیاتی و اتاق بازرگانی در یک مسیر و با هدف مشترک جلوگیری از تضییع حقوق دولت و مؤدیان مالیاتی فعالیت میکنند و نباید این تصور ایجاد شود که نمایندگان سازمان امور مالیاتی و نمایندگان بندهای مختلف ماده ۲۴۴ قانون مالیاتهای مستقیم، اهداف متفاوت یا متعارضی را دنبال میکنند.
وی افزود: نمایندگان حاضر در هیاتهای حل اختلاف مالیاتی، فارغ از جایگاه و مسئولیت خود، باید در چهارچوب قوانین و مقررات برای احقاق حقوق قانونی و جلوگیری از تضییع حقوق طرفین تلاش کنند.
حقیقت با قدردانی از همکاری اتاق بازرگانی و کمیسیون مالیات این نهاد تصریح کرد: استان خراسان رضوی طی سه سال گذشته از استانهای برتر در حوزه دادرسی مالیاتی بوده است و انتظار میرود این روند با تداوم تعامل و همکاری میان مجموعههای مرتبط ادامه پیدا کند.
معاون فنی و حقوقی مرکز دادرسی مالیاتی کشور، کیفیت آرای هیاتهای حل اختلاف مالیاتی را از اولویتهای جدی این مرکز دانست و گفت: ارتقای کیفیت آرا از موضوعات محوری مورد توجه مرکز دادرسی مالیاتی بوده و اقدامات مختلفی در این زمینه انجام شده است.
وی با اشاره به ایرادات دستورالعمل پیشین دادرسی مالیاتی خاطرنشان کرد: دستورالعمل قبلی با ابهامات متعدد و کلیگوییهایی همراه بود و در بسیاری از موارد، پاسخ روشنی به مسائل فنی و حقوقی ارائه نمیکرد. بر همین اساس، تلاش شد ابهامات موجود جمعآوری و در قالب دستورالعملی واحد، بهصورت یکپارچه به مسائل پاسخ داده شود تا از شکلگیری رویههای متفاوت در استانهای مختلف جلوگیری شود.
حقیقت ادامه داد: در تدوین دستورالعمل جدید، تلاش شد مسائل و ابهامات مطرحشده در جریان فعالیت هیاتهای حل اختلاف مالیاتی مورد توجه قرار گیرد و ضوابط روشنتری برای موضوعات مختلف پیشبینی شود. با این حال، هیچ دستورالعملی از نقص و نیاز به اصلاح مصون نیست و بازخوردهای کارشناسان و فعالان اقتصادی میتواند به بهبود آن کمک کند.
وی تأکید کرد: اصلاح و تکمیل دستورالعمل بر اساس بازخوردهای دریافتی ادامه خواهد داشت و تعامل مستمر با اتاق بازرگانی و اعضای هیاتهای حل اختلاف مالیاتی میتواند به شناسایی کاستیها و رفع ابهامات کمک کند.
معاون فنی و حقوقی مرکز دادرسی مالیاتی کشور خاطرنشان کرد: مفاد دستورالعملها و بخشنامههای این حوزه، حاصل تجربهها و تلاشهای کارشناسان و نمایندگان حاضر در هیاتهای حل اختلاف مالیاتی است؛ ازاینرو، تداوم جلسات تعاملی برای انتقال تجربهها، شناسایی مشکلات اجرایی و ارتقای کیفیت رسیدگیهای مالیاتی ضروری است.
شفافسازی ضوابط ثبت اعتراض و اجرای قرار، از محورهای اصلاح دستورالعمل دادرسی مالیاتی
معاون فنی و حقوقی مرکز دادرسی مالیاتی کشور، با اشاره به برخی ابهامات مطرحشده درباره دستورالعمل جدید دادرسی مالیاتی، اظهار کرد: در تدوین این دستورالعمل تلاش شده است رویههای رسیدگی شفافتر شود و ابهامات اجرایی در زمینه ثبت اعتراض مؤدیان، ارجاع لوایح و اجرای قرارهای کارشناسی کاهش یابد.
وی با اشاره به موضوع ثبت لوایح و اعتراضات مالیاتی، بر ضرورت تفکیک ثبت اعتراض از بررسی و رسیدگی به آن تأکید کرد و گفت: اعتراض مؤدی باید با توجه به ماهیت و محتوای آن بررسی شود و صرف بهکار نبردن یک عبارت مشخص نباید به برداشت نادرست از خواسته مؤدی منجر شود.
حقیقت همچنین با اشاره به موضوع برونسپاری اجرای بخشی از قرارهای کارشناسی و حدود اختیارات مدیران دادرسی مالیاتی، درباره زمانبندی تشکیل جلسات هیاتهای حل اختلاف نیز توضیح داد: در مواردی که پرونده مؤدی به دبیرخانه هیات نرسد، جلسه برگزار نخواهد شد و تلاش میشود اطلاعرسانی درباره لغو جلسات با فاصله زمانی مناسبتری انجام شود. تأخیر در ارسال برخی پیامکها، از جمله در دوره اختلالات ارتباطی، نیز از مشکلاتی بوده که با آن مواجه شدهایم.
وی در پایان با اشاره به موضوع اصلاح آرای مالیاتی خاطرنشان کرد: بخش قابل توجهی از موارد اصلاح رأی، به نفع مؤدیان مالیاتی است و هدف از پیگیری این موضوعات، افزایش دقت در رسیدگی و صیانت از حقوق قانونی مؤدیان و دولت است.

ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰