
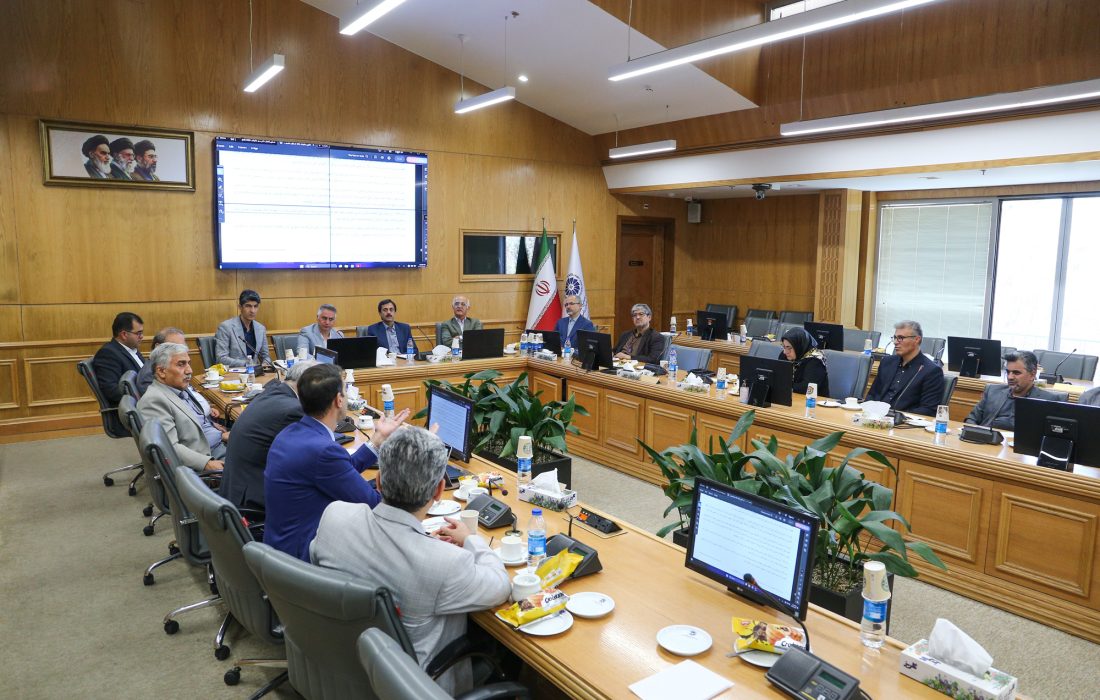
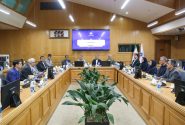
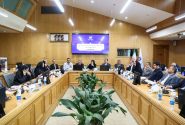
به گزارش روابط عمومی اتاق بازرگانی، صنایع، معادن و کشاورزی مشهد، مهدی حقیقت، معاون فنی و حقوقی مرکز دادرسی مالیاتی سازمان امور مالیاتی کشور، در این نشست با تأکید بر ضرورت صدور آرای مستند در هیاتهای حل اختلاف و رعایت حقوق مؤدیان گفت: استقلال رأی اعضای هیاتهای حل اختلاف مالیاتی به معنای مصونیت از اشتباه نیست و تصمیمها باید بر اساس مستندات قانونی، حدود صلاحیت و رسیدگی دقیق به پروندهها اتخاذ شوند.
ضرورت بازنگری در دستورالعمل دادرسی مالیاتی
حقیقت با اشاره به تغییرات قوانین و مقررات مالیاتی، بازنگری در دستورالعمل پیشین مصوب سال ۱۳۸۷ را ضروری دانست و گفت: دستورالعمل جدید نیز ممکن است با کاستیهایی همراه باشد؛ ازاینرو، نمایندگان هیاتها باید ابهامات و مشکلات اجرایی را برای اصلاح به مرکز دادرسی مالیاتی اعلام کنند.
وی با اشاره به محدودیت زمانی رسیدگی به پروندهها، بر ضرورت بررسی دقیق مستندات و رعایت حدود اختیارات قانونی هیاتها تأکید کرد.
ارزیابی آرای مالیاتی با ۲۰ شاخص
معاون فنی و حقوقی مرکز دادرسی مالیاتی از بررسی حدود ۱۰ هزار و ۴۵۰ رأی مربوط به پروندههای با مبالغ بیش از ۱۰ میلیارد تومان خبر داد و گفت: این آرا بر اساس ۲۰ شاخص ارزیابی شدهاند تا نقاط ضعف رسیدگی و زمینههای ارتقای کیفیت تصمیمها مشخص شود.
وی با اشاره به مشاهده آرای فاقد استدلال کافی، تناقض در متن رأی و نقص اطلاعات مربوط به ترکیب هیات و روند رسیدگی، تأکید کرد: اعضا باید پیش از امضای رأی، متن آن را بهدقت بررسی کنند؛ زیرا آرای مالیاتی ممکن است سالها بعد نیز مورد ارزیابی قرار گیرند.
حقیقت در ادامه، از برنامهریزی برای ارزیابی هوشمند آرای ثبتشده در سامانه یکپارچه دادرسی خبر داد و گفت: در این طرح، آرای بارگذاریشده بر اساس شاخصهای تعیینشده بررسی و نواقص احتمالی به نمایندگان اعلام میشود. پیشبینی شده است این قابلیت تا پایان سال اجرایی شود.
وی همچنین از برگزاری حدود ۳۶ تا ۳۷ دوره آموزشی در سطح کشور و برنامهریزی برای توسعه آموزشهای مجازی و تولید محتوای تخصصی خبر داد.
رعایت صلاحیت قانونی و ادبیات حقوقی در آرای مالیاتی
حقیقت با تأکید بر ضرورت رعایت صلاحیت قانونی هیاتها گفت: استفاده از عباراتی مانند ممنوعالمعامله، قرار داشتن در فهرست سیاه و صوری بودن اشخاص، بدون احراز مبنای قانونی و ارائه مستندات کافی، میتواند زمینه نقض رأی و اعتراض مؤدیان را فراهم کند.
وی افزود: میان گزارش اداره مالیاتی و تصمیم نهایی هیات تفاوت وجود دارد و اعضا باید از تکرار عبارات غیرمستند در آرا خودداری کنند. همچنین، صرف قرار داشتن یک شخص در فهرست سیاه برای رد صحت معامله کافی نیست و ارکان معامله، پرداخت وجه و مستندات مربوط باید بررسی شود.
او بر ضرورت استفاده از اصطلاحات دقیق حقوقی تأکید کرد و گفت: اعلام اینکه صحت معامله احراز نشده است، با حکم قطعی به نادرستی معامله تفاوت دارد و آرای هیاتها باید متناسب با مستندات پرونده تنظیم شوند.
تناسب ارجاع کارشناسی با ظرفیت ادارات
وی با اشاره به محدودیت نیروی انسانی متخصص در برخی شهرستانها، بر ضرورت تناسب تعداد قرارهای کارشناسی با ظرفیت واقعی ادارات تأکید کرد و گفت: ارجاع شمار زیادی پرونده به تعداد محدودی کارشناس یا مدیر میتواند روند رسیدگی را مختل کند.
به گفته حقیقت، در تعیین مجریان قرار کارشناسی باید ظرفیت اجرایی ادارات در نظر گرفته شود، بدون آنکه استقلال هیاتها و اختیارات قانونی اعضا محدود شود.
او با اشاره به امضای مدیران در گزارشهای مالیاتی گفت: امضای مدیرکل یا رئیس امور مالیاتی لزوماً به معنای تأیید ماهوی پرونده نیست و ممکن است صرفاً دستور ارجاع آن را نشان دهد؛ بنابراین، هرگونه الزام به تأیید ماهوی باید مستند قانونی داشته باشد.
وی همچنین بر رعایت ترکیب قانونی هیاتهای موضوع ماده ۱۶۵ قانون مالیاتهای مستقیم تأکید کرد و افزود: پذیرش خسارت واردشده به داراییها در محاسبات مالیاتی با درخواست بخشودگی بدهیهای سنوات گذشته متفاوت است و هرکدام باید از مسیر قانونی مربوط پیگیری شوند.
پرهیز از آرای متناقض و مشروط
معاون فنی و حقوقی مرکز دادرسی مالیاتی با انتقاد از آرای متناقض مالیاتی گفت: نمیتوان برگ تشخیص مالیاتی را تأیید کرد و همزمان پرونده را برای بررسی مجدد به اداره مالیاتی فرستاد؛ زیرا رأی باید تکلیف اختلاف را روشن کند.
وی افزود: درخواست بخشودگی جرایم خارج از صلاحیت هیات نیز نباید با صدور دستور غیرمجاز به اداره مالیاتی همراه شود و مؤدی باید از مسیر قانونی مربوط اقدام کند.
رسیدگی به ادله جدید و تفکیک اختلاف از عملیات اجرایی
حقیقت درباره رسیدگی مجدد موضوع ماده ۲۱۶ قانون مالیاتهای مستقیم گفت: ارائه مدارک یا دلایل جدید میتواند زمینه بررسی دوباره پرونده را در هیات ماده 216 فراهم کند و رسیدگی قبلی لزوماً مانع طرح مجدد موضوع نیست؛ البته جدید بودن ادله باید بر اساس مستندات و مقررات بررسی شود.
وی همچنین بر ضرورت تفکیک اعتراض به اقدامات اجرایی از اختلاف درباره اصل بدهی مالیاتی تأکید کرد و خواستار توجه به وضعیت عملیات اجرایی و آثار وصول بدهی هنگام صدور رأی یا ارجاع پرونده به کارشناسی شد.
تأکید بر رعایت ضوابط ارزشگذاری منصفانه
حقیقت در ادامه سخنانش، با اشاره به دستورالعمل شماره ۵۲۲ درباره ارزشگذاری منصفانه معاملات گفت: برآورد ارزش منصفانه تنها در موارد مشخصشده در ضوابط مربوط مجاز است و نمیتوان خارج از این موارد، صرفاً بر اساس ارزشگذاری برآوردی، مبلغی را به فروش مؤدی اضافه کرد.
وی افزود: هیاتهای حل اختلاف باید در صورت مشاهده برآوردهای غیرموجه، دلایل و مستندات قانونی را در رأی منعکس کنند و از مطالبه مالیات بر مبنای ارزشگذاری فاقد پشتوانه قانونی جلوگیری شود.
او با انتقاد از تعیین سود مؤدی صرفاً بر اساس ضرایب مالیاتی اظهار کرد: تعیین میزان سود با استناد به یک ضریب مشخص، بدون توجه به دفاتر و اسناد مالی، کافی نیست و رسیدگی باید بر پایه مستندات پرونده انجام شود.
حقیقت در پایان بر ضرورت همکاری مرکز دادرسی مالیاتی با نمایندگان هیاتها، توسعه آموزشهای تخصصی، اصلاح ابهامات دستورالعمل و ارتقای استحکام حقوقی آرای صادرشده تأکید کرد.
تاکید بر توجه به کیفیت رسیدگی و اجرای تصمیمات
در ادامه سید مصطفی شامل، نایب رئیس کمیسیون مالیات اتاق بازرگانی خراسان رضوی با اشاره به مسائل موجود در فرآیند دادرسی مالیاتی، بر اهمیت ارتقای کیفیت رسیدگیها و رفع مشکلات اجرایی تأکید کرد.
دلایل رد دفاعیات مؤدیان باید شفاف باشد
سپس مهران مرشد، رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد، با اشاره به برخی ابهامها در فرایند رسیدگی مالیاتی گفت: در بعضی پروندهها، اسناد و مستندات بهروشنی در رأی منعکس نمیشود و هزینههای مؤدی نیز بدون بیان دلایل کافی رد میشود.
او افزود: لازم است دلایل پذیرش یا رد دفاعیات مؤدی بهصورت روشن در رأی درج شود تا امکان بررسی مبانی تصمیم و پیگیری قانونی برای صاحبان کسبوکار فراهم باشد.
مرشد همچنین به ابهامهای مرتبط با تراکنشهای بانکی، بندهای 9، 11 و 18 بخشنامه شماره 16/99/200 اشاره کرد و خواستار روشن شدن حدود شمول مقررات و مرجع رسیدگی به ابهامها شد.
او با اشاره به ماده ۲۱۶ قانون مالیاتهای مستقیم و تبصره یک ماده ۲۱۹ قانون مالیاتهای مستقیم، بر ضرورت ایجاد سازوکاری برای ثبت و پیگیری ایرادهای مربوط به اجرای قرارها و مقررات تأکید کرد.
قرار کارشناسی نباید حق دفاع مؤدی را محدود کند
در ادامه جلسه، محمد قبول، عضو کمیسیون مالیات اتاق خراسان رضوی، با اشاره به تفاوت میان صدور قرار و اجرای آن گفت: اجرای قرار نباید بهگونهای باشد که مؤدی از ارائه دفاعیات خود محروم شود یا بدون اطلاع و امکان پاسخگویی، درباره پرونده او تصمیمگیری شود.
او بر ضرورت مستند بودن آرای هیاتها به قوانین و مقررات تأکید کرد و افزود: بخشنامه سازمان امور مالیاتی بهتنهایی نباید مانع بررسی قانونی موضوع شود؛ چنانچه نماینده هیات آن را مغایر قانون تشخیص دهد، باید امکان بررسی موضوع بر مبنای قوانین بالادستی وجود داشته باشد.
ارزیابی عملکرد نمایندگان باید منصفانه باشد
سپس محمد آرانیان، مدیر دادرسی مالیاتی اداره کل امور مالیاتی استان با اشاره به تجربه نمایندگان در سطوح مختلف رسیدگی مالیاتی گفت: عملکرد نمایندگان در همه سطوح یکسان نیست و نمیتوان ضعفهای احتمالی برخی افراد را به همه نمایندگان تعمیم داد.
او با اشاره به تجربه رسیدگیها، ارزیابی منصفانه عملکرد نمایندگان و توجه به کیفیت کار آنان را ضروری دانست.
آرانیان همچنین به پیگیریهای انجامشده برای اختصاص محل مستقل به مرکز دادرسی مالیاتی مشهد اشاره کرد و گفت: مکاتبات مربوط به تحویل ساختمان انجام شده است و امید میرود این مرکز در ماههای آینده فعالیت خود را در محل مستقل آغاز کند.
محمدی، نماینده بند یک در هیاتهای حل اختلاف مالیاتی، با طرح پرسشی درباره حدود اختیار هیاتهای حل اختلاف مالیاتی گفت: اگر فقط مؤدی به مالیات تعیینشده اعتراض کرده باشد، آیا هیات میتواند مبلغ مالیات را کاهش دهد و در چه شرایطی امکان افزایش آن وجود دارد؟
حضور نمایندگان تخصصی در هیاتها ضروری است
حشمتی، نماینده اتاق خراسان رضوی در هیاتهای حل اختلاف مالیاتی نیز، با اشاره به حذف نمایندگان تشکلهای صنفی و حرفهای از ترکیب پیشین برخی هیاتها، بر اهمیت حضور افراد آشنا با ماهیت فعالیتهای تخصصی تأکید کرد.
او گفت: در دفاتر خدمات مسافرتی، آشنایی با ویژگیها و سازوکارهای حرفهای میتواند در بررسی دقیقتر پروندهها مؤثر باشد.
فرید عاقبتی، نماینده اتاق اصناف با اشاره به تبصره ۶ ماده 244 قانون مالیاتهای مستقیم، درباره لزوم دسترسی اعضای هیات به پرونده پیش از جلسه رسیدگی گفت: ابهام در نحوه اجرای این الزام میتواند بر کیفیت رسیدگی اثر بگذارد و لازم است شیوه اجرای آن بهصورت روشن مشخص شود.
او همچنین از ضرورت استقرار مراکز دادرسی مالیاتی در محل مستقل سخن گفت و با اشاره به عملکرد مرکز مشهد، یادآور شد این مرکز در سه دوره متوالی در میان مراکز برتر قرار گرفته است.
آرمانفرد، نماینده اتاق اصناف، با اشاره به انتخاب اشتباه مرجع نمایندگی از سوی برخی مؤدیان گفت: لازم است چهارچوب قانونی انتخاب نمایندگان برای مؤدیان روشن باشد و آموزشهای لازم در این زمینه ارائه شود.
او همچنین این موضوع را مطرح کرد که در صورت نبود نماینده متخصص از یک تشکل در شهر محل رسیدگی، امکان استفاده از نماینده همان تشکل در شهر دیگری بررسی شود.
محدودیت حضور قضات در جلسات باید بررسی شود
سراج، نماینده اتاق بازرگانی در هیاتهای حل اختلاف مالیاتی، با اشاره به حضور نیافتن قضات در برخی جلسات هیاتهای حل اختلاف مالیاتی، درباره محدودیتهای موجود و ضرورت هماهنگی برای حضور آنان پرسشهایی مطرح کرد.
شریفی، نماینده اتاق بازرگانی در هیاتهای حل اختلاف مالیاتی، با تأکید بر ضرورت شفافیت در بررسی گزارشهای اجرای قرار کارشناسی گفت: اگر گزارش مجری قرار پذیرفته نمیشود، دلایل رد آن باید بهروشنی در رأی هیات درج شود تا مبنای تصمیم مشخص باشد.
تناور، عضو کمیسیون مالیات اتاق مشهد نیز با اشاره به مشکلات احتمالی در پیگیری ایرادهای مربوط به اجرای قرار کارشناسی، خواستار تعیین مسیر روشن برای مراجعه مؤدیان شد؛ بهویژه در پروندههایی که نمایندگان از میان اعضای جامعه حسابداران رسمی یا جامعه مشاوران مالیاتی انتخاب میشوند.
او تأکید کرد: مشخص بودن مرجع پاسخگویی میتواند از سردرگمی مؤدیان در پیگیری مشکلات جلوگیری کند.
قرار معین باید با حفظ حق دفاع مؤدی اجرا شود
در بخش پایانی این نشست، بار دیگر تریبون در اختیار حقیقت، معاون فنی و حقوقی مرکز دادرسی مالیاتی سازمان امور مالیاتی کشور قرار گرفت. او در پاسخ به پرسشهای مطرحشده درباره قرار معین گفت: این قرار با هدف کوتاهتر شدن فرایند رسیدگی صادر میشود، اما نباید به محروم شدن مؤدی از حق دفاع منجر شود.
او توضیح داد: عضو هیات میتواند با نتیجه گزارش اجرای قرار موافق نباشد و نظر مخالف خود را اعلام کند. همچنین در موضوع توقیف داراییهای مؤدی بر اساس ماده ۱۶۱ قانون مالیاتهای مستقیم، باید امکان حضور و دفاع مؤدی در چهارچوب مقررات قانونی مورد توجه قرار گیرد.
حقیقت در پاسخ به سوال مطرح شده درباره اعتراض یکطرفه مؤدی نیز بر رعایت حدود قانونی رسیدگی تأکید کرد و افزود: بر این اساس، بررسی پرونده باید در چارچوب مقررات و حدود اعتراض انجام شود و تغییر وضعیت مؤدی به زیان او نیازمند مبنای قانونی باشد.
او درباره شرایط انتخاب نمایندگان هیاتها گفت: صرف فعالیت فرد در حوزه مشاوره مالیاتی، مانع انتخاب او بهعنوان نماینده نیست؛ مشروط بر اینکه تعارض منافع یا رابطه مالی و شغلی مؤثر بر استقلال او وجود نداشته باشد.
حقیقت همچنین درباره ثبت و تغییر نمایندگان توضیح داد که نام نماینده باید در سامانه ثبت شود و جایگزینی او نیز تابع ضوابط مربوط است. مسائل و ایرادهای احتمالی در این زمینه را میتوان از طریق مرکز دادرسی مالیاتی پیگیری کرد.
او با اشاره به زمان دسترسی اعضای هیات به پروندهها گفت: پروندهها باید سه روز پیش از جلسه در اختیار اعضا قرار گیرد و در صورت رعایت نشدن این مهلت، جلسه لغو میشود.
حقیقت در پاسخ به پرسشهای مطرحشده درباره استقلال مراکز دادرسی مالیاتی نیز اظهار کرد: از ۴۱ اداره مدیریت دادرسی مالیاتی در کشور، ۲۵ مرکز از نظر محل استقرار از ادارات مالیاتی جدا شدهاند و روند جداسازی سایر مراکز نیز ادامه دارد.
او با اشاره به محدودیتهای اجرایی و بودجهای، توضیح داد که تکمیل این فرایند به فراهم شدن امکانات و زیرساختهای لازم وابسته است.

ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰