
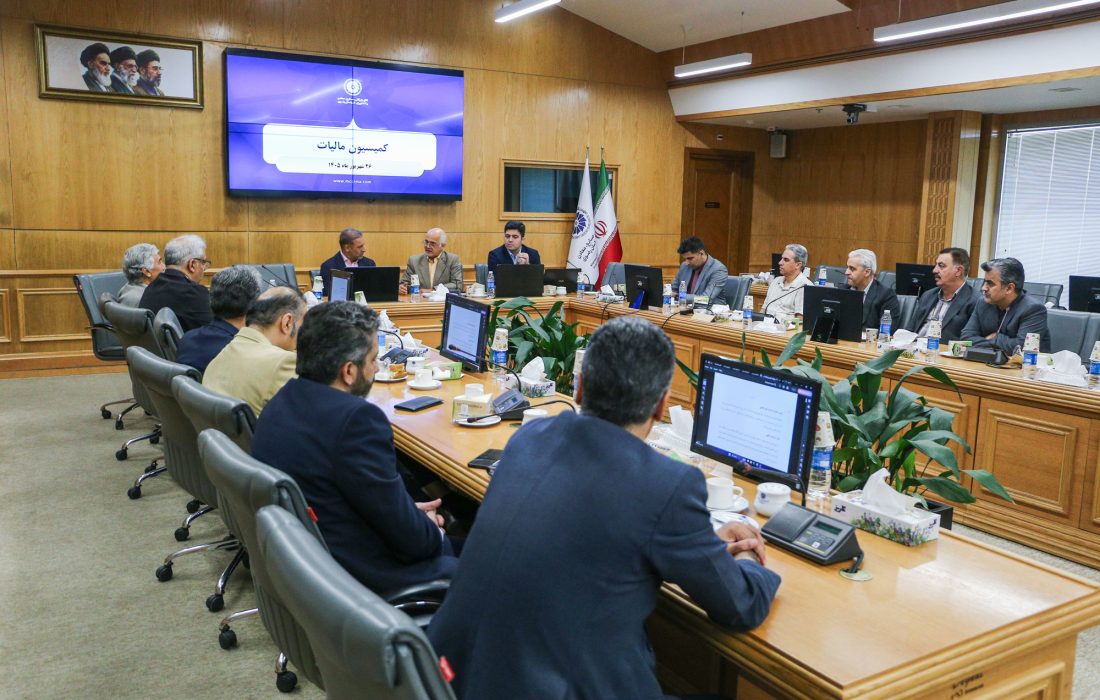
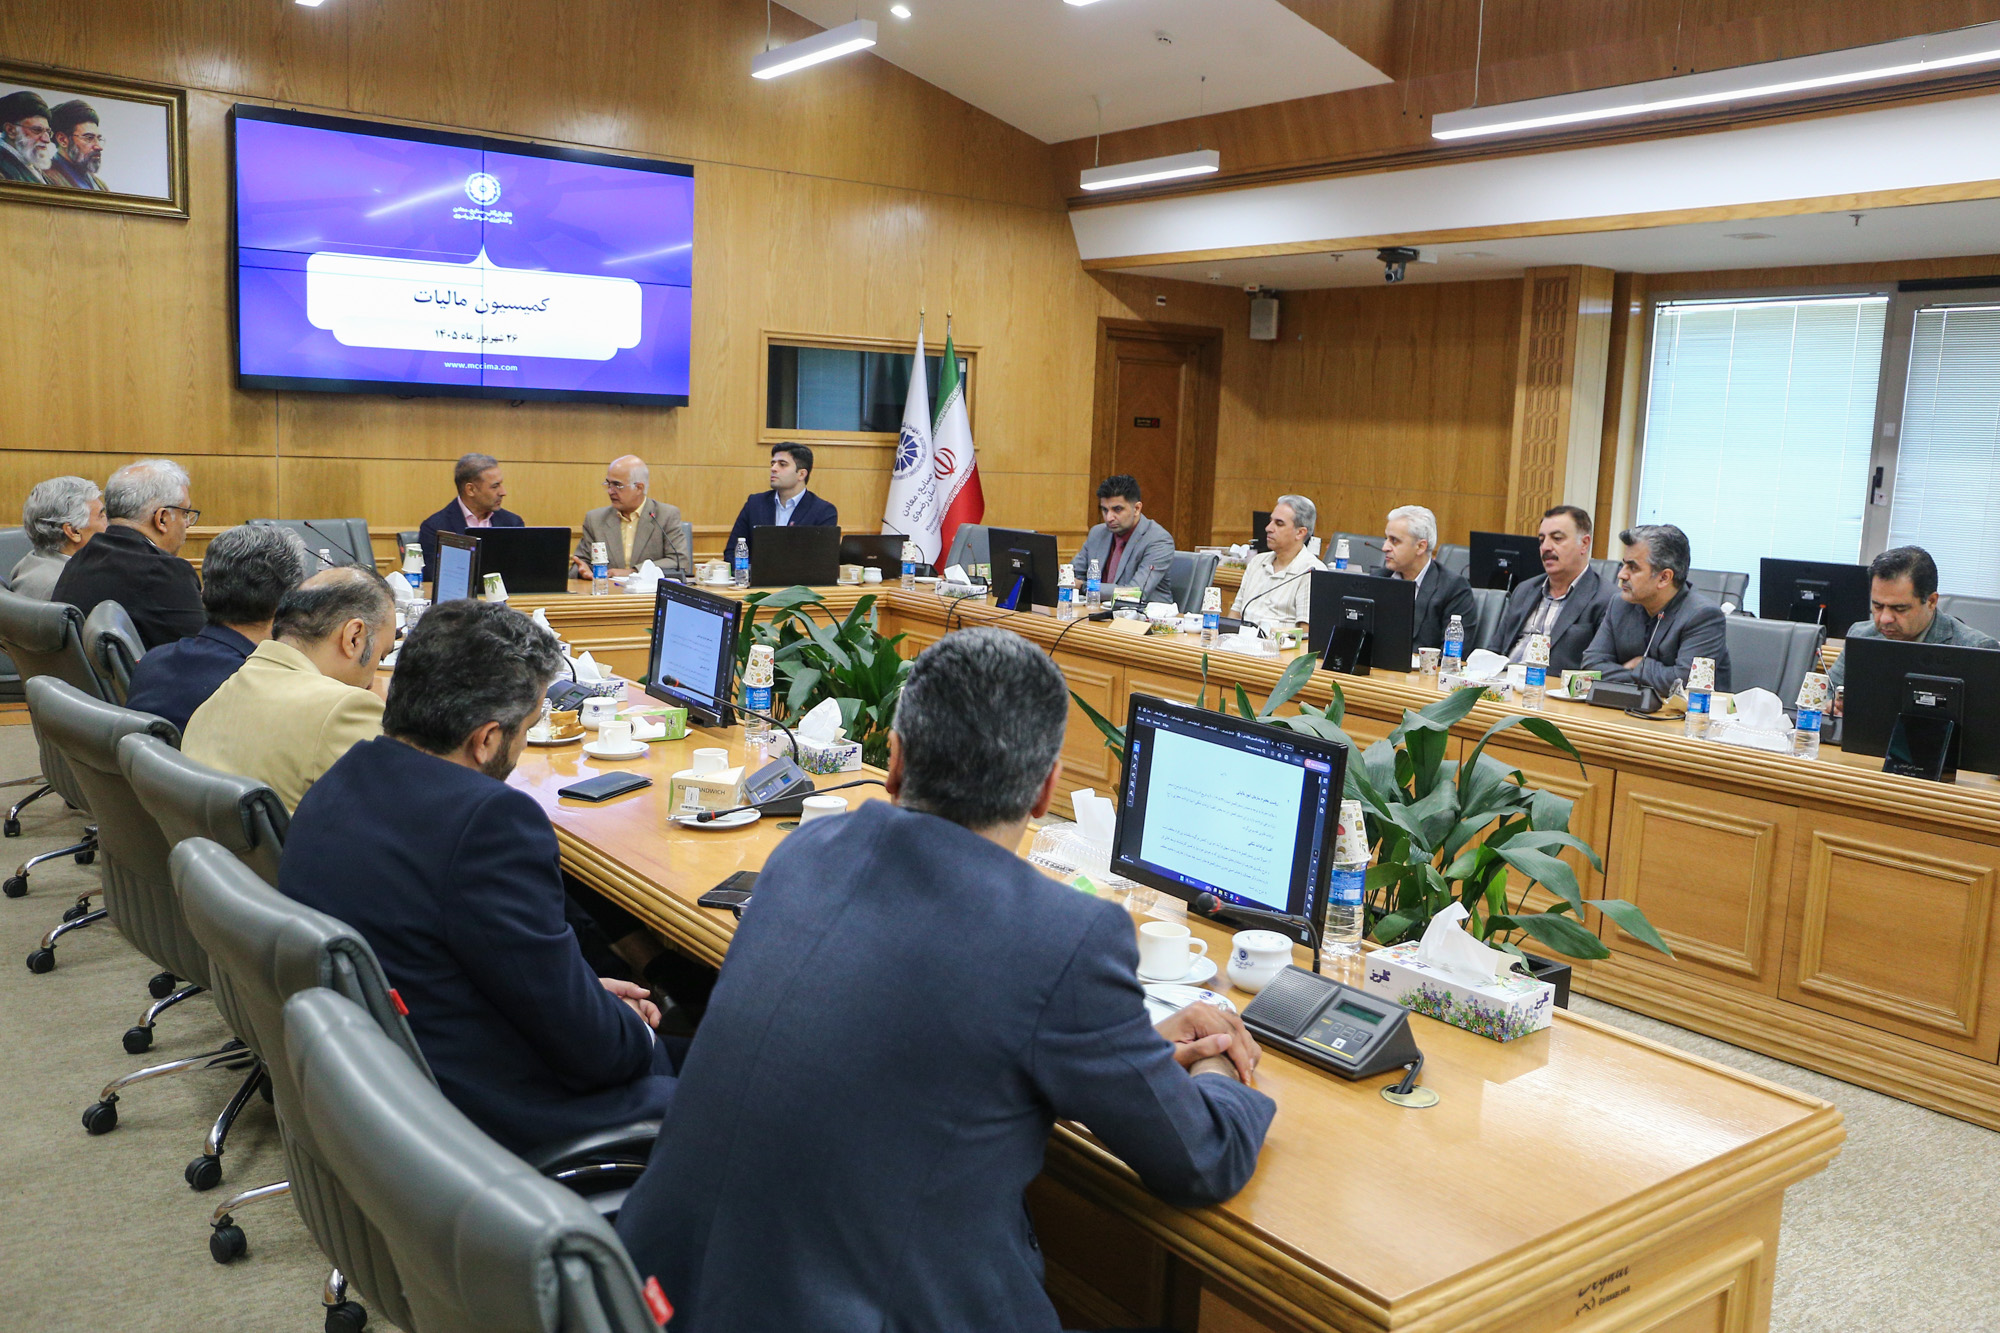
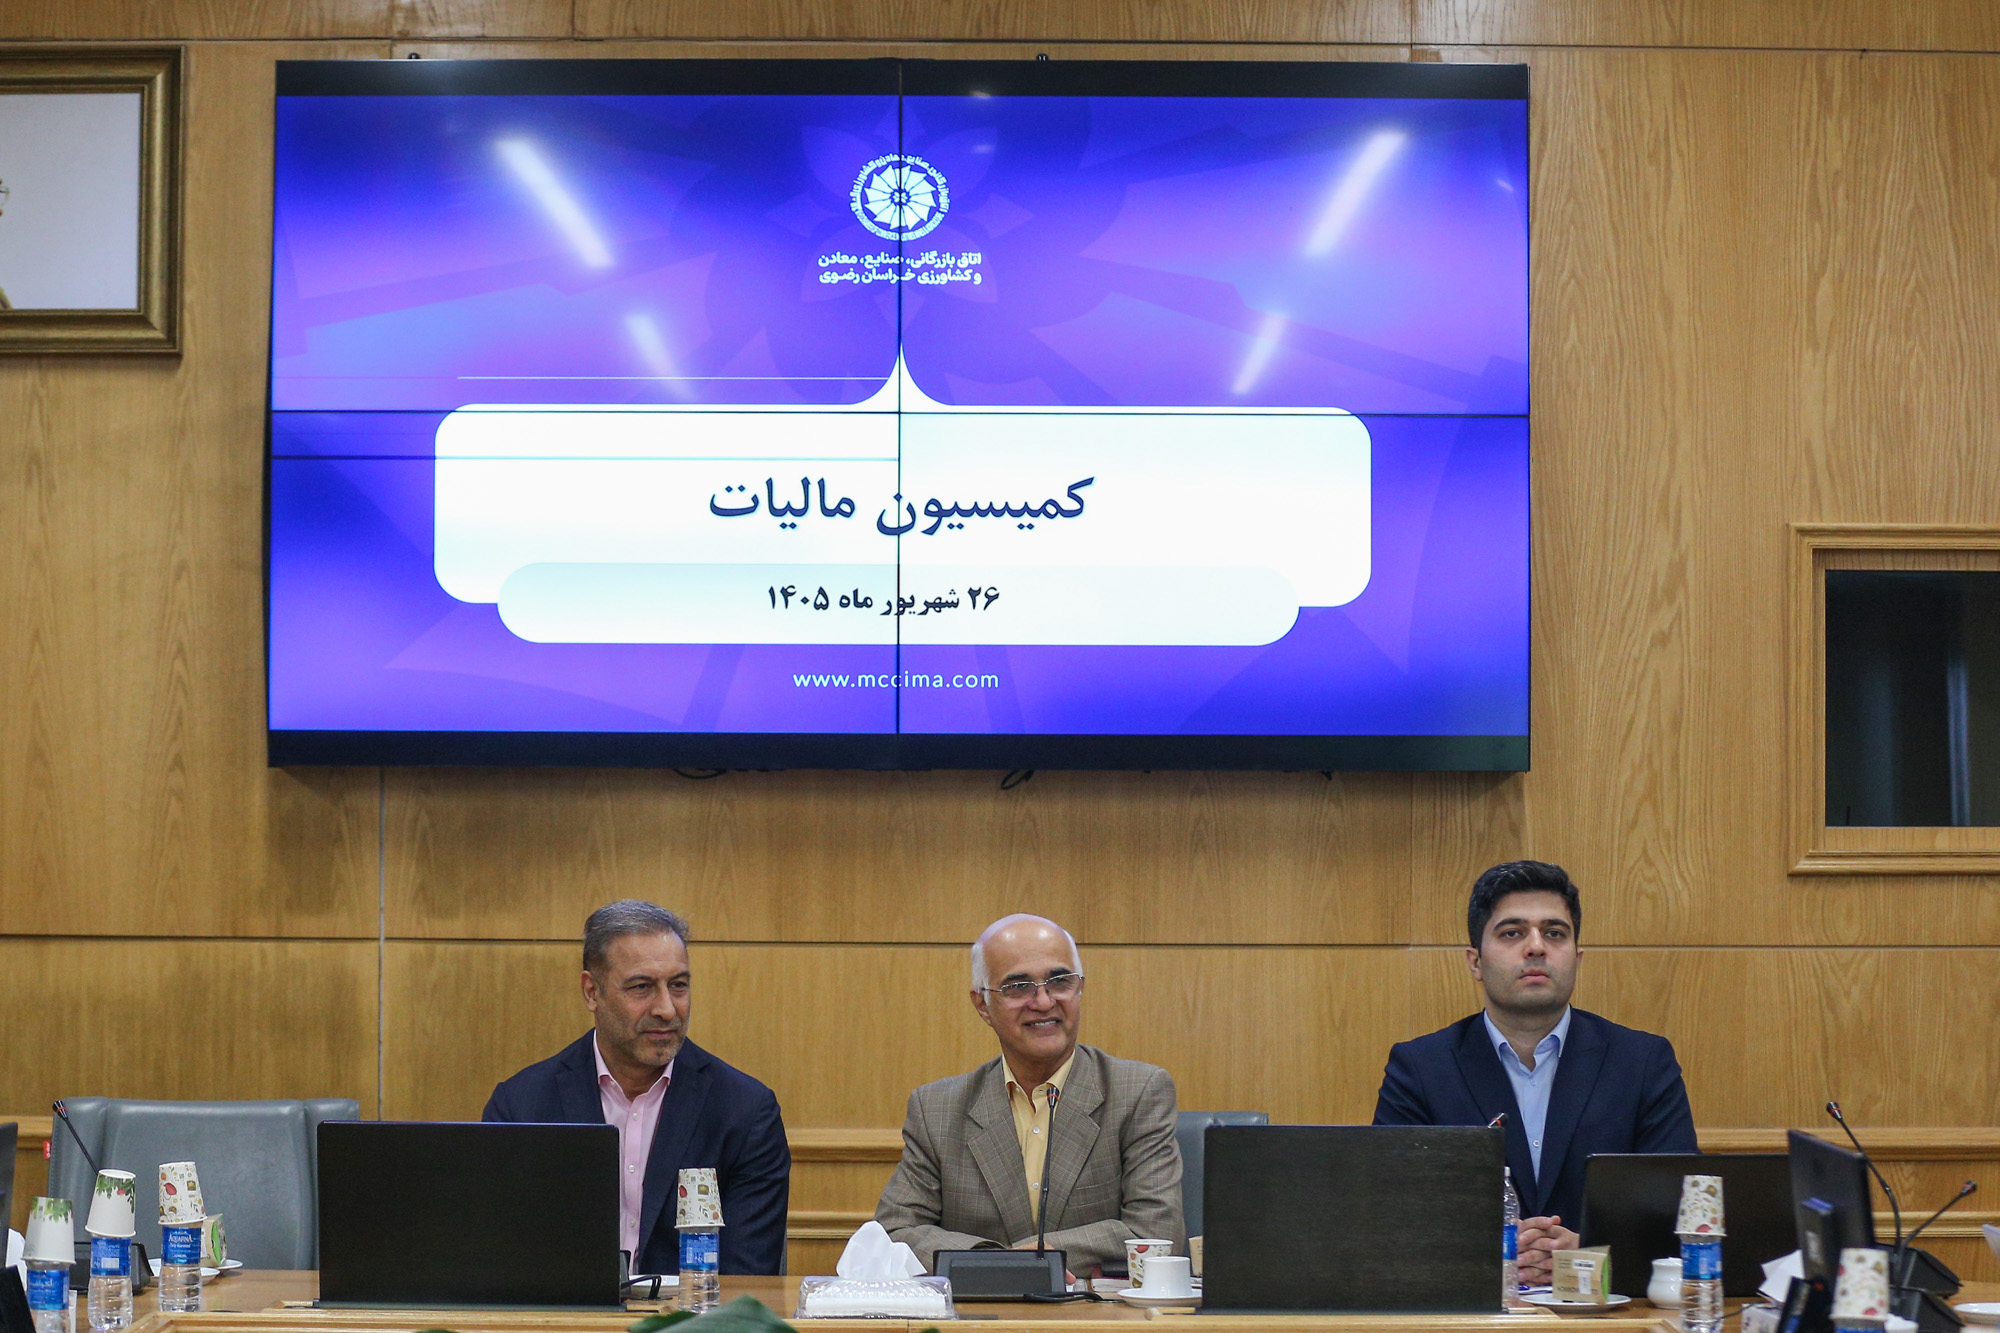
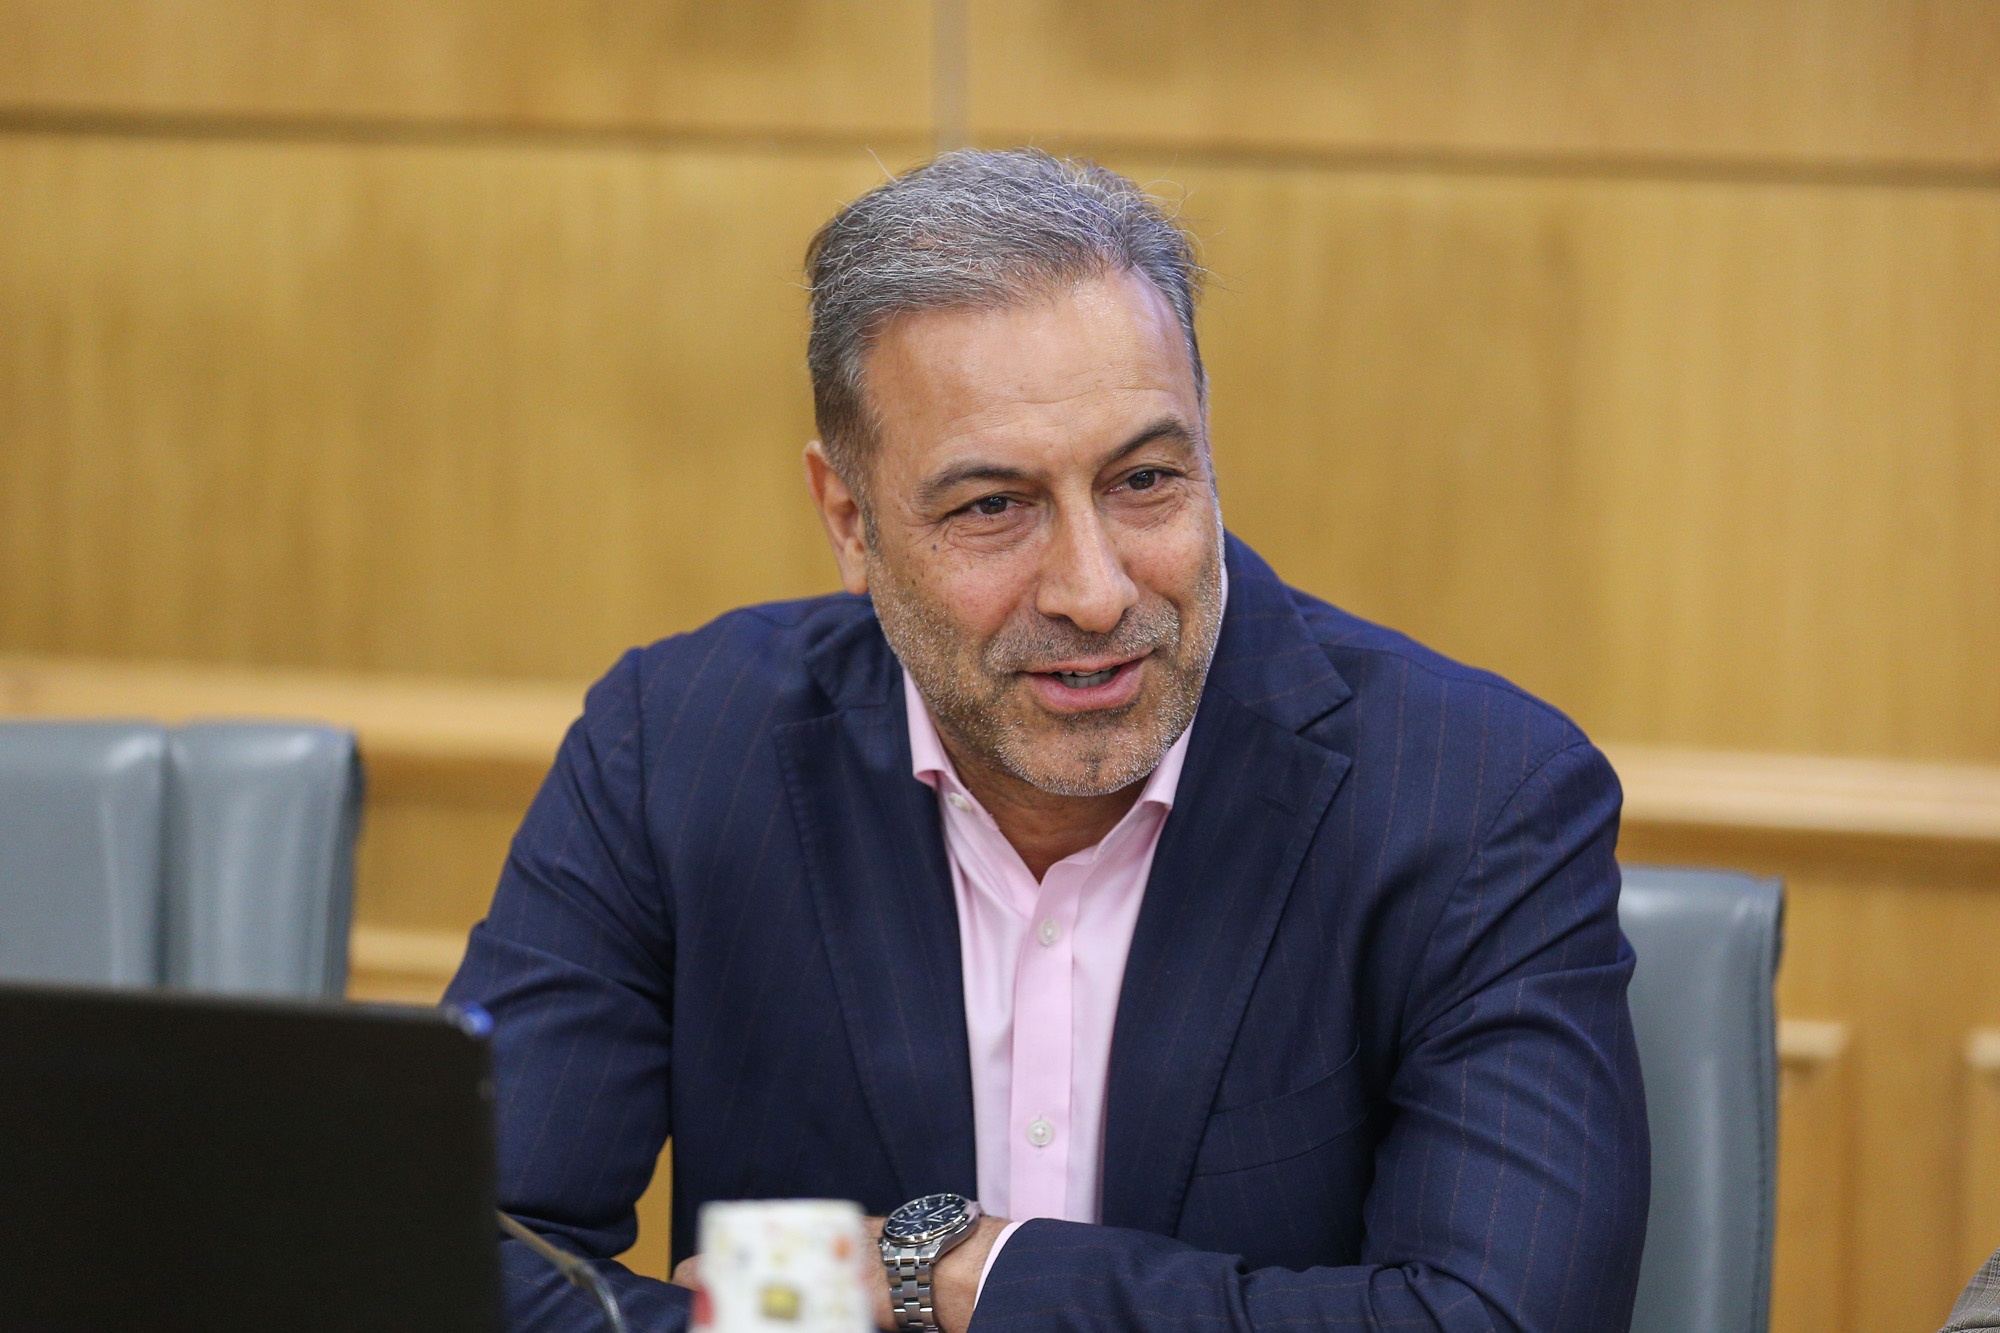
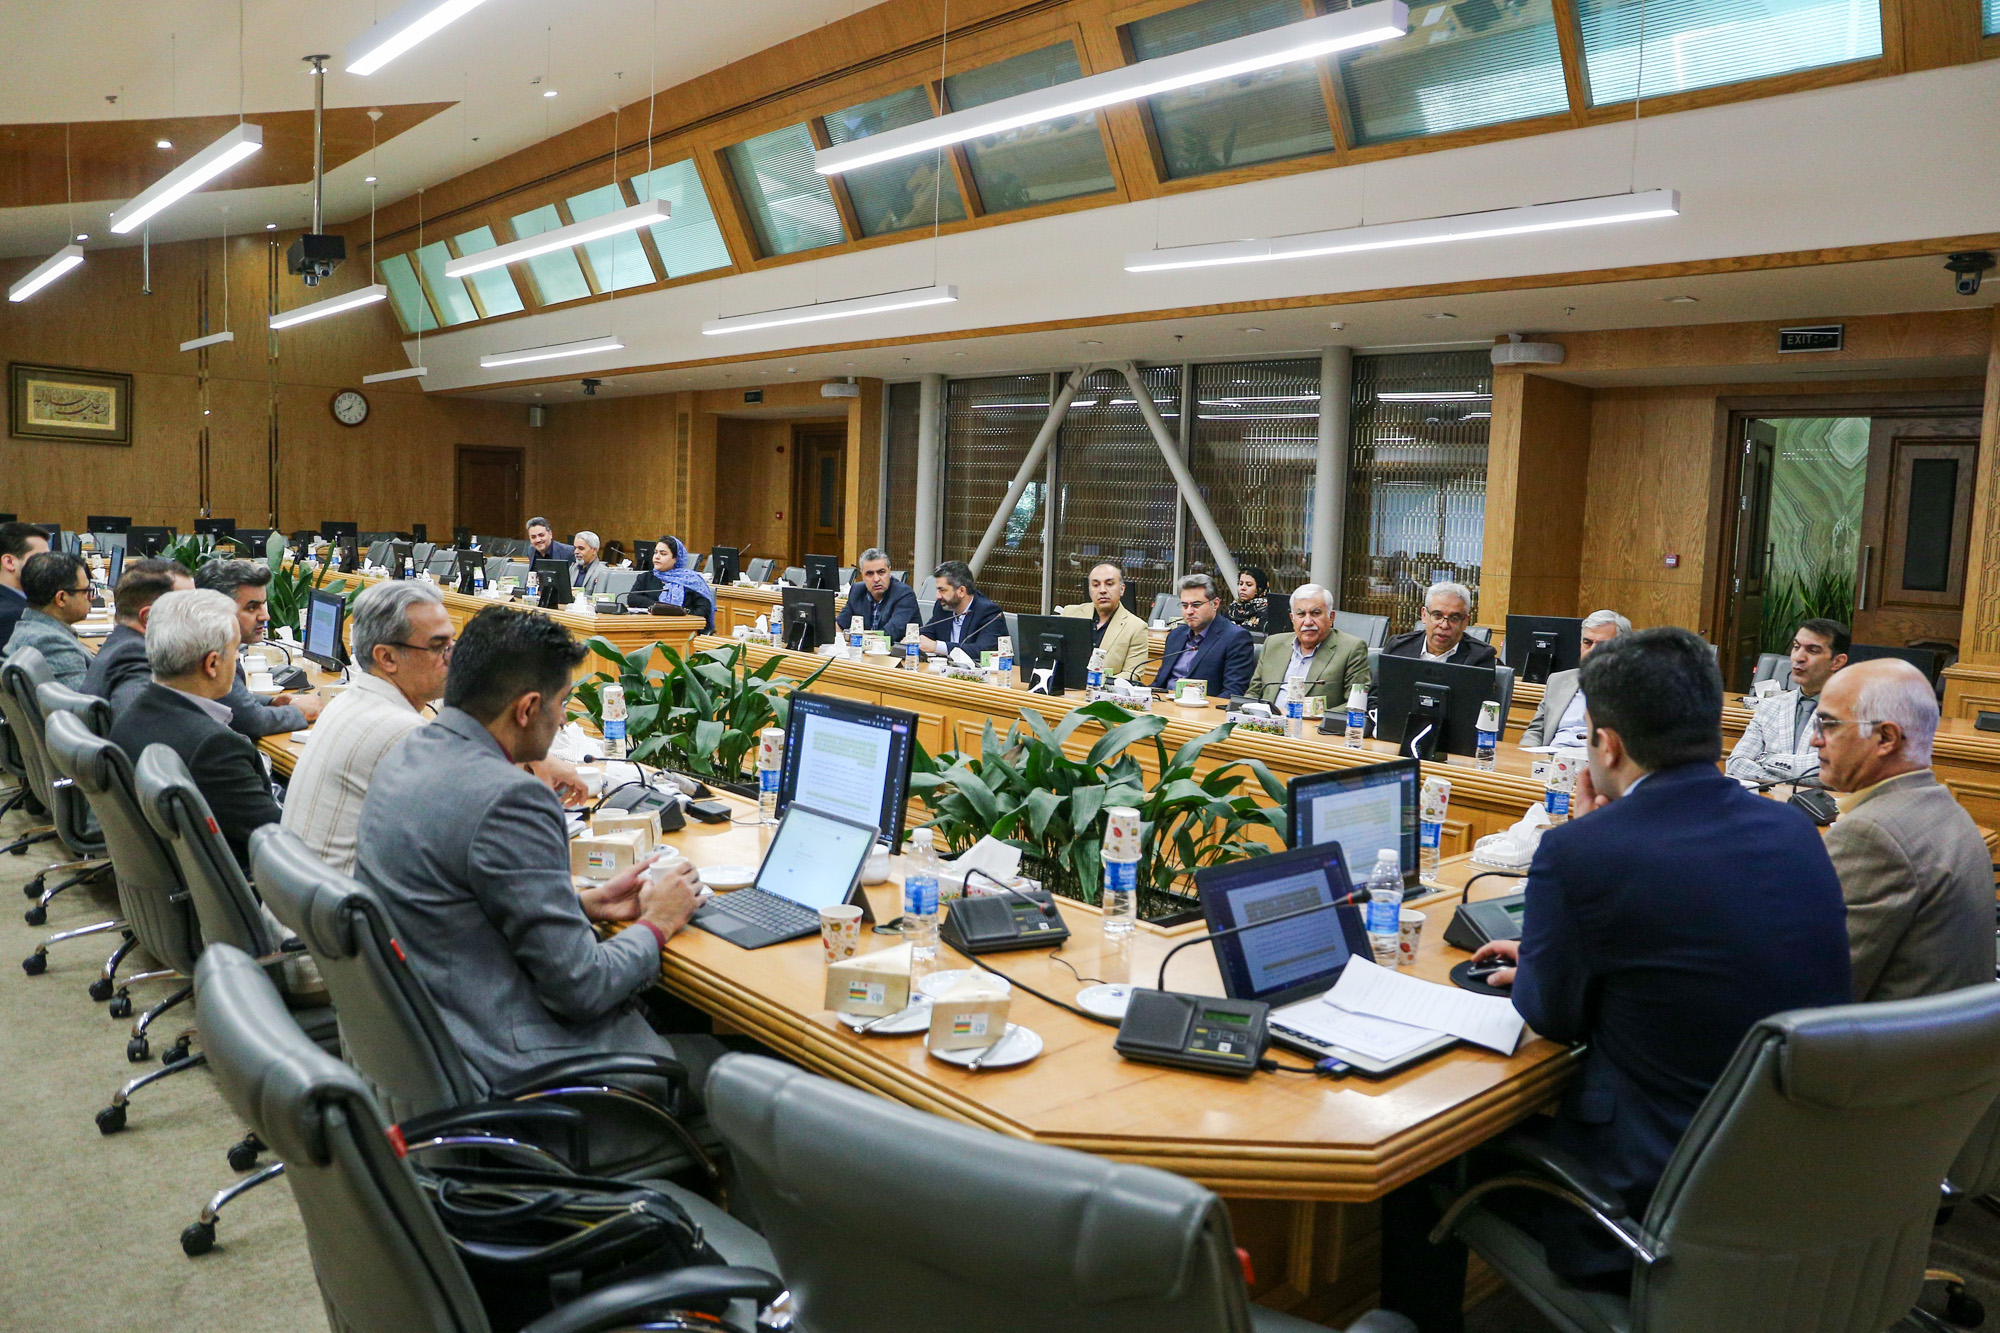
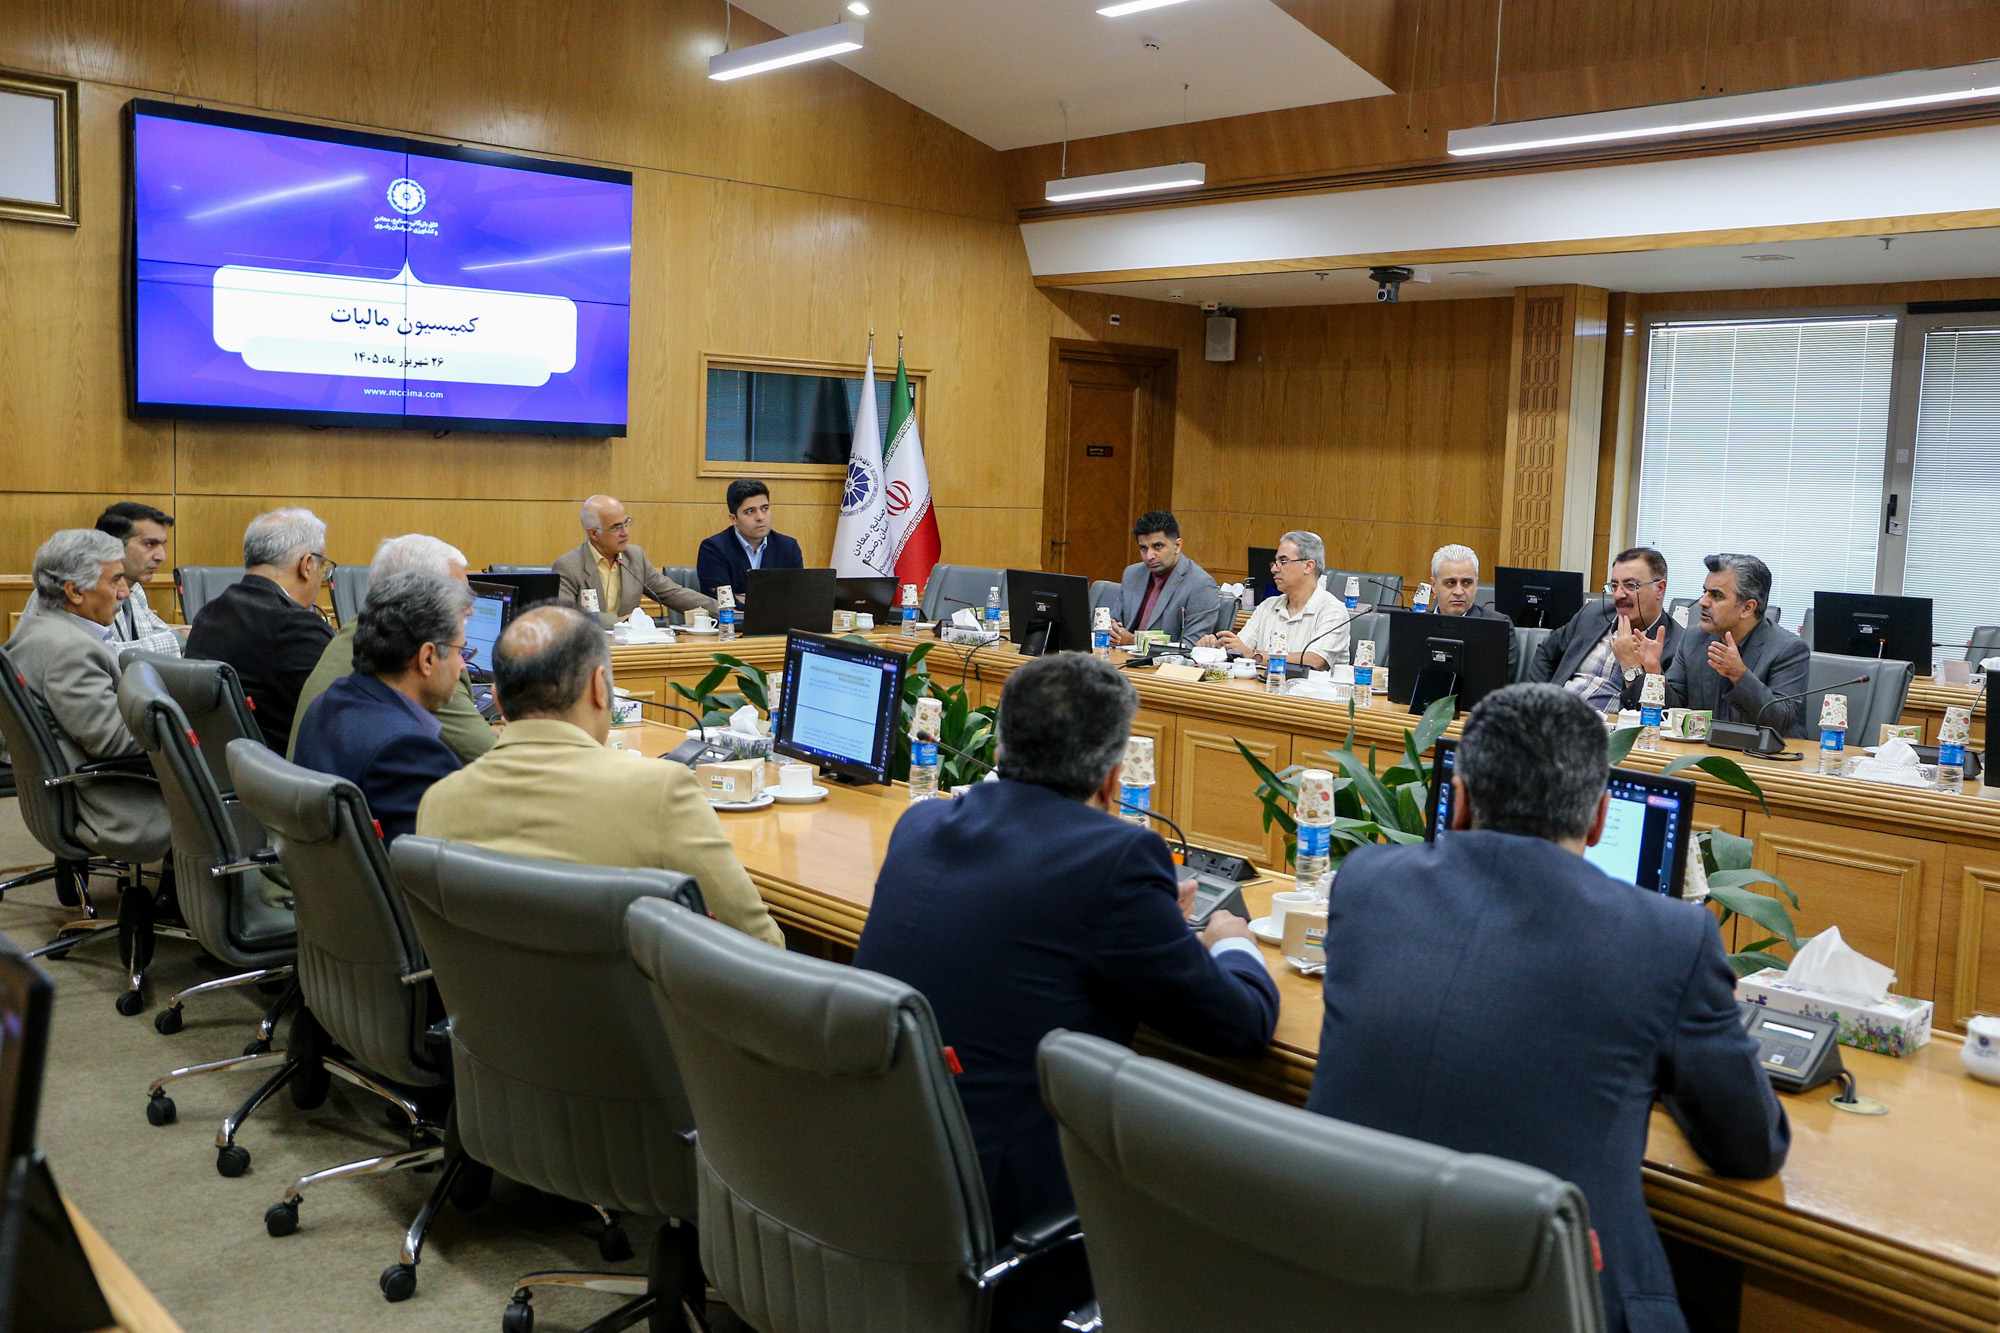
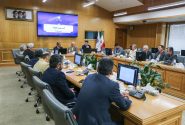
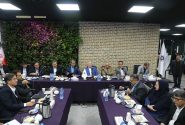
به گزارش روابط عمومی اتاق مشهد، در ابتدای این نشست سید مصطفی شامل، نایبرئیس کمیسیون مالیات اتاق بازرگانی خراسان رضوی، با اشاره به اینکه هدف از برگزاری این جلسه، جمعبندی دیدگاههای بخش خصوصی درباره نحوه اجرای تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و طرح ابهامات موجود با مدیران مالیاتی استان است، افزود: در گذشته اصلاح برگ مالیاتی فرآیندی طولانی داشت و نیازمند تایید مراجع مختلف بود، اما اصلاحیه اخیر اختیار بیشتری به اداره کل امور مالیاتی داده است. با وجود تفویض اختیار به معاونان، در برخی ادارات همچنان درباره اصلاح اشتباه یا بیشبرآوردی مقاومت وجود دارد و گاهی قبول و اصلاح عملکرد مامور مالیاتی به معنای زیر سؤال بردن وی تلقی میشود.
شامل گفت: باید میان اشتباه محاسباتی و اشتباه در اصل تشخیص تفکیک شود و مشخص باشد مرجع مسئول در صورت بروز خطا یا تخلف در رسیدگی چه نهادی است. در بند دوم ماده ۳۰، اصلاح اشتباه مشروط به تغییر نکردن مأخذ یا درآمد مشمول مالیات است؛ در حالی که بند اول شرایط متفاوتی دارد؛ بنابراین باید روشن شود تعریف اشتباه محاسباتی فقط ناظر به بند دوم است و بند اول را نیز شامل نمیشود.
وی افزود: همچنین باید حدود ورود مؤدی، ممیز و اداره کل امور مالیاتی به پروندهها مشخص شود تا موجب برداشتهای متفاوت در اجرا نشود.
نایبرئیس کمیسیون مالیات اتاق بازرگانی خراسان رضوی گفت: موارد قابل طرح و پیگیری با مدیرکل امور مالیاتی و معاونان وی باید از سوی اعضای کمیسیون جمعبندی شود و پروندههایی که پس از طی مراحل دادرسی همچنان دارای ایراد یا ابهام مستند هستند، برای طرح در جلسه با مسئولان مالیاتی آماده شوند.
وی درباره دسترسی نمایندگان اتاق بازرگانی به پروندههای مالیاتی نیز گفت: نمایندگان بند ۳ ماده ۲۴۴ قانون مالیاتهای مستقیم باید پیش از حضور در هیأتهای حل اختلاف امکان مطالعه پروندههای مربوط به خود را داشته باشند و مقرر شده فهرست پروندههای تخصیصیافته در اختیار نمایندگان قرار گیرد تا فرصت کافی برای بررسی آنها پیش از جلسه وجود داشته باشد.
شامل پیشنهاد کرد دسترسی سامانهای مشابه نمایندگان سازمان امور مالیاتی برای نمایندگان بند ۳ نیز فراهم شود.
وی همچنین با اشاره به ظرفیت تخصصی کمیسیون مالیات گفت: اعضای کمیسیون میتوانند دورههای آموزشی کاربردی برای فعالان اقتصادی برگزار کنند و این آموزشها باید علاوه بر مباحث حسابداری، آثار مالیاتی و اجرایی موضوعات را نیز پوشش دهد.
ضرورت تعیین مصادیق بیشبرآوردی مالیاتی
علیرضا خدابخشی، دبیر کمیسیون مالیات اتاق مشهد نیز گفت: بر اساس تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم، هرگاه در محاسبه مأخذ یا درآمد مشمول مالیات بیشبرآوردی صورت گرفته باشد و این موضوع به تایید اداره کل امور مالیاتی برسد و منجر به کاهش مالیات یا جرایم شود، مطابق مقررات اقدام خواهد شد.
خدابخشی ادامه داد: درباره مفهوم بیشبرآوردی میان رؤسای امور مالیاتی، مؤدیان و فعالان اقتصادی اختلاف نظر وجود دارد و لازم است مصادیق آن در کمیسیون بررسی و دیدگاه بخش خصوصی برای طرح در نشست مشترک با مدیران مالیاتی استان جمعبندی شود.
وی درباره دسترسی نمایندگان اتاق به پروندههای مالیاتی نیز گفت: براساس هماهنگی انجامشده با مدیریت دادرسی مالیاتی، فهرست پروندههای تخصیصیافته به هر نماینده قابل دریافت است و نمایندگان میتوانند پیش از تشکیل هیأت برای مطالعه پرونده مراجعه کنند. این امکان باید بهگونهای اجرا شود که نماینده پیش از حضور در جلسه، اطلاعات کافی درباره پرونده داشته باشد.
لزوم تفکیک اشتباه از اشتباه محاسباتی
در ادامه، مهران مرشد، رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد گفت: در ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم، باید میان «اشتباه» و «اشتباه محاسباتی» تفکیک قائل شد و مشخص باشد تعریف اشتباه محاسباتی ناظر به کل ماده است یا صرفاً بند مربوط به آن.
وی افزود: اگر این تعریف برای کل آییننامه بود، باید در بخش تعاریف و اصطلاحات قرار میگرفت، اما قرار گرفتن آن در ذیل بند دوم میتواند نشان دهد که تعریف مذکور به همان بند مربوط است.
مرشد گفت: در بند دوم، اشتباه در محاسبه جرایم، قبوض و اعتبار مالیاتی مطرح است و اصلاح این موارد نباید موجب تغییر مأخذ یا درآمد مشمول مالیات شود، در حالی که بند اول شرایط متفاوتی برای اصلاح اشتباه دارد.
وی افزود: باید مشخص شود چه مرجعی میتواند وقوع اشتباه را اعلام و درخواست اصلاح کند و آیا مؤدی، ممیز و اداره کل امور مالیاتی از اختیار یکسانی برخوردارند یا خیر.
مرشد با اشاره به یک پرونده مالیاتی گفت: در یک پرونده مربوط به ارزش منصفانه یک شرکت وارداتی، بدون تغییر مبنای تشخیص، نرخ ارز مورد استفاده در محاسبات اصلاح شد و با وجود قطعی شدن برگ مالیاتی، اصلاح انجام گرفت. این موضوع نشان میدهد باید میان تغییر مبنای تشخیص و اصلاح اشتباه در بهرهبرداری از اطلاعات تفاوت قائل شد.
وی درباره بخشنامه مربوط به تبصره ۲ ماده ۳۰ نیز گفت: اگر قرار باشد ماده ۳۰ در مرحله ماده ۲۳۸ یا پس از آن اجرا شود، باید نسبت آن با بخشنامه و سایر مراحل رسیدگی روشن باشد و مشخص شود آیا طی شدن مراجع دیگری مانند شورای عالی مالیاتی ضرورت دارد یا خیر.
وی تاکید کرد: حدود اختیار مراجع برای ورود به پروندههای قطعی باید صریح باشد تا از تفسیرهای متفاوت و ورود خارج از صلاحیت جلوگیری شود.
اصلاح محاسبه نباید با تغییر مبنای تشخیص خلط شود
محمد قبول، حسابدار رسمی و عضو کمیسیون مالیات اتاق مشهد نیز گفت: در بررسی ماده ۳۰ باید میان اصلاح محاسبات و تغییر مبنای تشخیص مالیات تفکیک شود.
وی افزود: اگر موضوع صرفاً اصلاح محاسبه جرایم، قبوض یا ارقام باشد، نمیتوان آن را با تغییر مأخذ یا درآمد مشمول مالیات یکسان دانست و باید حدود هر یک از این موارد مشخص باشد.
قبول گفت: برای جلوگیری از اختلاف در رسیدگی، لازم است مصادیق قابل اصلاح و مرجع مجاز برای ورود به پرونده بهصورت روشن تعیین شود.
وی با اشاره به بررسی پروندههای مؤدیان بزرگ در هیأتهای حل اختلاف مالیاتی گفت: در جلساتی که هر دو یا سه هفته یکبار با مسئولان برگزار میشود، آماری ارائه شده که نشان میدهد ۸۳ درصد پروندههای مؤدیان بزرگ یا پروندههای با مالیات بیش از ۱۰ میلیارد تومان به هیأتها ارجاع شده است.
قبول افزود: در زمان بررسی لایحه باید به موضوعات و مصادیق پاسخ داده شود و نمیتوان صرفاً به کلیات اکتفا کرد.
وی گفت: با توجه به تفکیک مرکز دادرسی مالیاتی و سازمان امور مالیاتی، ممکن است هر بخش مسئولیت را به بخش دیگر ارجاع دهد. پیشنهاد این است که موضوع از مسیر مرکز دادرسی پیگیری و برای اصلاح مقررات به وزیر امور اقتصادی و دارایی منتقل شود.
مبنای ورود پس از قطعیت پرونده روشن شود
فرهاد عبدالله زاده، عضو کمیسیون مالیات اتاق خراسان رضوی نیز با اشاره به اختلاف درباره اجرای یک رأی مالیاتی گفت: نماینده در گزارشی، اجرای قرار کارشناسی را تایید کرده، اما در رأی صادرشده میزان مالیات کاهش یافته است.
وی افزود: درباره امکان ورود اداره امور مالیاتی پس از قطعی شدن پرونده نیز اختلاف نظر وجود دارد؛ یک نظر امکان ورود را مطرح میکند و نظر دیگر با استناد به تبصره ۲ ماده ۳۰ آن را منتفی میداند.
عبداللهزاده گفت: اگر برگ مالیاتی قطعی شده باشد، باید مشخص شود اداره امور مالیاتی بر اساس چه مستندی میتواند دوباره وارد پرونده شود و مستندات و آرای موجود در این زمینه باید بررسی شود.
مبنای قانونی اخذ تعهد از مؤدیان مشخص شود
در ادامه، حسین عبادی، رئیس کمیته مالیات بر عایدی سرمایه کمیسیون مالیات اتاق مشهد با اشاره به روند رسیدگی به برخی پروندههای مالیاتی گفت: در مواردی پس از دریافت مدارک از مؤدی، موضوع در جلسه بررسی میشود، اما نحوه استفاده از مدارک و تاثیر آن بر تصمیم یا رأی نهایی باید برای مؤدی روشن باشد.
وی با اشاره به مطالبه برخی تعهدنامهها از سوی واحدهای مرتبط با مبارزه با پولشویی گفت: ابتدا باید مشخص شود آیا تخلفی رخ داده است یا خیر و سپس درباره اخذ تعهد تصمیمگیری شود.
عبادی افزود: اخذ تعهد پیش از روشن شدن اصل موضوع نیازمند بررسی مبنای قانونی است و در مواردی که چنین تعهدی مطالبه شده، باید مشخص شود این رویه موردی است یا موارد مشابه دیگری نیز وجود دارد.
وی همچنین بر شفافسازی گردش وجوه و ارائه اسناد مربوط به دریافت، ثبت، هزینه و تسویه مبالغ مورد بررسی تاکید کرد.
مسئولیت خطاهای سیستمی در رسیدگی مالیاتی مشخص شود
حشمتی، عضو کمیسیون نیز با اشاره به مفهوم محاسبه گفت: محاسبه میتواند به معنای رسیدگی و بررسی نیز مورد استفاده قرار گیرد و اگر این برداشت پذیرفته شود، دامنه شمول اشتباه میتواند گستردهتر از یک خطای عددی باشد.
وی افزود: با توجه به اینکه بسیاری از اوراق مالیاتی بهصورت سیستمی صادر میشود، مشخص نیست در صورت بروز اشتباه، مسئولیت متوجه مامور مالیاتی است یا سیستم. این موضوع باید با مقررات مربوط به صدور و تنظیم اوراق تشخیص مالیات هماهنگ شود.
جایگاه تعریف اشتباه محاسباتی در آییننامه مشخص شود
سمانه مرادی، عضو جامعه مشاوران رسمی مالیاتی، گفت: در آییننامهها معمولاً در ماده نخست، اصطلاحات و تعاریف کلی مشخص میشود. اگر قرار بود تعریف اشتباه محاسباتی ناظر بر کل آییننامه باشد، انتظار میرفت این تعریف در بخش تعاریف عمومی درج شود.
وی افزود: از آنجا که تعریف مورد بحث در ذیل بند مربوط به اصلاح اشتباه آمده است، میتوان استنباط کرد که این تعریف ناظر بر همان بند و همان حکم خاص است، نه لزوماً تمام موارد آییننامه.
ابهام در نحوه ورود مجدد به پروندههای قطعی مالیاتی
همچنین محسن معینیزاده، عضو کمیسیون گفت: در یکی از پروندهها، نماینده در گزارشی که ارائه کرده، صراحتا نوشته است که گزارش اجرای قرار کارشناس مورد تایید اوست، اما در رأی صادرشده، مبلغ مالیات کاهش پیدا کرده است. این در حالی است که درباره امکان ورود مجدد به چنین پروندهای با استناد به مقررات مربوط از جمله مواد ۲۲۸ و ۲۳۸ قانون مالیاتهای مستقیم، اختلاف نظر وجود دارد.
وی افزود: یک کارشناس معتقد است با توجه به تبصره ۲ ماده ۳۰ امکان ورود وجود ندارد، در حالی که کارشناس دیگری نظر متفاوتی دارد. اگر پرونده قطعی شده باشد، باید مشخص شود که آیا اداره امور مالیاتی امکان ورود مجدد به آن را دارد یا خیر.
معینیزاده ادامه داد: در یک مورد، در رأی به اجرای گزارش کارشناس اشاره و تاکید شده که گزارش مجری قرار مورد تایید است، اما در ادامه رأی، نتیجهای متفاوت اتخاذ شده است. بنابراین باید مصادیق مشابه بررسی شود تا حدود ورود مجدد به پروندههای قطعی و نحوه اصلاح یا بررسی آرای صادرشده بر اساس مواد ۲۲۸ و ۲۳۸ بهطور دقیق مشخص شود.
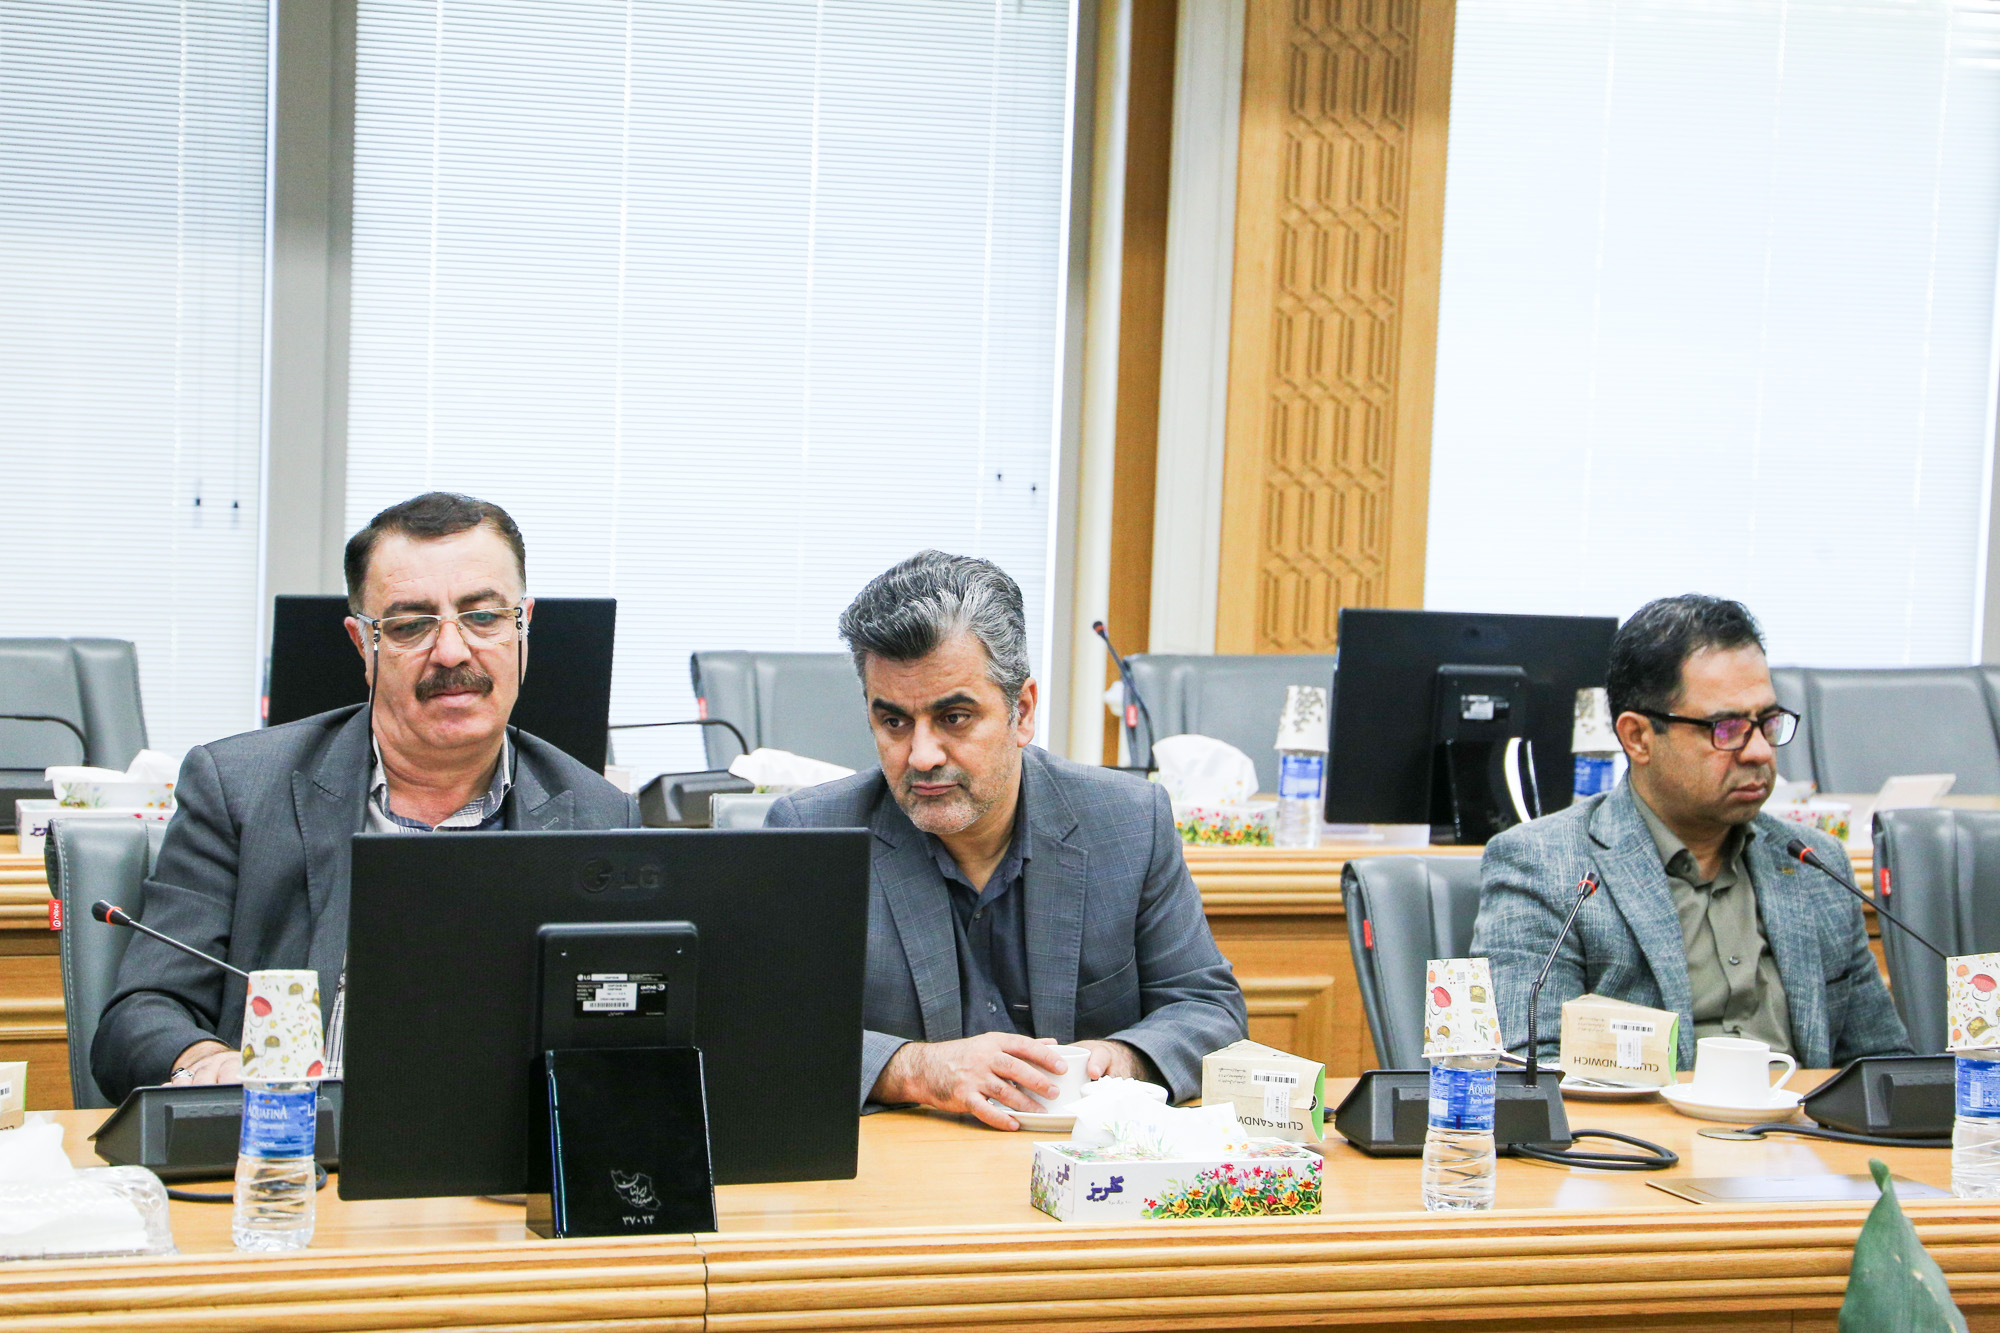
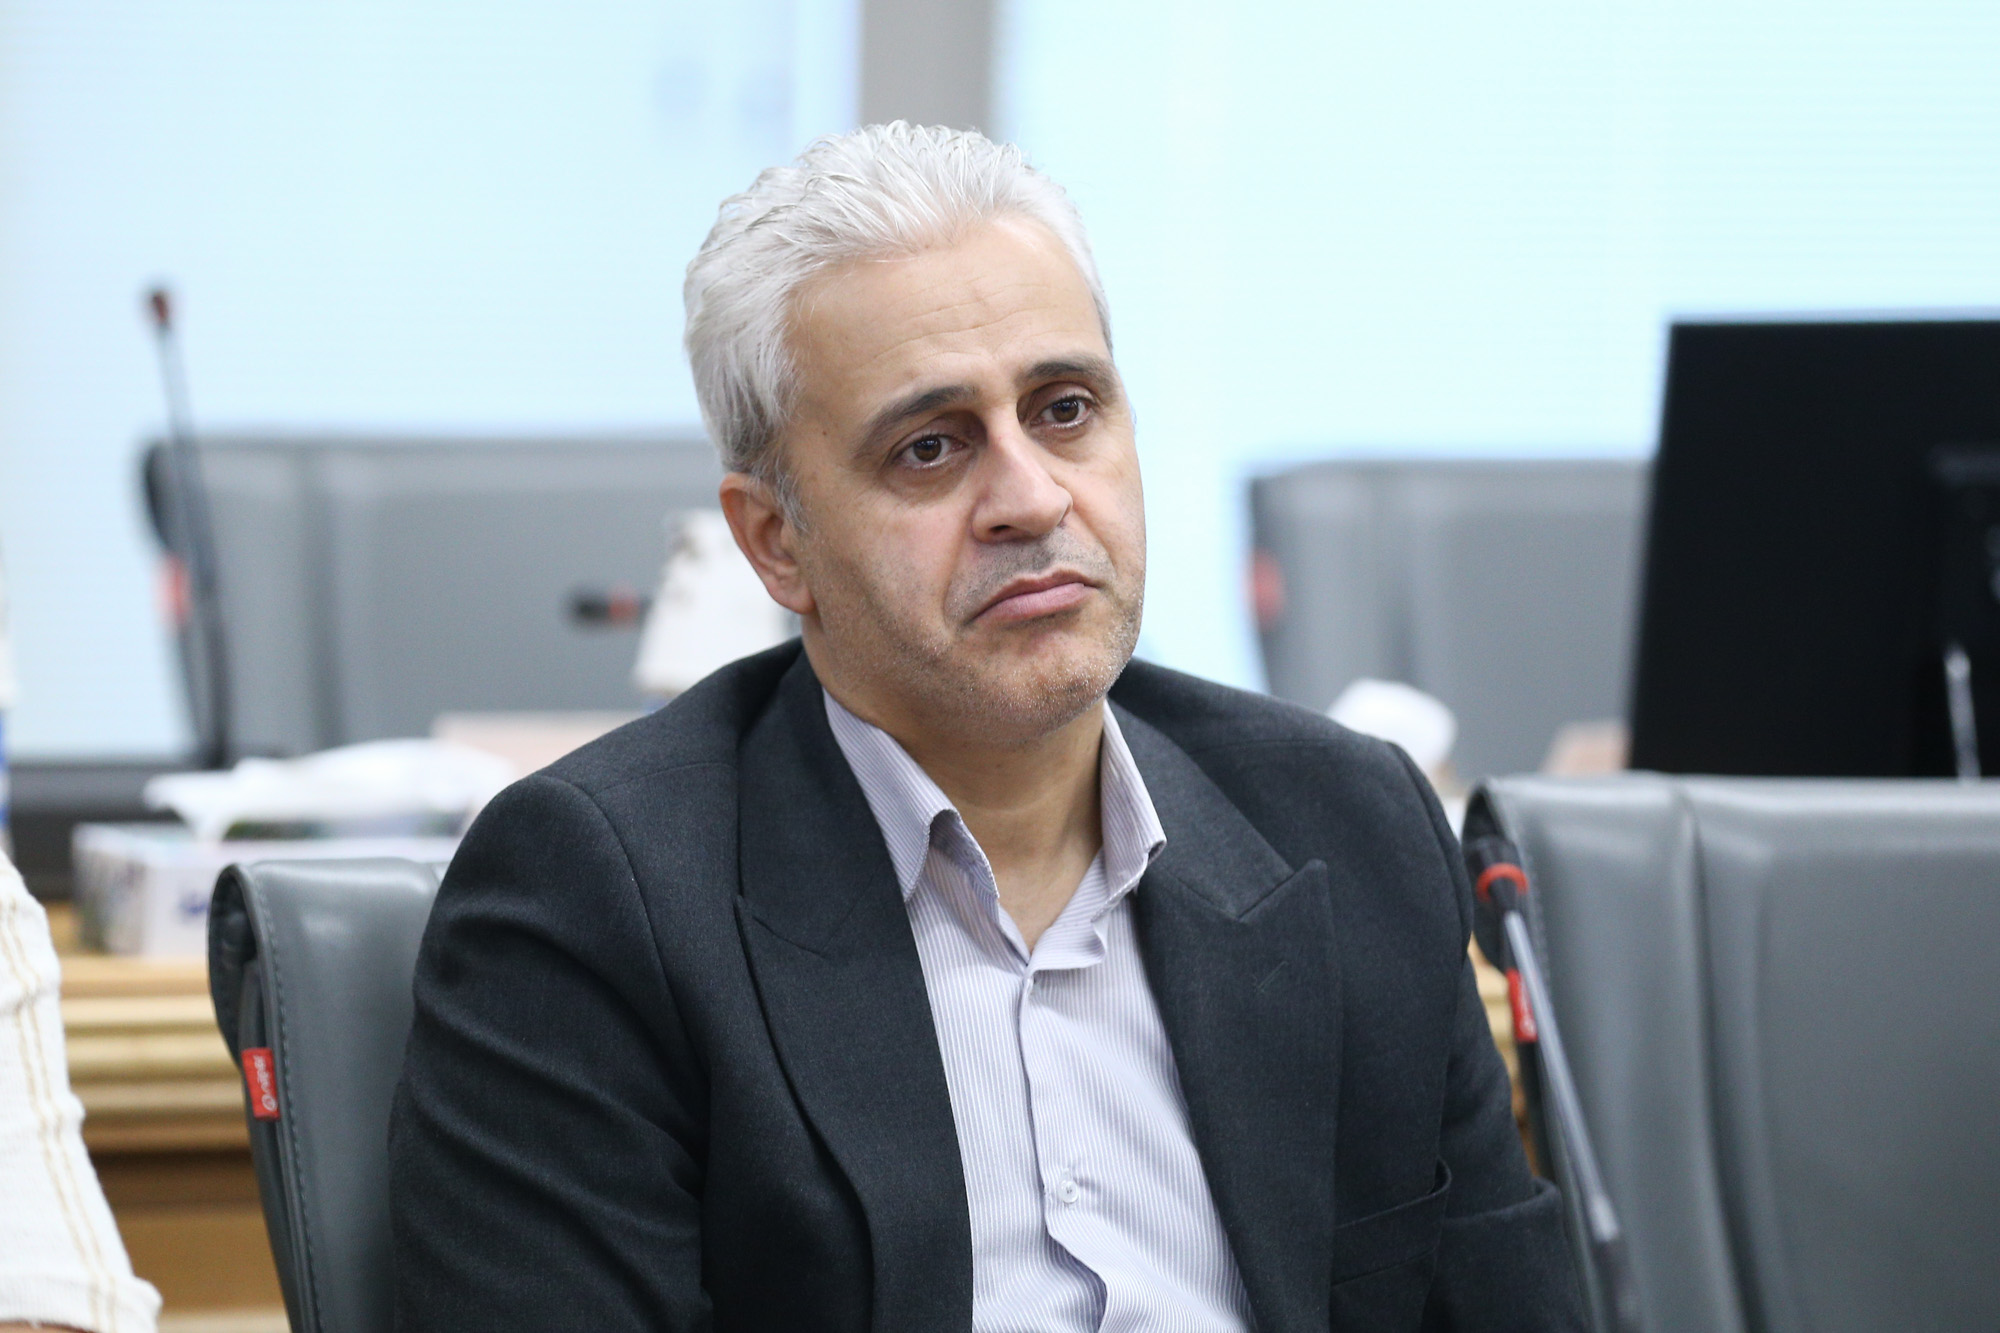
در این جلسه همچنین بر ضرورت جمعبندی مصادیق اختلافی، تعیین دقیق حدود اختیارات مراجع مالیاتی، فراهم شدن دسترسی مناسب نمایندگان اتاق به پروندههای مالیاتی و ایجاد سازوکار روشن برای اصلاح اشتباهات پس از قطعیت پروندهها تاکید شد.
در پایان این نشست، شامل، نایب رئیس کمیسیون مالیات اتاق خراسان رضوی یادآور شد: با توجه به صدور دستورالعمل 200.1405.37 تاریخ 6 مردادماه 1405 با موضوع تسعیر ارز، برخی ایرادات بر این دستورالعمل توسط اعضای کمیسیون مالیات بررسی شده و مقرر گردیده تا طی نامه ای به ریاست سازمان مالیاتی کشور انتقال یابد.


ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰