
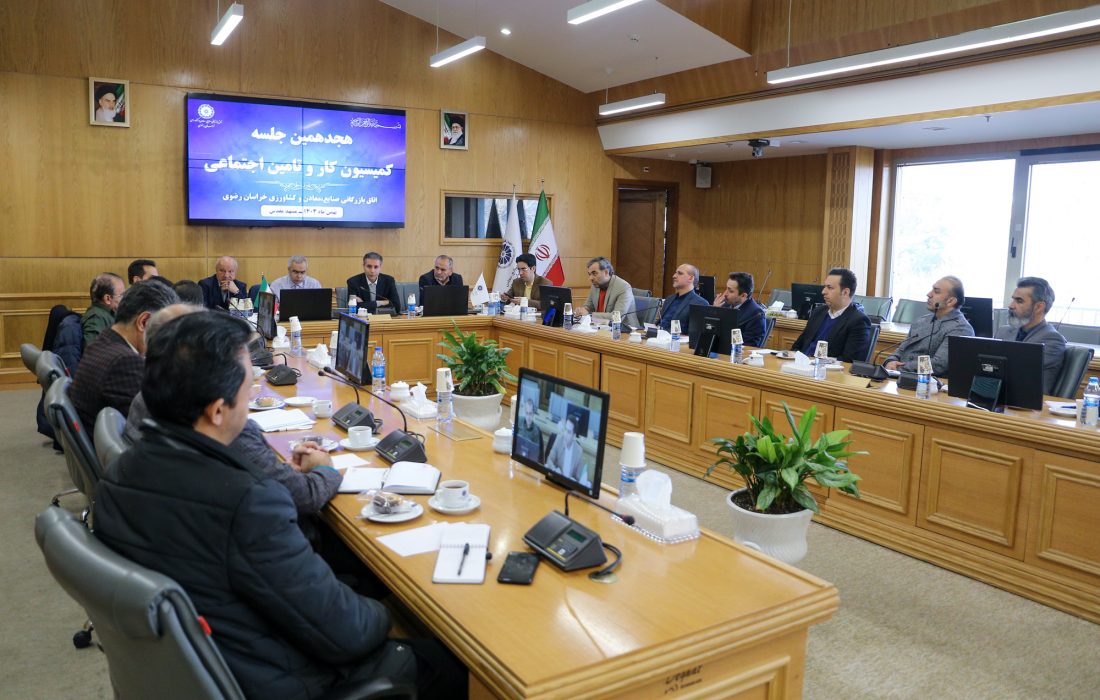
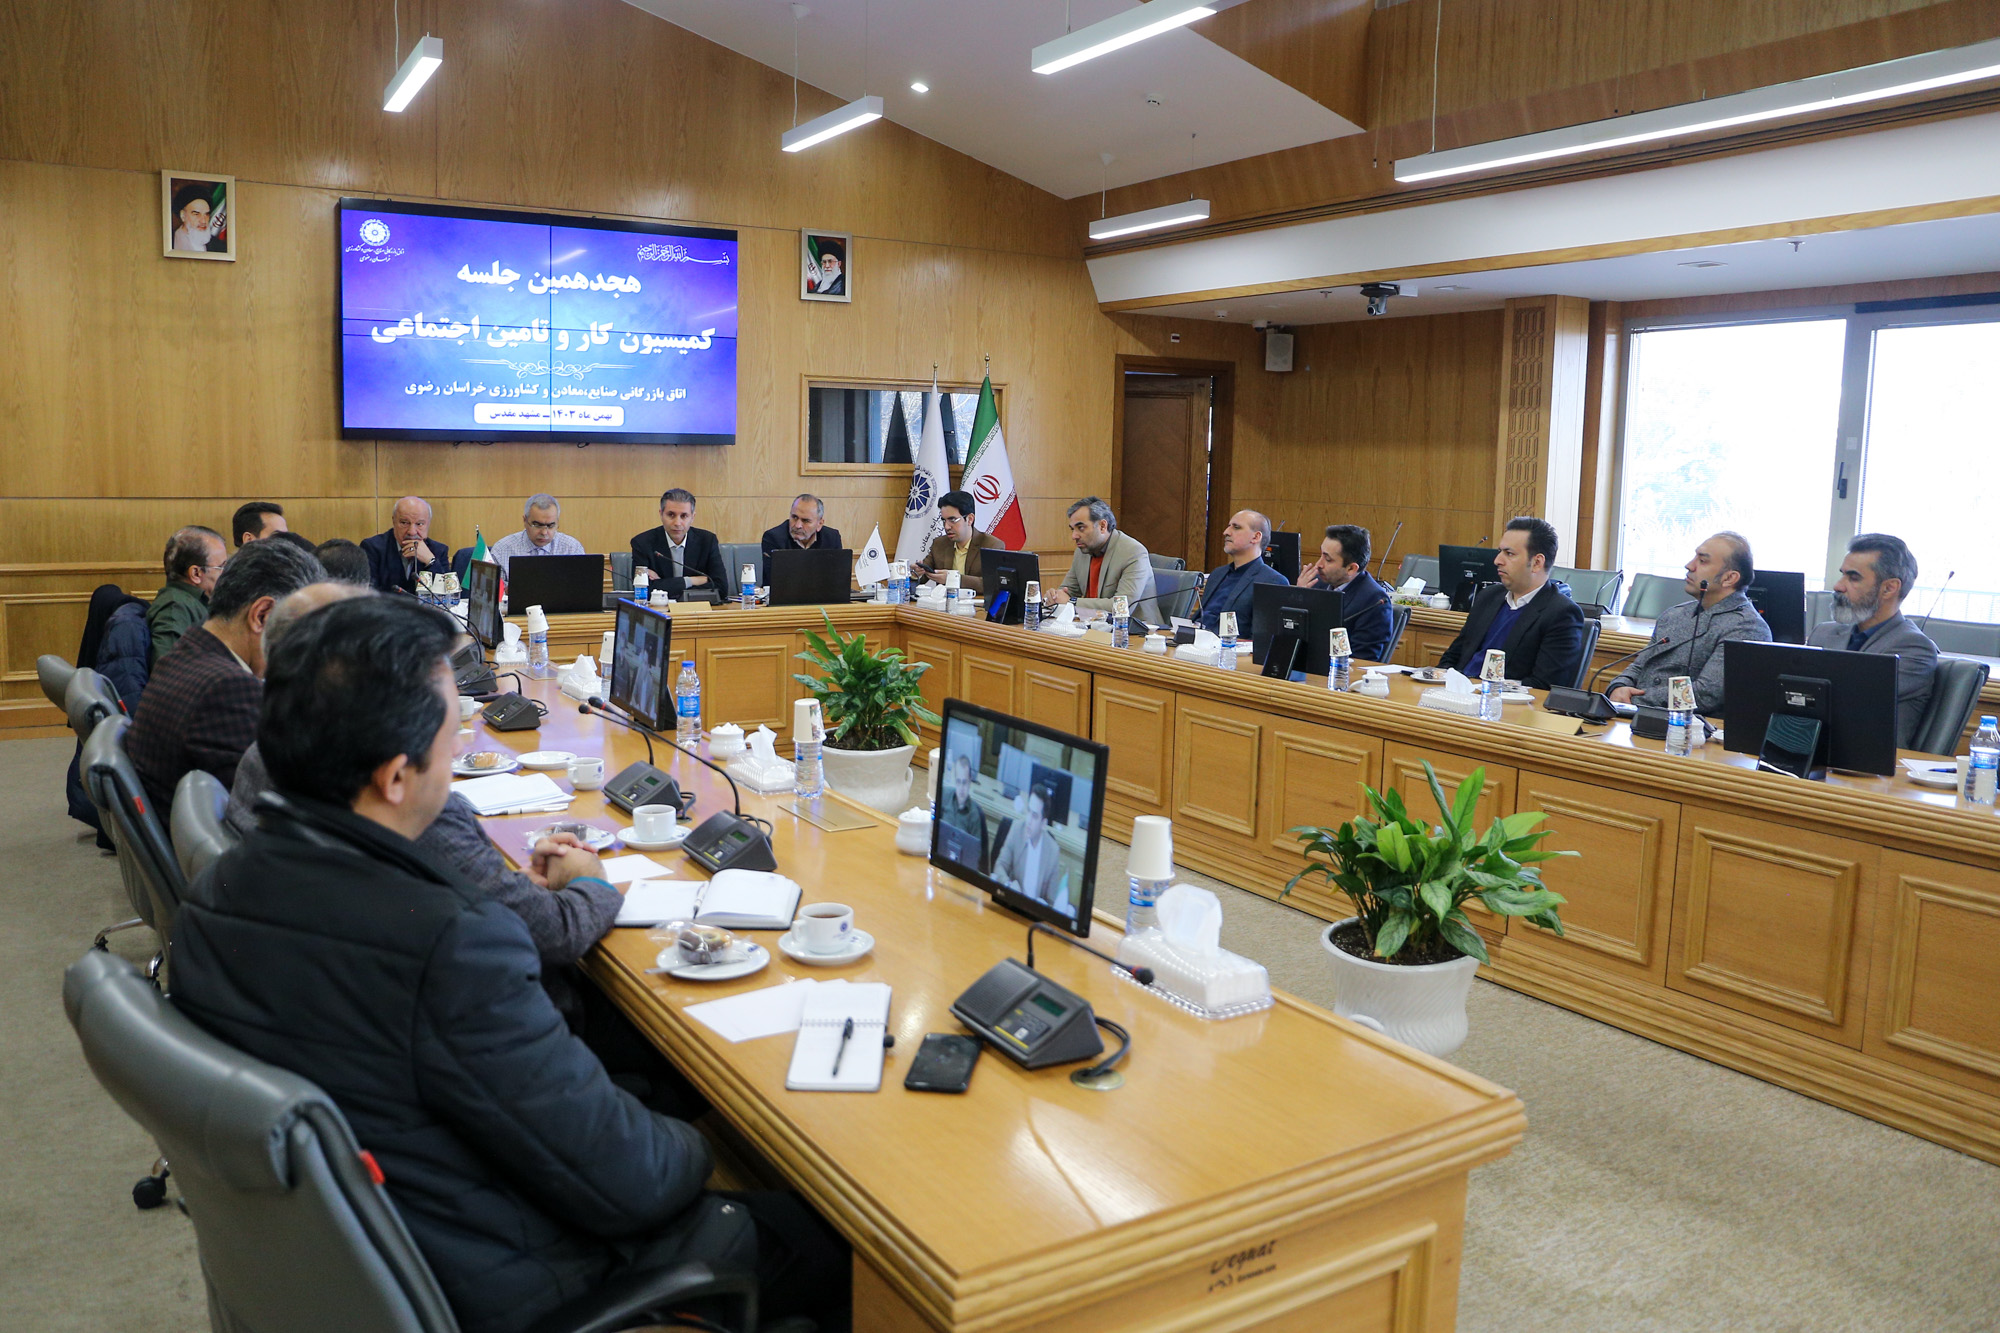
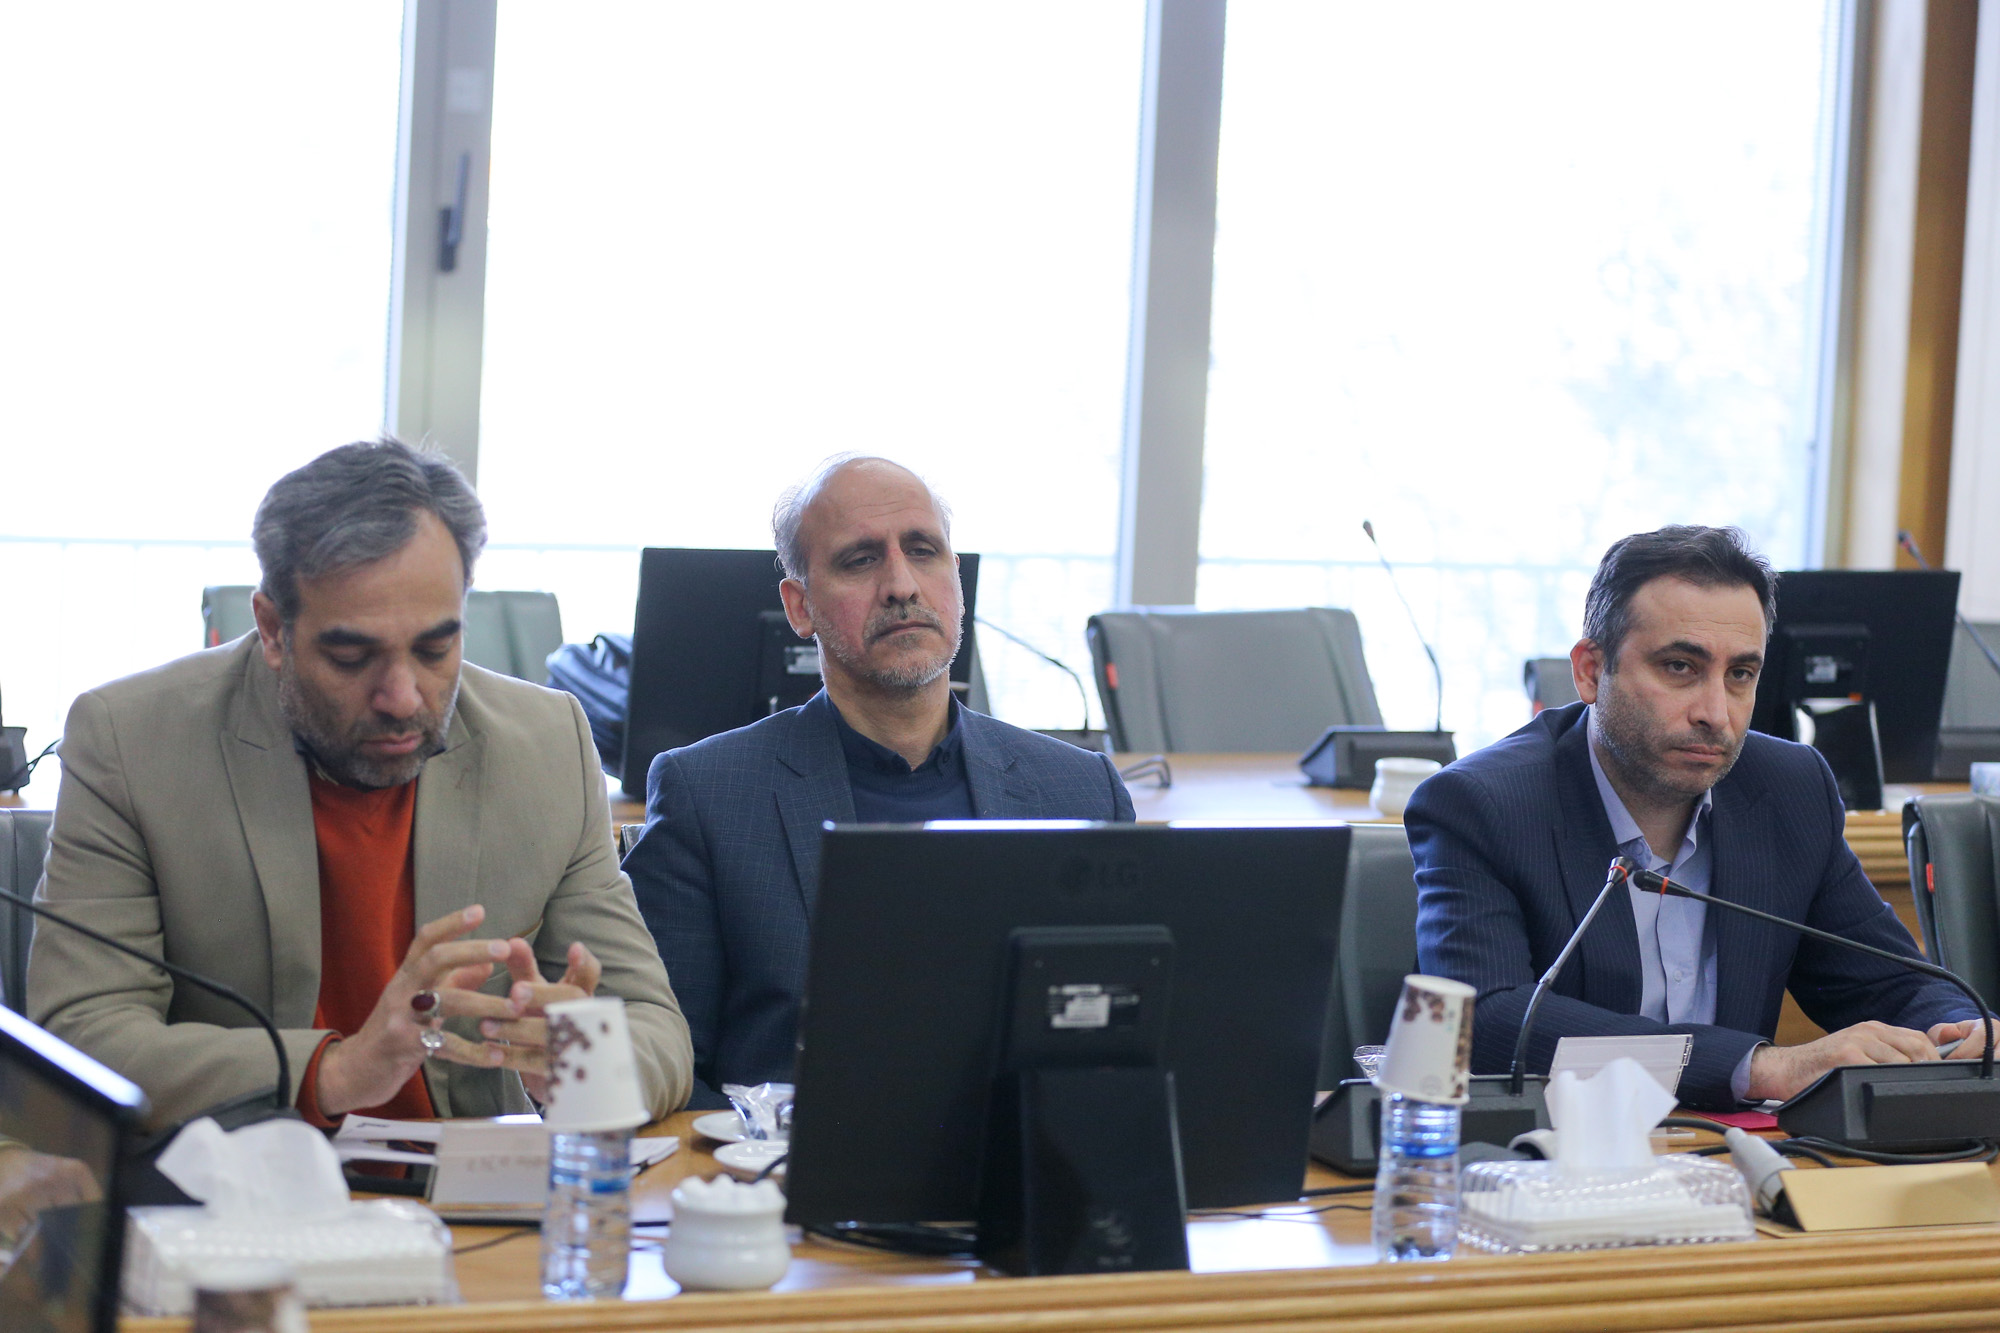
به گزارش روابط عمومی اتاق بازرگانی، صنایع، معادن و کشاورزی خراسان رضوی، جواد نیشابوری، رئیس کمیسیون کار و تامین اجتماعی اتاق مشهددر ابتدای نشست اظهار کرد: در حال حاضر، شرایط کارخانهها نسبت به دوران کرونا نامساعدتر شده است. دستورالعملها و بخشنامههای متعدد و ناگهانی، تولیدکنندگان را با چالشهای متعددی روبهرو ساختهاند. کمبود نقدینگی و نیروی کار نیز مشکلات را دوچندان کرده و امیدواریم که نگاه به صنعت تغییر کند.
در ادامه، سید رحیم کابلی، مشاور تامین اجتماعی اتاق بازرگانی خراسان رضوی، در خصوص نامه استانداردسازی کاربرگ شماره ۳ بیمه خاطرنشان کرد: سازمان تامین اجتماعی دارای تعهدات بلندمدت و کوتاهمدتی است و تامین این هزینهها و پاسخگویی به تعهدات از محل وصول حق بیمه انجام میشود. با این حال، وصول حق بیمه نباید به تخطی از قانون و ایجاد نارضایتی در میان کارفرمایان منجر شود. اگر سازمان تامین اجتماعی بر درآمدهای پایدار تمرکز کند، با مشکلات کمتری مواجه خواهد شد.
وی افزود: بر اساس مفاد اصلاحیه بند (5) قسمت «د» فصل سوم بخشنامه (11) جدید درآمد و ملحقات آن، چنانچه کد کارگاهی وجود داشته باشد و ارائه خدمات در کارگاه ثابت صورت بگیرد، صورتحساب باید در کاربرگ شماره ۳ بیمه ثبت شود. با این حال، مطابق با نامه استانداردسازی کاربرگ شماره ۳، در تمامی گزارشهای محاسباتی مختومه، اسناد هزینه مشمول ضوابط کاربرگ شماره ۳ باید صرفاً با درج شماره کارگاه و ردیف پیمان مربوطه تنظیم شوند.
انتقاد از بروکراسیهای اداری و تأثیر آن بر فضای کسبوکار
در ادامه این نشست، علی رضایی، از فعالان حوزه حقوقی که در این جلسه به عنوان میهمان حضور داشت، عنوان کرد: ماده 38 قانون تامین اجتماعی مربوط به قوانین انجام کار بهصورت مقاطعهکاری و واگذاری است، یعنی این قوانین از حال به آینده تسری دارد. با این حال، بنا به برداشتهای انجامشده در بند 5 بخشنامه تنقیح و تلخیص بخشنامه 11 جدید درآمد و ملحقات آن، تمامی صورتحسابهایی که از کارگاههای صنعتی، فنیمهندسی و خدماتی صادر شده بود، مشمول کاربرگ شماره ۳ بیمه شدهاند.
وی افزود: با پیگیریهای فراوان در سال 1402، مقرر شد که تمامی فاکتورهای صادره بابت خرید کالا، تجهیزات، اقلام مصرفی و ماشینآلات از شمول حق بیمه خارج شوند. اما بخشنامهای که در اسفندماه 1402 صادر شد، مسیر اجرایی این موضوع را تغییر داد و مجدداً برخی از موارد را مشمول کاربرگ شماره ۳ کرد.
در ادامه، عبدالله ابراهیمی، عضو کمیسیون کار و تامین اجتماعی اتاق بازرگانی خراسان رضوی، اظهار کرد: پیشنهاد میشود تبعات دستور استانداردسازی کاربرگ شماره ۳ به معاونت بیمهای سازمان تامین اجتماعی منعکس گردد. نکته اینکه حسابرسیها و ادارات کل استانها موظف به اجرای این دستور هستند؛ اما همکاریهای لازم در سطح استانی وجود دارد.
لزوم توقف بخشنامههای خلقالساعه
در ادامه این نشست، احمد عبداللهزاده، دبیر کانون انجمنهای صنفی کارفرمایی خراسان رضوی، تأکید کرد: اگر دولت بدهی خود به تامین اجتماعی را پرداخت نمیکند، کارفرمایان نیز نباید متحمل این فشار شوند. کارفرمایان مشکلات متعددی از جمله تامین منابع مالی، پرداخت حقوق کارگران و مالیات دارند. اجرای بخشنامههای خلقالساعه باید متوقف شود تا فضای کسبوکار بهبود یابد.
محمد اثنیعشری، عضو کمیسیون کار و تامین اجتماعی اتاق بازرگانی خراسان رضوی نیز تصریح کرد: در نامه استانداردسازی کاربرگ شماره ۳ به عدم اقدام بهموقع و صحیح واحدهای وصول حق بیمه اشاره شده است، یعنی واحدهای درآمد شعب وظایف خود را بهدرستی انجام ندادهاند و در نتیجه، مسئولیت آن بر دوش کارفرمایان افتاده است.
عدم تغییر روندهای تامین اجتماعی در صورت اجرایی شدن کاربرگ دیجیتال
در ادامه این نشست سید مصطفی نظام خیرآبادی، رئیس اداره بازرسی دفاتر قانونی تامین اجتماعی خراسان رضوی اظهار کرد: پایه و اساس صحبتهای مطرحشده، ماده 38 قانون تامین اجتماعی است. تکلیف قانونی کارفرما در ماده 38 این است که قرارداد باید به تامین اجتماعی ارسال شود و پیمانکار مکلف است خود و نیروهایش را نزد سازمان بیمه کند. تبصرهای به این ماده اضافه شده که بر اساس آن، باید لیست قراردادهایی که بیش از یک سال از خاتمه آنها گذشته اما مفاصا حسابی به سازمان ارائه نشده است، به تامین اجتماعی ارائه شود و از محل سپرده ماده 38 مطالبات این حوزه پرداخت شود.
رئیس اداره بازرسی دفاتر قانونی تامین اجتماعی خراسان رضوی تصریح کرد: باید بین دو مفهوم تفاوت قائل شد؛ مشمول ماده 38 قانون با مشمول کسر حق بیمه تفاوت دارد. موضوع کاربرگ شماره ۳ از این جهت مطرح شدکه برخی بدهیها در گزارشهای بازرسی دفاتر قانونی ایجاد شده و فرآیندهای طولانی و پیچیدهای را طی کرده است. کارفرمایان ملزم بودند که در زمان رسیدگی، شماره کارگاه را ارائه کنند، اما این موضوع برای آنها دردسرساز شد. کارفرمایان مجبور بودند به شعبه مراجعه کرده و شماره کارگاه پیمانکار را دریافت کنند؛ اما پیمانکاران نیز از ترس تبعات این موضوع، این اطلاعات را ارائه نمیدادند. این موضوع منجر به صدور اصلاحیهای شد که کارفرما دیگر نیازی به دریافت شماره کارگاه نداشته باشد.
نظام خیرآبادی خاطرنشان کرد: در فرآیند استانداردسازی کاربرگ شماره ۳، کاربرگ دیجیتال نیز مطرح بوده و همزمان با تنظیم این کاربرگ، اطلاعات آن به سامانه ارسال شده و ردیف پیمان دریافت میکند. در صورتی که موانع سیستماتیک این طرح برطرف شود، اجرایی شدن آن دور از انتظار نخواهد بود.
اما کابلی، مشاور تامین اجتماعی اتاق بازرگانی خراسان رضوی، در پاسخ به این توضیحات گفت: ظاهراً در حال حاضر، مؤسسات حسابرسی گزارشهای خود را متوقف کردهاند و به دلیل صدور این نامه، حتی گزارشهای سالهای 1401 و 1402 نیز متوقف شده است. با اینکه گفته شد عدم ارائه ردیف پیمان تاکنون بدهی ایجاد نکرده است، اما این موضوع با اظهارات مؤسسات حسابرسی مغایرت دارد.
تداوم اجرای بخشنامه1777 برخلاف مصوبه ستاد تسهیل است
سپس جلسه وارد دستور کار دوم یعنی پیگیری مصوبه ستاد تسهیل در ارتباط با توقف اجرای بخشنامه 1777 اصلاح عناوین شغلی شد.
نیشابوری، رئیس کمیسیون کار و تامین اجتماعی اتاق بازرگانی خراسان رضوی دراینباره گفت: در تاریخ 6 دیماه سال جاری در جلسه کارگروه ستاد تسهیل و رفع موانع تولید استان، مقرر شد نظر به اینکه اعلام بدهیهای برآوردی به کارفرما در اجرای بخشنامه 1777 سازمان تامین اجتماعی میباشد و از آن جایی که بخشنامه مذکور بر خلاف ماده 36 و 39 قانون تامین اجتماعی میباشد و با توجه به این که مطابق رای هیئت دیوان عدالت اداری به تاریخ 1 تیرماه 1400، اختلاف بین کارگر و کارفرما مربوط به درج عنوان شغلی در لیست بیمه از مصادیق اختلاف در ماده 148 قانون میباشد؛ مقرر شد تا زمان تعیین تکلیف از سازمان تامین اجتماعی، اعلام بدهی به کارفرما در خصوص بخشنامه فوق متوقف شود.
وی ادامه داد: ظاهرا پس از این مصوبه، بدهیهایی ایجاد شده و تقاضا داریم توقف روال این موضوع بررسی شود.
تاکید کرد: اجرای مصوبات ستاد تسهیل الزامی است و عدم اجرای آن بهمنزله ترک فعل محسوب میشود. با اینحال، سازمان مرکزی تامین اجتماعی همچنان بر اجرای بخشنامه ۱۷۷۷ پافشاری میکند.
سپس سید مصطفی شامل، نایب رئیس کمیسیون مالیات اتاق بازرگانی خراسان رضوی بیان کرد: پایه بخشنامه1777 ماده 40 قانون تامین اجتماعی است که بر اساس آن در صورتی که کارفرما از ارسال صورت مزد مذکور در ماده 39 این قانون خودداری کند، سازمان میتواندحق بیمه را رأساً تعیین و از کارفرما مطالبه و وصول نماید. پس اگر ماده 39 رعایت و با ارسال لیست، حسابرسی نیز انجام شده است،بخشنامه 1777 نباید اعمال شود. بر اساس ماده 101 قانون تامین اجتماعی ﺳﺎزﻣﺎن ﻣﮑﻠﻒ اﺳﺖ ﺑﻪﺻﻮرت ﻣﺰد ارﺳﺎﻟﻰ از ﻃﺮف ﮐﺎرﻓﺮﻣﺎ ﻇﺮف 6 ماه از ﺗﺎرﯾﺦ وﺻﻮل رﺳﯿﺪﮔﻰ ﮐﻨﺪ.
انتقاد از نظام حقوق و دستمزد سازمان تامین اجتماعی
علیاکبر لبافی، رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی استان، در ادامه این نشست اظهار کرد: بیشترین مشکلات فعالان اقتصادی استان مربوط به شبکه بانکی و سازمان تامین اجتماعی است. قوانین موجود تأکید دارند که دستگاههای اجرایی باید پیش از ابلاغ قوانین و مقررات، با بخش خصوصی مشورت کنند.
وی تصریح کرد: سازمان تامین اجتماعی باید مسئولیت بهبود فضای کسبوکار را بپذیرد و بخشنامههای مخل کسبوکار را اصلاح کند؛ اما این اتفاق بهدرستی رخ نمیدهد.






ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰