

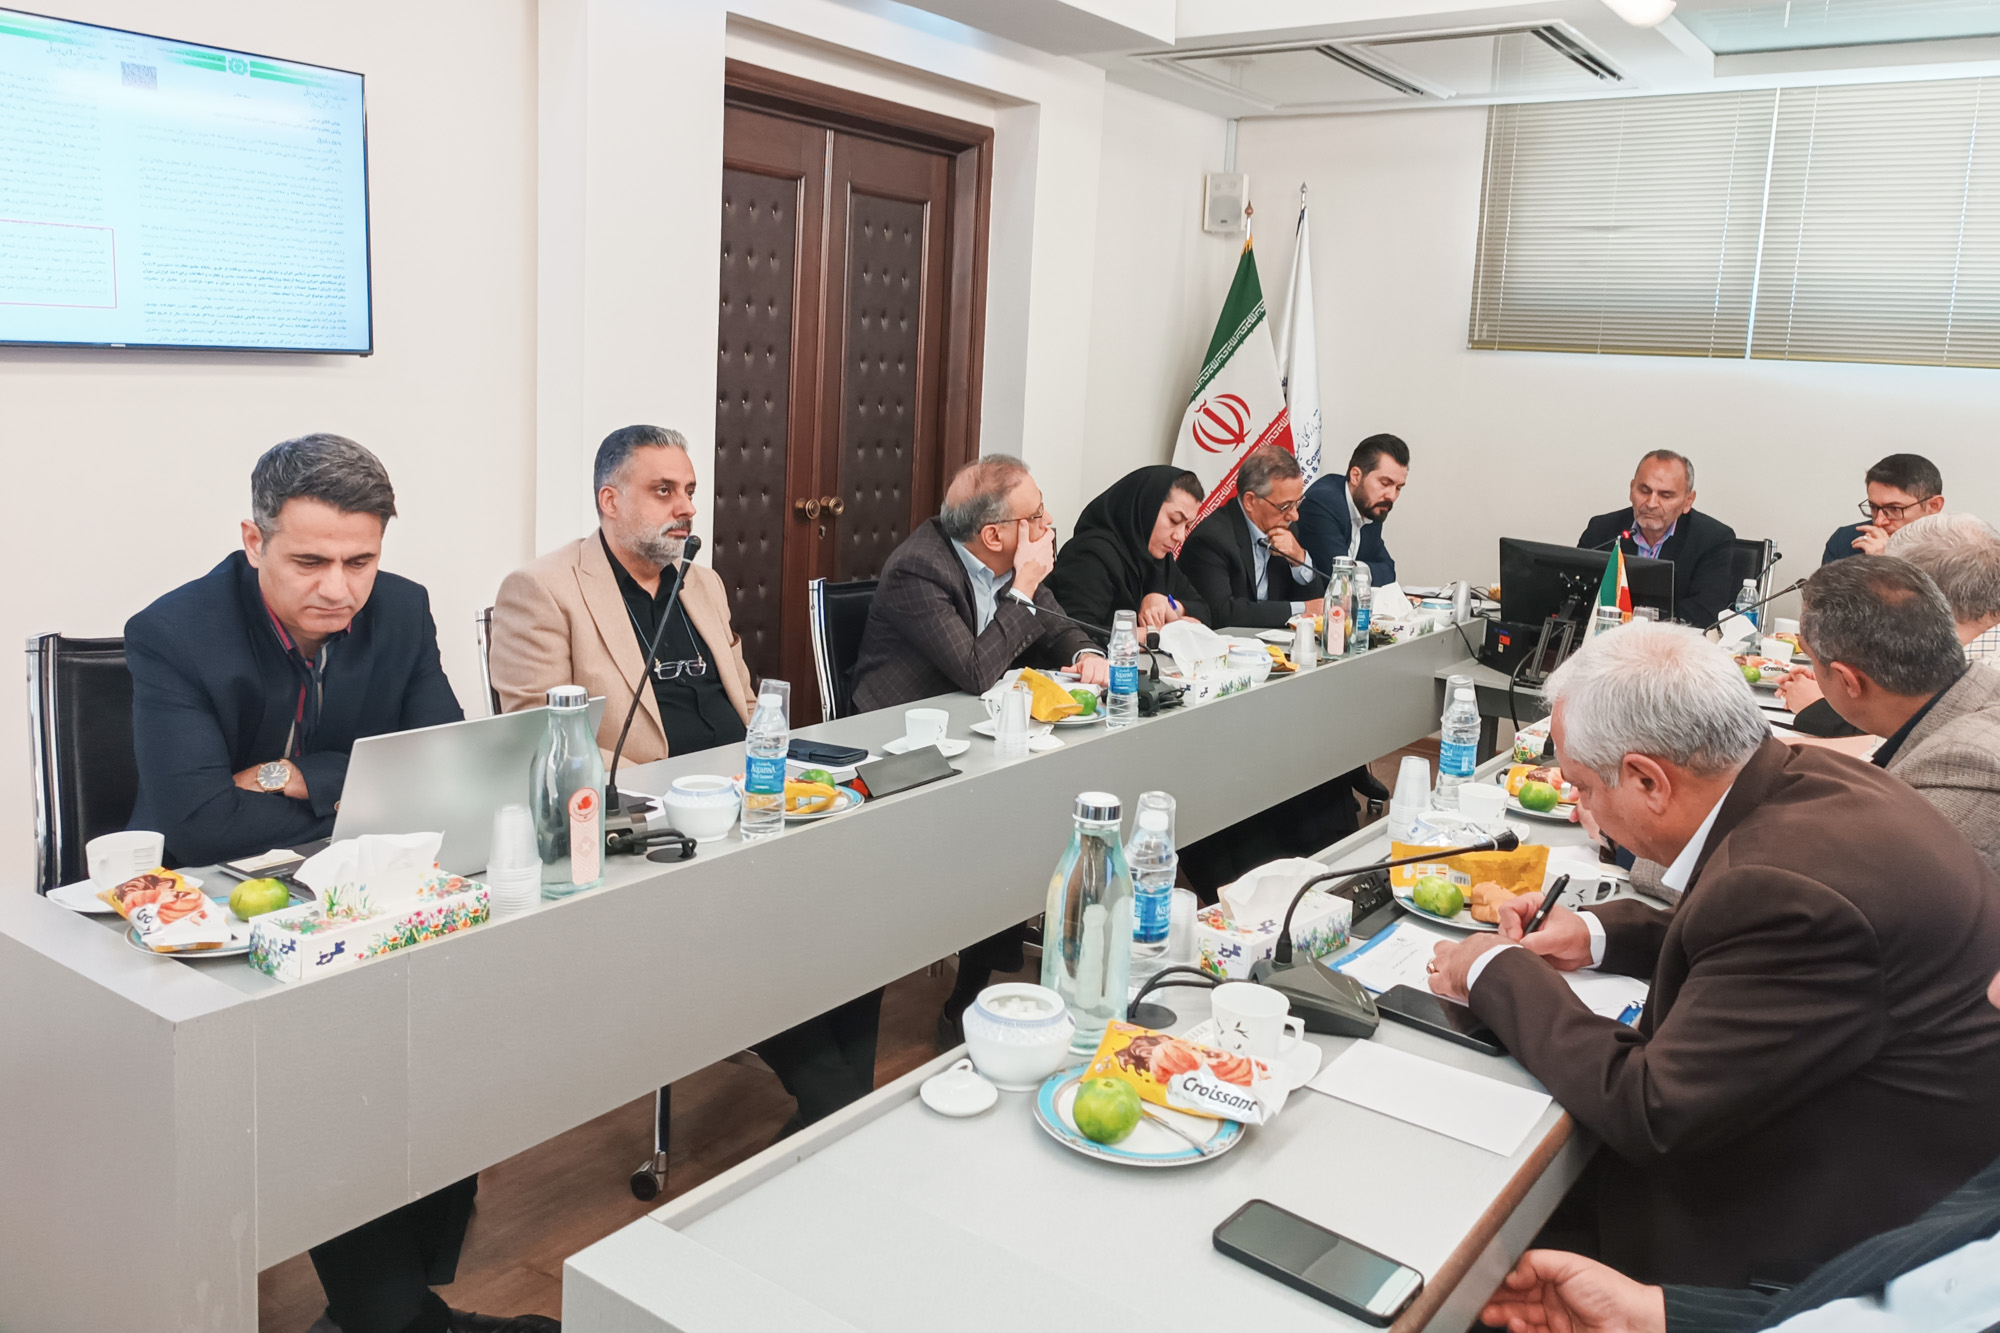
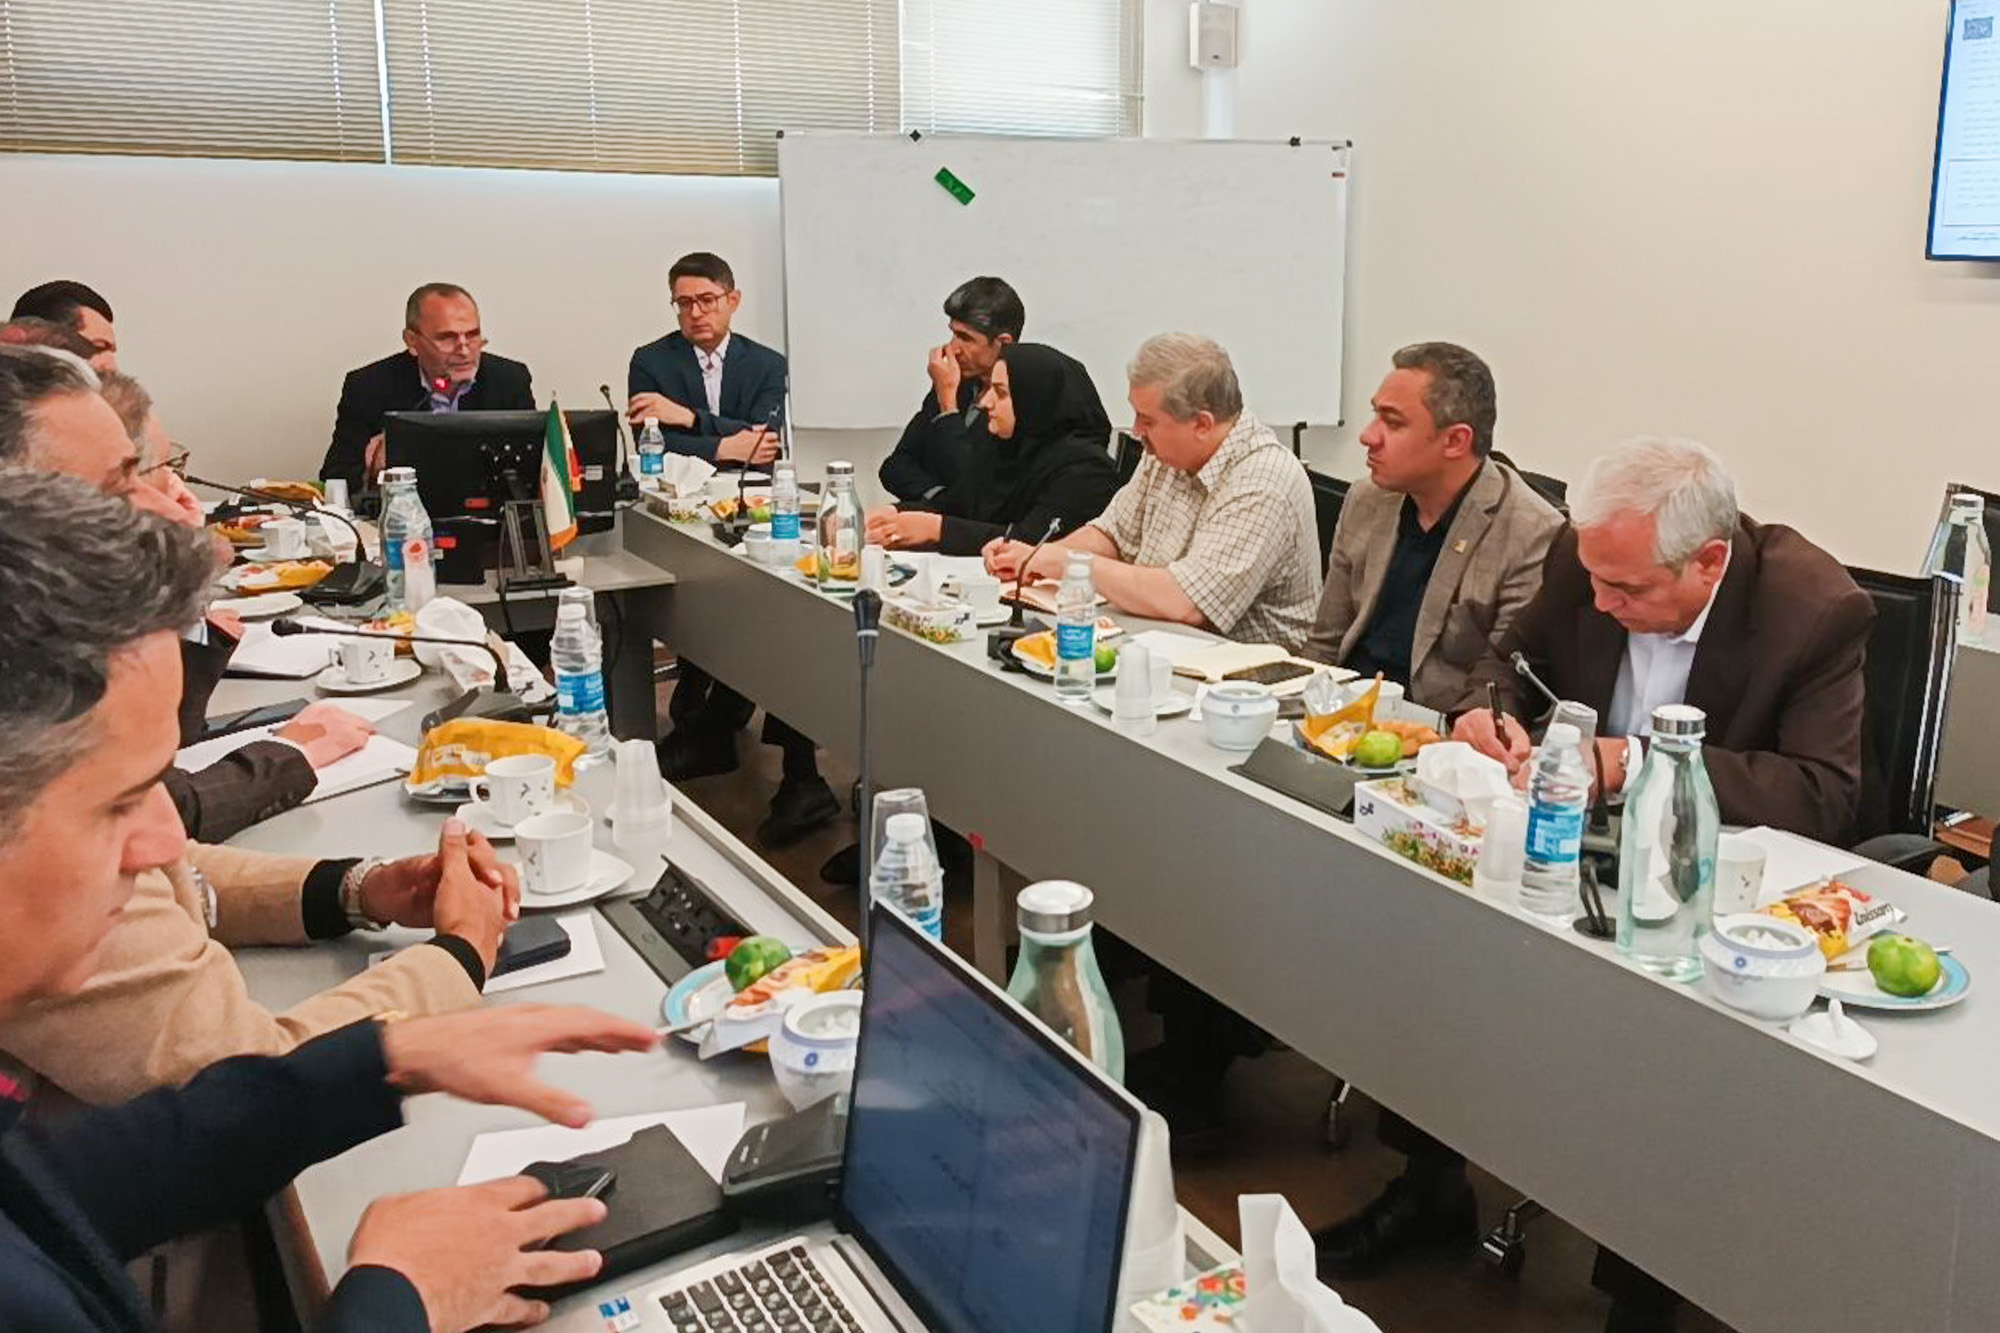
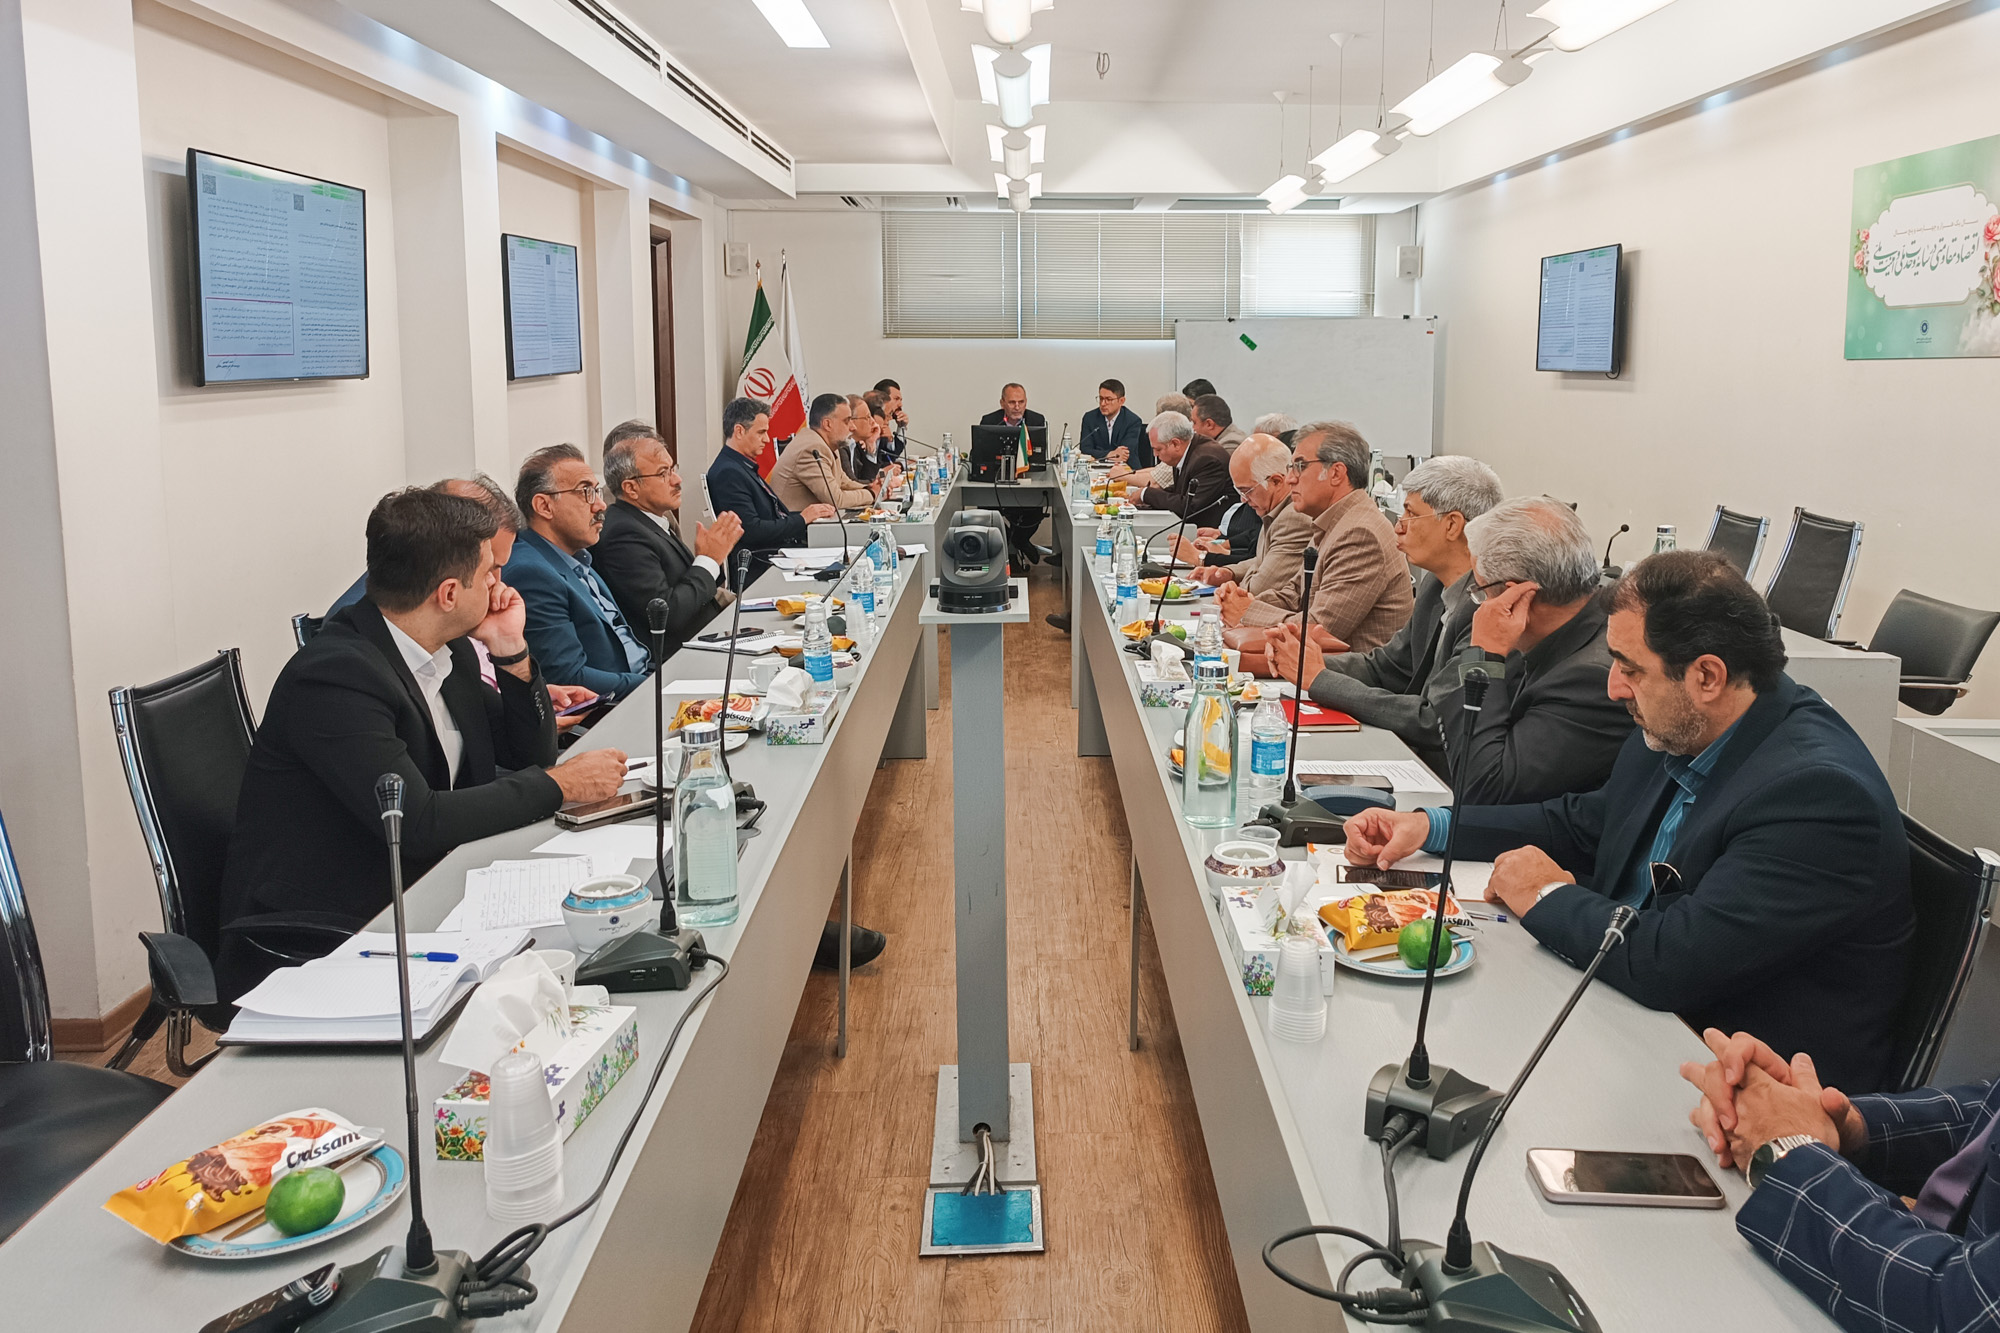
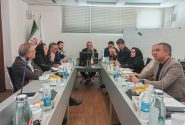
به گزارش روابط عمومی اتاق بازرگانی، صنایع، معادن و کشاورزی مشهد، علیاکبر لبافی، رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی خراسان رضوی، با تأکید بر ضرورت رعایت الزامات قانونی در فرایند مقررهگذاری اظهار کرد: بر اساس مواد ۲۴ و ۳۰ قانون بهبود مستمر محیط کسبوکار، دستگاههای مقررهگذار موظفاند پیشنویس مقررات اقتصادی را پیش از تصویب منتشر کنند تا فعالان اقتصادی فرصت بررسی و ارائه پیشنهادهای اصلاحی داشته باشند.
تأکید بر اجرای الزامات قانونی در مقررهگذاری و پالایش مغایرتهای ارزی
وی افزود: بررسی مقررات ابلاغشده در یک ماه نشان میدهد که در این بازه، ۸۳ مقرره از سوی ۱۲ دستگاه اجرایی صادر شده که ۳۵ مورد از نظر ماهیت، مشمول الزام انتشار پیشنویس نبودهاند. از ۴۸ مقرره مشمول این الزام نیز پیشنویس تنها ۶ مورد پیش از تصویب منتشر شده و در ۴۲ مورد، این فرایند رعایت نشده است.
لبافی گفت: همانگونه که بخش خصوصی در صورت تخلف با ضمانتهای اجرایی و نظارتی مواجه است، دستگاههای مقررهگذار نیز باید نسبت به رعایت الزامات قانونی در تدوین و ابلاغ مقررات پاسخگو باشند.
رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی خراسان رضوی درباره مغایرتهای آماری میان سامانه جامع تجارت و سامانه سازمان امور مالیاتی نیز اظهار کرد: این موضوع یکی از چالشهای جدی فعالان اقتصادی در بهرهمندی از مشوقها و معافیتهای مالیاتی است و بررسیهای کارشناسی نشان میدهد بخشی از مشکلات موجود، ناشی از ناهماهنگی اطلاعات سامانههای دستگاههای مختلف است.
ضرورت اتصال سامانههای تجارت، گمرک و مالیات برای رفع مغایرتهای ارزی
سحر خاوریان، کارشناس مسئول دبیرخانه شورای گفتوگوی استان نیز، با اشاره به مغایرتهای اطلاعاتی میان سامانه جامع تجارت، سامانه رفع تعهد ارزی بانک مرکزی، سامانه گمرک (EPL) و سامانه مودیان اظهار کرد: اختلاف در نرخ ارز، زمان ثبت اطلاعات، اصلاح کوتاژ و پروانههای صادراتی، روشهای رفع تعهد ارزی و صادرات ریالی به افغانستان و عراق از عوامل اصلی این مغایرتهاست.
وی گفت: نبود ارتباط برخط میان سامانهها موجب شده فعالان اقتصادی هزینه و تبعات ناشی از ناهماهنگی اطلاعات را متحمل شوند.
خاوریان افزود: با توجه به بند «ت» ماده ۱۰۷ قانون برنامه هفتم، حذف سامانههای موازی و کاهش هزینهها مورد تاکید قرار گرفته و در این راستا، اتصال برخط سامانه جامع تجارت، سامانه گمرک و سامانه مودیان و تبادل اطلاعات میان آنها ضروری است.
محاسبه سالانه تعهدات ارزی، صادرکنندگان را با چالش مالیاتی مواجه کرده است
در ادامه، الهام سعیدی، دبیر کمیسیون صادرات غیرنفتی اتاق مشهد، با بیان اینکه نحوه محاسبه تعهدات ارزی در سامانه جامع تجارت و سامانه مالیاتی متفاوت است، گفت: در شرایطی که میزان رفع تعهد ارزی ۶۰ درصد تعیین شده، سامانه مالیاتی محاسبات را بهصورت سالانه انجام میدهد، در حالی که سامانه جامع تجارت تعهدات را به شکل تجمیعی محاسبه میکند. این اختلاف در برخی موارد موجب میشود صادرکننده با وجود ایفای تعهدات در مهلت مقرر، در پایان دوره با درصد تعهد کمتر از حد تعیینشده مواجه شود؛ موضوعی که میتواند دسترسی صادرکنندگان به معافیتهای مالیاتی و در ادامه، اشتغال و سرمایهگذاری بنگاهها را تحت تأثیر قرار دهد.
سعیدی با اشاره به مکاتبه اتاق بازرگانی با مسئولان مربوطه اظهار کرد: پیشنهادهای اصلاحی برای رفع این مشکل ارائه شده، اما تاکنون پاسخی دریافت نشده و صادرکنندگان همچنان با این چالش مواجه هستند.
ضرورت بهروزرسانی اطلاعات رفع تعهد ارزی صادرکنندگان
مصطفی شامل، نایبرئیس کمیسیون مالیات اتاق خراسان رضوی نیز، با اشاره به مکاتبه اتاق بازرگانی با بانک مرکزی اظهار کرد: بر اساس قانون، بانک مرکزی، گمرک جمهوری اسلامی ایران و سازمان توسعه تجارت موظفاند از طریق سامانه جامع تجارت، اطلاعات مربوط به میزان و ارزش صادرات، تعهدات ارزی سررسیدشده و ایفاشده و نحوه بازگشت ارز حاصل از صادرات را در اختیار دستگاههای اجرایی مرتبط قرار دهند.
وی با اشاره به اظهارات سازمان امور مالیاتی درباره مغایرت اطلاعات گفت: این سازمان نیز وجود تفاوت میان درصد رفع تعهد ارزی ثبتشده در سامانه جامع تجارت و اطلاعات دریافتی از بانک مرکزی را پذیرفته است؛ چراکه سامانه جامع تجارت اطلاعات را بهصورت بهروز و تجمیعی محاسبه میکند، اما اطلاعات مورد استفاده سازمان امور مالیاتی بر اساس مهلتهای رفع تعهد ارزی و بهصورت کوتاژمحور محاسبه میشود.
شامل تأکید کرد: بانک مرکزی باید اطلاعات رفع تعهد ارزی صادرکنندگان را بهصورت منظم و بهروز در اختیار سازمان امور مالیاتی قرار دهد تا مغایرت میان اطلاعات سامانه جامع تجارت و اطلاعات مورد استفاده در فرایند مالیاتی کاهش یابد. اختلاف میان ارزش درجشده در صورتحساب صادرکننده و ارزش ثبتشده در کوتاژ گمرکی نیز میتواند موجب مغایرت اطلاعات و در برخی موارد، عدم برخورداری صادرکننده از معافیت مالیاتی یا ایجاد مسائل مرتبط با تشخیص درآمد شود.
در ادامه، هادی نبیزاده، نایبرئیس کمیسیون توسعه صادرات غیرنفتی اتاق مشهد، با اشاره به تداوم این مغایرتها اظهار کرد: این مشکل سالهاست وجود دارد و در مواردی صادرکننده در سامانه جامع تجارت ۸۵ درصد تعهد ارزی خود را ایفاشده میبیند، اما سازمان امور مالیاتی میزان رفع تعهد را ۶۹ درصد اعلام میکند، بدون آنکه دسترسی مشخصی برای بررسی مبنای این اختلاف وجود داشته باشد.
وی افزود: در چنین شرایطی، بخشی از صادرات که در اطلاعات سازمان امور مالیاتی بهعنوان فروش شناسایی میشود، مشمول مالیات فروش داخلی قرار میگیرد و این مسئله فشار مالی قابلتوجهی به واحدهای تولیدی و صادراتی وارد میکند.
نبیزاده درباره صادرات به افغانستان نیز اظهار کرد: بخش عمده تجارت با این کشور بهصورت ریالی انجام میشود و در بسیاری از موارد، معامله ارزی مستقیمی میان صادرکننده و طرف افغانستانی وجود ندارد. ارز حاصل از این معاملات از طریق صرافیها وارد چرخه اقتصادی میشود و معاملات در دفاتر شرکت نیز بهصورت ریالی ثبت شده است.
نبیزاده با اشاره به اختلاف ارزشهای گمرکی با قیمت واقعی صادرات گفت: در برخی کالاها از جمله زعفران، ارزش گمرکی با قیمت واقعی صادرات همخوانی ندارد؛ بهگونهای که ممکن است کالایی با ارزش واقعی ۴۰۰ دلار، ۸۰۰ یا هزار و ۲۰۰ دلار ارزشگذاری شود و صادرکننده ناچار به رفع تعهد بر مبنای ارزش گمرکی باشد.
وی افزود: تأخیرهای سامانهای و مشکلات تأمین ارز نیز میتواند مانع ایفای تعهدات در مهلت مقرر شود.
تعیین میزان رفع تعهد ارزی بر عهده بانک مرکزی است
سعید کمالی، رئیس امور حسابرسی مالیاتی ادارهکل امور مالیاتی خراسان رضوی، با اشاره به نامه دفتر تشخیص مالیاتی سازمان امور مالیاتی گفت: بانک مرکزی میزان رفع تعهد ارزی هر مودی را در بازه زمانی تعیینشده به سازمان امور مالیاتی اعلام میکند و سازمان نیز بر همین اساس، شرایط برخورداری از معافیت مالیاتی را بررسی و اعمال میکند. در صورت وجود مغایرت میان اطلاعات سامانه جامع تجارت و اطلاعات اعلامی بانک مرکزی، اصلاح و تطبیق اطلاعات باید در مبدأ انجام شود و سازمان امور مالیاتی امکان تعیین یا تغییر میزان رفع تعهد ارزی را ندارد.
کمالی درباره اختلاف میان ارزش کوتاژ صادراتی و صورتحساب صادرکنندگان نیز اظهار کرد: تاکنون صرف وجود این اختلاف، مانع اعطای معافیت مالیاتی به صادرکننده نشده است، مشروط بر اینکه سایر الزامات قانونی رعایت شده باشد؛ با این حال، ضروری است ارزش ثبتشده در کوتاژ با اطلاعات اظهارشده از سوی فعال اقتصادی تطبیق داده شود.
رئیس امور حسابرسی مالیاتی ادارهکل امور مالیاتی خراسان رضوی با تأکید بر ضرورت تفکیک وظایف دستگاهها گفت: رفع تعهد ارزی موضوعی تخصصی است و تعیین میزان آن باید توسط دستگاههای متولی انجام شود. سازمان امور مالیاتی صرفاً بر اساس میزان رفع تعهد اعلامشده از سوی بانک مرکزی، شرایط برخورداری از معافیت مالیاتی را بررسی میکند.
به گفته وی، برای رفع مغایرتهای موجود، لازم است کارگروه مربوط با سرعت بیشتری فرایند پالایش و تطبیق اطلاعات را انجام دهد تا مرجع مشخص و واحدی برای تعیین میزان رفع تعهد ارزی فعالان اقتصادی وجود داشته باشد.
لبافی، در جمع بندی این دستور کار با اشاره به مصوبه هیئت دولت در این زمینه گفت: بانک مرکزی، گمرک جمهوری اسلامی ایران و سازمان توسعه تجارت موظف شدهاند از طریق سامانه جامع تجارت، دسترسی لازم به اطلاعات مورد نیاز دستگاههای اجرایی مرتبط را فراهم کنند و این سامانه باید مبنای تبادل و تطبیق اطلاعات قرار گیرد.
لبافی ادامه داد: مطابق آییننامه اجرایی تبصره (۶) بند «ح» ماده (۲) مکرر قانون مبارزه با قاچاق کالا و ارز در فرایند رفع تعهدات ارزی نیز مقرر شده اطلاعات بانک مرکزی در اختیار وزارت صنعت، معدن و تجارت قرار گیرد تا پس از تطبیق با اطلاعات سامانه جامع تجارت، موارد در کارگروه رفع تعهدات ارزی بررسی و نتیجه نهایی مبنای تصمیمگیری قرار گیرد؛ با این حال، در مواردی این فرایند بهطور کامل طی نشده و مغایرتهایی در اطلاعات ایجاد شده است.
وی افزود: در پی این بررسیها، کارگروه پایش و پالایش اطلاعات فعالان اقتصادی با حضور دستگاههای اقتصادی و نظارتی و با محوریت استانداری تشکیل شده و حدود هزار و ۲۰۰ پرونده در آن در حال بررسی است. این پروندهها شامل مواردی همچون ثبت نشدن اطلاعات، مغایرتهای ارزی و توقف کالا در کشورهای حوزه خلیج فارس است و بررسی و پالایش آنها میتواند به تعیین تکلیف پروندهها و جلوگیری از ارجاع بخشی از موارد به مرحله تعزیرات کمک کند.
اعتراض پیمانکاران به پذیرش اسناد خزانه با نرخ تنزیل فرابورس
در ادامه این جلسه، جلال رضایی، نایبرئیس انجمن صنفی کارفرمایی شرکتهای ساختمانی و تاسیساتی خراسان رضوی، درباره عدم پذیرش اسناد خزانه اسلامی با نرخ تنزیل (بر مبنای حفظ قدرت خرید سالانه) اظهار کرد: مطابق مقررات، اسناد خزانه باید با نرخ حفظ قدرت خرید و متناسب با سالهای باقیمانده از زمان تحویل به امور مالیاتی تا سررسید اسناد، به عنوان پرداخت نقدی پیمانکاران و مشاوران در محاسبه مالیات و عوارض پذیرفته شود و محاسبه بر مبنای نرخ تنزیل فرابورس، با مصوبه هیئت وزیران مغایرت دارد.
وی همچنین بر ضرورت فراهم شدن امکان استفاده دستگاههای اجرایی و یا پیمانکاران و مشاوران از سامانه امور مالیاتی برای پرداخت مالیات و عوارض در قالب اسناد خزانه اسلامی تاکید کرد و گفت: مشکل نبود سامانه تقصیر پیمانکارن نیست و در صورت وجود مشکل سامانهای، باید تا زمان رفع آن راهکاری برای جلوگیری از مسدود سازی حساب پیمانکاران و اجرایی کردن بررسی مالیاتی آنها کرد؛ زیرا این موضوع تبعات مالی، اعتباری و اجتماعی جبران ناپذیری برای پیمانکاران به دنبال دارد.
پذیرش اسناد خزانه برای تسویه مالیات، تکلیف قانونی است
در ادامه این نشست، عباس غیبدوست، نایبرئیس کمیسیون خدمات فنی، مهندسی و مشاورهای عمران اتاق مشهد، با استناد به بند 7 ماده 16 آییننامه هیأت وزیران به شماره 1439/ت 65500هـ و تبصره 4 ماده 4 قانون مالیات بر ارزش افزوده اظهار کرد: مطابق مقررات، پیمانکاران و مهندسان مشاور میتوانند اسناد خزانه اسلامی را که مستقیماً از دستگاه اجرایی دریافت کردهاند، برای تسویه مالیات و عوارض خود استفاده کنند و سازمان امور مالیاتی نیز مکلف به پذیرش این اسناد بر اساس ارزش تنزیلشده با نرخ حفظ قدرت خرید و متناسب با سالهای باقیمانده تا سررسید است.
وی ادامه داد: در مقررات، شرطی برای ایجاد سامانه جدید بهمنظور پذیرش این اسناد تعیین نشده و اصل موضوع، پذیرش اسناد خزانهای است که مستقیماً از دستگاه اجرایی دریافت شدهاند؛ بنابراین نبود سامانه نباید مانع اجرای حکم قانونی شود.
غیبدوست تاکید کرد: در شرایطی که منابع از طریق اسناد خزانه در اختیار دستگاه اجرایی قرار گرفته و بخش خصوصی برای اجرای پروژه آن را دریافت کرده است، عدم پذیرش این اسناد در فرآیند تسویه مالیاتی موجب تحمیل هزینه مضاعف به پیمانکاران میشود.
وی همچنین با اشاره به صدور برخی اجراییههای مالیاتی برای شرکتهای پیمانکاری، خواستار رسیدگی فوری به موضوع شد و گفت: ضروری است سازمان امور مالیاتی ضمن پذیرش اسناد خزانه مطابق حکم قانونی، تا زمان تعیین تکلیف این فرآیند از تشدید اقدامات اجرایی علیه پیمانکاران جلوگیری کند.
پذیرش اسناد خزانه نیازمند ایجاد سامانه نقلوانتقال است
کمالی، رئیس امور حسابرسی مالیاتی ادارهکل امور مالیاتی خراسان رضوی نیز در این بخش از جلسه، درباره فرآیند پذیرش اسناد خزانه گفت: سازمان امور مالیاتی در محاسبه نرخ تنزیل اسناد وارد نمیشود و محاسبات مربوط به ارزش اسناد باید توسط سامانه مربوط انجام شود. مطابق دستورالعمل، اسناد خزانه باید مربوط به همان سال و به نام پیمانکار باشد و برای استفاده از آن در تسویه بدهی مالیاتی، امکان انتقال رسمی سند به سازمان امور مالیاتی وجود داشته باشد؛ بنابراین در حال حاضر، ایجاد و عملیاتی شدن سامانه لازم برای انجام این فرآیند ضروری است.
به گفته کمالی، با ایجاد سامانه، اطلاعات اسناد، انتقال آنها و محاسبات مربوط میتواند بهصورت سیستمی انجام شود و پس از تکمیل این فرآیند، سازمان امور مالیاتی آمادگی پذیرش اسناد خزانه برای تسویه بدهی مالیاتی را خواهد داشت.
مهدی وطنپرست، رئیس گروه تولید استانداری خراسان رضوی نیز با اشاره به تعدد سامانههای ایجادشده در فرآیندهای اقتصادی افزود: تجربه اجرای قوانین مختلف نشان میدهد در برخی موارد زیرساختهای سامانهای متناسب با قانون ایجاد نشده و همین موضوع، اجرای قانون را برای فعالان اقتصادی و دستگاههای اجرایی با مشکل مواجه کرده است.
وی تأکید کرد: اگر برای پذیرش اسناد خزانه نیاز به سامانه وجود دارد، دستگاه متولی باید ایجاد و عملیاتی شدن آن را پیگیری کند و فعال اقتصادی نباید به دلیل نبود زیرساخت سامانهای، متحمل تبعات و هزینه شود.
تا زمان راهاندازی سامانه پذیرش اسناد خزانه، اقدامات اجرایی متوقف شود
لبافی، رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی خراسان رضوی، در جمع بندی دستور کار دوم جلسه با موضوع عدم پذیرش اسناد خزانه اسلامی با نرخ تنزیل مقرر اظهار کرد: بر اساس بخشنامه شماره 78133/57 خزانهداری کل کشور، ادارات کل امور اقتصادی و دارایی استانها مکلف به فراهم کردن زیرساخت لازم برای پذیرش اسناد خزانه هستند، اما این فرآیند تاکنون در استان اجرایی نشده است.
وی افزود: با وجود تصریح قانونی بر پذیرش اسناد خزانه، نبود سامانه موجب شده مشکل در مرحله اجرای فرآیند باقی بماند و در نهایت تبعات آن متوجه پیمانکاران شود؛ در حالی که تکلیف ایجاد این زیرساخت از سوی خزانهداری کل کشور ابلاغ شده است.
لبافی با اشاره به اعلام آمادگی ادارهکل امور مالیاتی برای پیگیری موضوع گفت: رویکرد دستگاههای مرتبط برای حل این مشکل مناسب است و مقرر شد تا زمان راهاندازی سامانه، پیگیریهای لازم در این زمینه انجام شود.
رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی خراسان رضوی تأکید کرد: با توجه به ابلاغ خزانهداری کل کشور به ادارات کل امور اقتصادی و دارایی استانها، پیشنهاد میشود تا زمان راهاندازی سامانه و فراهم شدن امکان پذیرش اسناد خزانه، اقدامات اجرایی علیه پیمانکاران در این زمینه متوقف شود.
محسن رهبری، کارشناس سازمان مدیریت و برنامهریزی استان نیز اظهار کرد: موضوعات مرتبط با سازمان برنامه و بودجه در این سازمان بررسی میشود و در صورت نیاز به پیگیری موارد مطرحشده، مکاتبات لازم از طریق سازمان برنامه و بودجه انجام خواهد شد.
ارقام غیرواقعی بیمه بار، مبنای محاسبه مالیات قرار نگیرد
دستور کار سوم این جلسه، بررسی مشکلات محاسبات مالیاتی ناشی از درج ارقام غیرواقعی بابت بیمه بار در بارنامه برای صنف بارفروشان بود.
محمدرضا خاوریان، نماینده اتاق اصناف مشهد، در این باره اظهار کرد: در گذشته، ارزش واقعی بار مبنای پیشاظهاری بیمه قرار میگرفت، اما بهدلیل اختلاف میان ارزش اظهارشده و مبلغ پرداختی بیمه در زمان خسارت، صاحبان بار برای جبران این اختلاف، ارزش بار را در پیشاظهاری بیمه بالاتر از رقم واقعی درج میکنند. این رقم غیرواقعی نیز در ادامه بهعنوان مبنای محاسبات مالیاتی قرار میگیرد؛ در حالی که امکان تعیین ارزش واقعی بار بر اساس نوع، وزن و قیمت مصوب محصولات در میدان بار وجود دارد.
خاوریان خواستار اصلاح فرآیند ثبت اطلاعات در بارنامه و استفاده از مبنای واقعی برای محاسبات مالیاتی شد.
مبالغ بیمه بار نباید مبنای قرینه مالیاتی قرار گیرد
سپس محمد قنبریشکوه، رئیس اتحادیه بارفروشان مشهد اظهار کرد: در مواردی سازمان امور مالیاتی مبلغ بیمه درجشده در بارنامه را بهعنوان قرینه مالیاتی مورد استفاده قرار میدهد که این امر موجب افزایش غیرواقعی گردش مالی و مطالبه مالیات از فعالان صنف بارفروشان شده است.
قنبریشکوه تاکید کرد: در صورت استناد به مبلغ بیمه در رسیدگی مالیاتی، باید امکان صحتسنجی اطلاعات بارنامه و تایید آن از سوی گیرنده کالا فراهم باشد؛ در غیر این صورت، مبالغی که با ارزش واقعی کالا مطابقت ندارند، نباید در محاسبات مالیاتی لحاظ شوند.
رئیس اتحادیه بارفروشان مشهد با اشاره به مغایرت برخی اطلاعات بارنامه با معاملات واقعی گفت: در برخی موارد گیرنده کالا، مبلغ یا طرف معامله درجشده در بارنامه را تایید نمیکند، اما این اطلاعات در فرآیند رسیدگی مالیاتی مورد استناد قرار میگیرد. وی خواستار اصلاح این روند و حذف مبلغ بیمه بار از قرائن مالیاتی در صورت نبود امکان صحتسنجی شد.
اطلاعات بارنامه باید بر اساس اسناد معتبر بررسی شود
کمالی، رئیس امور حسابرسی مالیاتی ادارهکل امور مالیاتی خراسان رضوی، در پاسخ به این موضوع اظهار کرد: برای بررسی اختلافات مربوط به مبالغ درجشده در بارنامه، ابتدا باید اسناد و مدارک معتبر ارائه شود و مسئولیت درج اطلاعات نادرست نیز متوجه مرجع صادرکننده آن باشد.
وی افزود: در فرآیند صدور بارنامه، اطلاعات توسط بهرهبردار ثبت میشود و در صورت وجود مغایرت یا تخلف، موضوع باید از مسیر دستگاه متولی حملونقل و مسئولان فنی شرکتهای باربری پیگیری شود.
کمالی با اشاره به اصل اصالت ادعای مودی در قانون پایانههای فروشگاهی و سامانه مودیان گفت: سازمان امور مالیاتی بر اساس اطلاعات و اسناد موجود اقدام میکند و برای رسیدگی دقیقتر، لازم است فعالان صنفی اسناد و مدارک مرتبط با فعالیت و معاملات خود را ارائه کنند.
وی همچنین استفاده از اطلاعات معتبر و میانگین قیمت محصولات در طول سال را راهکاری برای تعیین مبنای مشخص ارزش بار دانست و بر اصلاح فرآیند ثبت اطلاعات در سامانه بارنامه تاکید کرد.
اطلاعات تاییدنشده بارنامه نباید مبنای مطالبه مالیات باشد
شامل، نایب رئیس کمیسیون مالیات اتاق خراسان رضوی با اشاره به بخشنامه سازمان امور مالیاتی درباره نحوه رسیدگی به اعتراضات مودیان نسبت به اطلاعات ثبتشده در سامانههای مالیاتی و بارنامهها اظهار کرد: اطلاعات ثبتشده از سوی فرستنده کالا زمانی میتواند بهعنوان سند مثبت در رسیدگی مالیاتی مورد استناد قرار گیرد که وقوع معامله یا فعالیت اقتصادی از سوی طرف دوم تایید شده باشد.
وی افزود: در صورت عدم تایید اطلاعات از سوی طرف دوم، این اطلاعات بهتنهایی سند مثبت محسوب نمیشود و اداره امور مالیاتی باید برای احراز صحت آن، اسناد و مدارک لازم را دریافت یا از مرجع مربوط استعلام کند.
شامل تاکید کرد: صرف ثبت اطلاعات به نام مودی نمیتواند مبنای مطالبه مالیات قرار گیرد و در صورت اعلام عدم انتساب اطلاعات از سوی مودی، صحت آن باید با اسناد مثبت احراز شود.
اطلاعات بارنامه قابل رهگیری و کنترل است
مجتبی یعقوبی، رئیس اداره حملونقل مسافر ادارهکل راهداری و حملونقل جادهای خراسان رضوی نیز اظهار کرد: بارنامه یک سند رسمی حملونقل است و اطلاعات درجشده در آن، از جمله مشخصات فرستنده، گیرنده و صاحب کالا، در سامانههای مربوط ثبت و قابل رهگیری است.
وی افزود: اطلاعات مبدا، مقصد و طرفین حمل نیز در فرآیند صدور بارنامه قابل کنترل و رصد است.
یعقوبی درباره مبلغ بیمه بار گفت: این مبلغ بر اساس توافق میان صاحب کالا و طرفین معامله تعیین میشود و مطابق ماده ۳۸۸ قانون تجارت، الزاماً با ارزش واقعی کالا یکسان نیست و ممکن است کمتر یا بیشتر از آن درج شود.
وی تاکید کرد: وظیفه ادارهکل راهداری، نظارت بر فرآیند حملونقل و صدور بارنامه است و تعیین ارزش واقعی کالا در حوزه وظایف این دستگاه قرار ندارد؛ با این حال، ابهامات مربوط به اطلاعات بارنامه و آثار مالیاتی آن باید با همکاری دستگاههای مرتبط بررسی و برطرف شود.
ضرورت استعلام مستقیم اطلاعات بارنامه
صادق قیصری، عضو اتحادیه بارفروشان نیز اظهار کرد: در برخی رسیدگیهای مالیاتی، بارنامههای ثبتشده به نام اشخاص، مبنای محاسبه گردش مالی و مطالبه مالیات قرار میگیرد، در حالی که بخشی از این بارنامهها متعلق به مودی نیست.
وی افزود: در مواردی، با وجود اعتراض مودی، از وی خواسته میشود برای اثبات عدم تعلق بارنامهها، رانندگان و عوامل مرتبط را شناسایی و از مراجع مربوط حکم قضایی دریافت کند؛ در حالی که اطلاعات بارنامه در سامانههای مربوط ثبت شده و امکان بررسی آن از طریق مراجع صادرکننده وجود دارد.
قیصری خواستار استعلام مستقیم اداره امور مالیاتی از مرجع صادرکننده و جلوگیری از تحمیل فرآیندهای زمانبر به مودیان شد.
حق بیمه، معیار ارزش واقعی کالا نیست
علیرضا صالح کاشانی، عضو هیات مدیره انجمن صنفی شرکت های حمل و نقل مشهد و حومه، نیز اظهار کرد: حق بیمه درجشده در بارنامه لزوماً بیانگر ارزش واقعی کالا نیست و بر اساس ماده ۳۸۶ قانون تجارت، صاحب کالا میتواند ارزش بالاتر یا پایینتری را برای بیمه اعلام کند.
وی با اشاره به آسیبپذیری محصولات کشاورزی و میزان فرانشیز تاکید کرد: معیار تعیین ارزش کالا باید اسناد فروش و مبلغ واقعی معامله باشد، نه رقم بیمه درجشده در بارنامه؛ بنابراین استناد به اسناد فروش میتواند بخش قابل توجهی از اختلافات موجود را برطرف کند.
سازوکار تایید اطلاعات بارنامه و اجرای بخشنامه مالیاتی پیگیری میشود
لبافی، رئیس دبیرخانه شورای گفتوگوی دولت و بخش خصوصی خراسان رضوی، در جمع بندی مباحث این دستور کار اظهار کرد: سازمان راهداری و اداره کل صمت باید سازوکاری فراهم کنند تا اطلاعات ثبتشده در بارنامه، از سوی طرف دوم قابل تایید باشد و در صورت نبود چنین امکانی، این فرآیند در سامانه مربوط ایجاد شود. با توجه به اینکه بر اساس ماده ۳۸۶ قانون تجارت، امکان تعیین مبلغ بیمه بالاتر یا پایینتر از ارزش کالا وجود دارد، این رقم بهتنهایی نمیتواند معیار تعیین ارزش واقعی کالا باشد.
لبافی ادامه داد: مقرر شد میانگین قیمتهای مورد تایید سازمان حمایت بهعنوان یکی از مبانی محاسبات مورد بررسی قرار گیرد و در کنار آن، اسناد مثبت و مدارک معامله نیز مورد توجه قرار گیرد.
وی همچنین با اشاره به بخشنامه ۷/۶/۱۴۰۳ سازمان امور مالیاتی گفت: بر اجرای دقیق این بخشنامه تأکید شد تا اطلاعات ثبتشده در سامانه، در صورت تایید طرف دوم، در فرآیند رسیدگی مالیاتی مورد استفاده قرار گیرد.
لبافی درباره موضوع حقالعملکاری نیز اظهار کرد: فعالان این حوزه باید با ارائه اسناد، حقالعملکار بودن خود و رابطه مالی با صاحب کالا را اثبات کنند تا مبلغ واقعی حقالعمل در محاسبات مالیاتی لحاظ شود.

ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰