
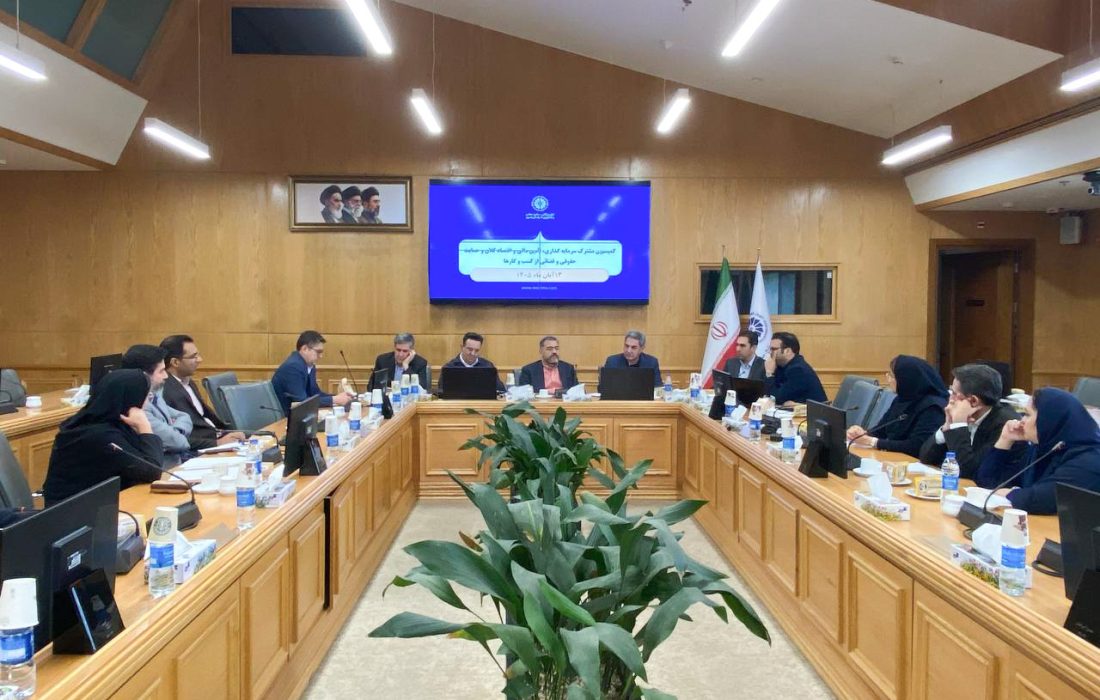
به گزارش روابط عمومی اتاق بازرگانی، صنایع، معادن و کشاورزی خراسان رضوی، محمدعلی چمنیان، رئیس کمیسیون سرمایهگذاری، تأمین مالی و اقتصاد کلان اتاق مشهد، در ابتدای این نشست با اشاره به سابقه طولانی تدوین طرح جامع وصول مطالبات بانکی اظهار کرد: این طرح با پیگیری دستگاه قضایی استان و با تأکید بانکها بر ضرورت تسریع در فرایند وصول مطالبات تهیه شده است. استدلال بانکها این است که مقررات و قوانین موجود بازدارندگی کافی ندارند و در صورت تداوم شرایط فعلی، ممکن است با مشکلات جدی در بازپرداخت منابع و حتی ورشکستگی مواجه شوند.
حل مطالبات بانکی نباید به بهای محدودیت تأمین مالی تولید تمام شود
وی با بیان اینکه بخش خصوصی نسبت به کلیت طرح و برخی مبانی آن ایراد دارد، افزود: مسئله اصلی این است که چرا در زمان اعطای تسهیلات، اعتبارسنجی و ارزیابی درستی انجام نشده و منابع بانکی در اختیار متقاضیانی قرار گرفته که اکنون امکان بازپرداخت ندارند؟ از سوی دیگر، بدهکاران کلان بانکی در بسیاری از موارد افراد محدود و مجموعههای مشخصی هستند و برای تعیین تکلیف مطالبات مربوط به آنها لزوماً به تدوین قانون جدید نیاز نداریم.
چمنیان با اشاره به توافق اولیه برای برگزاری جلسات کارشناسی و دریافت پیشنهادهای جایگزین از اتاق بازرگانی گفت: قرار است نظرات اعضای دو کمیسیون جمعآوری و مشکلات طرح بهصورت دقیق بررسی شود تا بتوانیم مجموعهای از پیشنهادهای اصلاحی و جایگزین را به دستگاه قضایی ارائه کنیم. هدف ما صرفاً مخالفت با یک طرح نیست؛ بلکه باید راهکاری پیدا کنیم که از انباشت مطالبات بانکی جلوگیری کند و در عین حال، امکان تأمین مالی بنگاههای اقتصادی فعال را از بین نبرد.
نایب رئیس اتاق خراسان رضوی در ادامه، شرایط دشوار فعالیت بنگاههای اقتصادی را یکی از ملاحظات مهم در بررسی این طرح دانست و تصریح کرد: یک واحد صنعتی در شرایط عادی نیز برای رسیدن به نقطه سربهسر به حدود ۲۰۰ روز فعالیت نیاز دارد و تنها در بخشی از سال به سودآوری میرسد. حال آنکه امسال برخی واحدها به دلیل محدودیتهای انرژی و شرایط ناشی از جنگ، حدود ۱۲۰ روز تعطیل بودهاند. در چنین وضعیتی چگونه میتوان انتظار داشت بنگاه اقتصادی تمام تعهدات خود را بدون در نظر گرفتن شرایط خارج از اختیارش ایفا کند؟
وی با اشاره به تجربه بررسی وضعیت واحدهای آسیبدیده از جنگ در ستاد تسهیل و رفع موانع تولید افزود: در آن فرایند، واحدهای آسیبدیده با ضوابط و ضرایب مشخص شناسایی شدند و میزان تأثیر شرایط عمومی کشور بر عملکرد آنها مورد بررسی قرار گرفت تا مشخص شود عدم ایفای تعهدات ناشی از عوامل خارج از اختیار بنگاه بوده یا به عملکرد خود آن بازمیگردد. معتقدیم بررسی یکپارچه پروندهها و استفاده از ظرفیت ستاد تسهیل و کارگروههای استانی، با حضور نمایندگان بخش خصوصی، میتواند در این زمینه مؤثر باشد.
چمنیان همچنین با اشاره به آییننامه پیشگیری از انباشت مطالبات که در سال ۱۳۹۴ تدوین شده است، گفت: در آن آییننامه احکام و پیشنهادهای مناسبی از جمله در حوزه بیمه پیشبینی شده بود، اما بسیاری از آنها به مرحله اجرا نرسیدند. در شرایط فعلی اقتصاد، تورم، محدودیتهای انرژی و آسیبهای ناشی از جنگ، نمیتوان صرفاً با رویکرد سختگیرانه به دنبال وصول مطالبات بود. ضروری است سازوکاری مبتنی بر حکمیت و رسیدگی منصفانه وجود داشته باشد و این فرایند صرفاً در اختیار بانکها قرار نگیرد.
وی تأکید کرد: نظرات اعضای کمیسیونها بایستی بهصورت بندبهبند و مستدل جمعبندی شود و با دعوت از نمایندگان بانکها و برگزاری جلسات مشترک، زمینه دستیابی به راهکار مورد توافق فراهم آید.
لزوم ریشهیابی مطالبات بانکی پیش از تدوین مقررات جدید
محمدمهدی شکورزاده، رئیس کمیسیون حمایت حقوقی و قضایی از کسبوکارها اتاق خراسان رضوی نیز با تأکید بر ضرورت بررسی مبانی و دلایل تدوین طرح وصول مطالبات بانکها و موسسات اعتباری اظهار کرد: پیشگیری از ایجاد و انباشت مطالبات بانکی، پیش از هر چیز به اصلاح رفتارهای اقتصادی و نهادینه شدن فرهنگ ایفای تعهدات نیاز دارد. باید در همه سطوح کشور، از جمله دستگاههای دولتی، فرهنگ ادای دین و پایبندی به تعهدات تقویت شود و دولت خود در این زمینه پیشگام باشد.
وی با اشاره به اینکه تدوین هرگونه طرح و مقرره جدید باید بر مبنای اسناد، مدارک و بررسیهای کارشناسی انجام شود، افزود: در بررسی پروندههای بانکی، همیشه بانکها محق نیستند و در مواردی نیز آرای قضایی به نفع طرف مقابل صادر میشود. بنابراین، نمیتوان با این پیشفرض که بانک در همه اختلافات حقوقی محق است، مقرراتی تدوین کرد که دست آن را برای برخورد یکطرفه با طرفهای تجاری باز بگذارد.
شکورزاده تصریح کرد: به اعتقاد من، بخش عمده مطالبات کلان بانکی مربوط به تعداد محدودی از اشخاص و مجموعههاست و برای تعیین تکلیف این پروندهها الزاماً نیازی به قانون جدید نداریم. باید ریشههای شکلگیری مطالبات غیرجاری را بررسی کنیم. از دهه ۱۳۸۰ و بهویژه پس از گسترش بانکهای خصوصی و مؤسسات مالی و اعتباری، حجم مطالبات بانکی افزایش یافت. در برخی موارد نیز منابع بانکهای خصوصی در اختیار شرکتهای وابسته به خود آنها قرار گرفت و بازپرداخت این تسهیلات با مشکل مواجه شد.
وی با بیان اینکه طرح مورد بحث از نظر مبانی و قابلیت اجرا با ابهاماتی روبهروست، ادامه داد: به جای آنکه صرفاً درباره ضرورت تدوین این طرح بحث کنیم، باید مشکلات اساسی آن را بهصورت جزئی و مستند استخراج کنیم. پیشنهاد من این است که ابتدا در داخل اتاق و بدون حضور نمایندگان بانکها، نظرات کارشناسی جمعآوری شود و سپس در جلسهای با مسئولان قضایی، ایرادات هر بند بهطور مشخص مطرح شود.
ضرورت حل اختلافات از مسیر مذاکره و بررسی آمار مطالبات
درا دامه این نشست، احسان شجاعی، نایبرئیس کمیسیون سرمایهگذاری، تأمین مالی و اقتصاد کلان اتاق مشهد، با طرح این پرسش که اساساً چه ضرورتی برای تدوین طرح جدید وجود دارد، اظهار کرد: در حوزه وصول مطالبات بانکی، قوانین و مقررات متعددی از جمله قوانین مرتبط با چک، ثبت اسناد و جانشینی وجود دارد و باید مشخص شود این طرح قرار است کدام خلأ قانونی را برطرف کند.
وی با اشاره به آمار مطالبات بانکی گفت: بر اساس آمار مردادماه ۱۴۰۵، نسبت مطالبات غیرجاری طی یک سال کاهش یافته و به حدود ۱۱.۲ درصد رسیده است. در خراسان رضوی نیز، حجم بدهیهای بانکی حدود ۶۵ همت اعلام شده بود که بخش قابل توجهی از آن به شهرداری مشهد مربوط میشود. همچنین افزایش قابل توجه بدهیهای شهرداری مشهد در این دوره قابل توجه است.
شجاعی با تأکید بر ضرورت بررسی دقیق آمار و منشأ مطالبات افزود: باید مشخص شود کدام بخش از مطالبات به بدهکاران بزرگ مربوط است و چه سهمی از آن ناشی از مشکلات عمومی اقتصاد و فعالیت بنگاههاست. به نظر میرسد این موضوع بیش از آنکه به تدوین یک مقرره جدید نیاز داشته باشد، باید از مسیر مذاکره و تعامل میان دستگاه قضایی، بانکها و بخش خصوصی پیگیری شود.
تأکید بر شفافیت، اعتبارسنجی و حمایت از بنگاههای آسیبدیده
سپس رضا حضرتی، نایبرئیس کمیسیون حمایت حقوقی و قضایی از کسبوکارها اتاق مشهد، با اشاره به ساختار توزیع تسهیلات بانکی اظهار کرد: پیش از ورود به جزئیات این طرح باید ریشه اصلی شکلگیری مطالبات بانکی بررسی شود. بخش عمده تسهیلات بانکی در اختیار شرکتهای دولتی و شبهدولتی و مجموعههای بزرگ اقتصادی قرار میگیرد و نمیتوان بدون توجه به این واقعیت، تمام بار مشکلات نظام بانکی را بر دوش بخش خصوصی گذاشت.
وی با تأکید بر اینکه بسیاری از موضوعات مطرحشده در طرح، پیشتر در قوانین و مقررات موجود تعیین تکلیف شدهاند، افزود: باید بندهایی که با قوانین بالادستی مغایرت دارند یا رویههای قانونی موجود را نادیده میگیرند، بهصورت دقیق مشخص شوند. همچنین در بخش پیشگیری، موضوعاتی مانند شفافیت اطلاعات، اعتبارسنجی صحیح متقاضیان تسهیلات و پیشبینی شرایط فورسماژور باید مورد توجه قرار گیرد.
حضرتی ادامه داد: در قوانین و دستورالعملهای بانکی باید شرایطی مانند جنگ، محدودیتهای انرژی و سایر حوادث خارج از اختیار بنگاهها به رسمیت شناخته شود. همچنین اگر وامگیرنده از یک دستگاه دولتی طلبکار باشد، بانکهای دولتی باید در چهارچوب ضوابط قانونی، امکان تهاتر مطالبات و بدهیها را بررسی کنند.
وی یکی دیگر از ایرادات طرح را یکطرفه بودن برخی مفاد آن دانست و گفت: موضوع تمدید، تجدید و تبدیل قراردادهای بانکی نیز باید با دقت بررسی شود؛ زیرا در برخی شرایط، تغییر قرارداد میتواند بر تعهدات طرفین و حقوق قانونی آنها اثر بگذارد. لازم است تمام مغایرتها با قوانین موجود، همراه با مستندات حقوقی، در قالب یادداشتهای کارشناسی مشخص و برای اصلاح به مراجع مربوط ارجاع شود.
بررسی چهار مأموریت اصلی طرح و چالشهای اجرایی آن
در ادامه این نشست، شهریار زهدی، دبیر کمیسیون سرمایهگذاری، تأمین مالی و اقتصاد کلان اتاق مشهد، با ارائه گزارشی درباره ساختار طرح جامع وصول مطالبات ریالی بانکها و مؤسسات اعتباری، اظهار کرد: این طرح برای دومین بار طی سالهای اخیر مطرح شده، اما همچنان برخی نواقص آن برطرف نشده است. اگرچه ساختار کلی طرح شامل مأموریتها، چالشها، عوامل و راهبردهای اجرایی است، اما بخش قابل توجهی از مفاد آن مورد تأیید اتاق بازرگانی نیست و باید دیدگاه بخش خصوصی درباره آن بهصورت رسمی اعلام شود.
وی با تشریح چهار مأموریت اصلی طرح افزود: مأموریت نخست این طرح، پیشگیری از ایجاد و انباشت مطالبات بانکی و ارتقای بهداشت اعتباری است و مأموریت دوم به تسهیل و تسریع فرایند اجرای اسناد بانکی اختصاص دارد. در این دو حوزه، اصل موضوع برای بخش خصوصی محل ایراد نیست و تنها اصلاحاتی به منظور تطبیق با واقعیت مورد نیاز است، اما درباره مأموریتهای سوم و چهارم، یعنی بهرهگیری از ظرفیتهای قضایی برای وصول مطالبات و سایر سازوکارهای مرتبط، ملاحظات و نقدهای جدی وجود دارد.
زهدی در تشریح چالشهای مطرحشده در مأموریت نخست، به موضوع بیمه تسهیلات بانکی اشاره کرد و گفت: یکی از مشکلات موجود، بیمه نشدن تسهیلات بانکی از سوی شرکتهای بیمه است. پیشنهاد شده است مدلهای جدید بیمهای با نرخهای اقتصادی و متناسب با شرایط تولیدکنندگان طراحی شود و برای متقاضیان دارای رتبه اعتباری پایینتر، سازوکارهای مشخص بیمهای در نظر گرفته شود. البته در این زمینه باید به این نکته توجه کرد که بدهکاران کلان بانکی نیز در بسیاری از موارد تمایلی به پذیرش الزامات بیمهای ندارند.
وی افزود: موضوع دریافت هدیه و تعارض منافع نیز در طرح مطرح شده است، اما تعریف و سازوکار پیشبینیشده برای آن باید دقیقتر شود تا امکان دور زدن مقررات وجود نداشته باشد. بهتر است به جای تمرکز صرف بر رویکردهای تنبیهی، از سازوکارهای تشویقی نیز برای اصلاح رفتارها استفاده شود.
دبیر کمیسیون سرمایهگذاری، تأمین مالی و اقتصاد کلان اتاق مشهد، کاهش اخلاق حرفهای در نظام بانکی را از دیگر چالشهای مهم برشمرد و گفت: همچنین تعدد کارگروهها و کمیسیونهای تصمیمگیر درباره تعیین تکلیف بدهکاران بانکی، موجب شکلگیری مراجع متعدد و طولانی شدن فرایند رسیدگی شده است. پیشنهاد ما این است که پروندههای مربوط به واحدهای اقتصادی استان تا حد امکان در سطح استان و در ستادهای تسهیل بررسی و تعیین تکلیف شوند و از ارجاع غیرضروری آنها به تهران جلوگیری شود.
زهدی در ادامه به مشکلات فرایند اجرای اسناد رسمی اشاره کرد و افزود: طولانی شدن عملیات اجرایی، سنتی بودن برخی فرایندها، تحقق نیافتن کامل الزامات دولت الکترونیک و کمبود نیروی انسانی متخصص در واحدهای اجرای ثبت، از عوامل اصلی اطاله رسیدگی هستند. بخشی از راهکارهای پیشنهادی در این زمینه تاکنون عملیاتی شده است، اما یکپارچهسازی سامانهها و فراهم کردن دسترسی آسان از طریق پنجره ملی خدمات دولت هوشمند باید در دستور کار قرار گیرد.
وی در تشریح چالشهای مأموریت سوم طرح نیز به موضوعاتی همچون عدم بهرهمندی نمایندگان حقوقی از برخی امتیازات پیشبینیشده در ماده ۳۲ قانون آیین دادرسی مدنی، انحراف در برخی نظریات کارشناسی، اولویت دادن به بعضی اسناد عادی نسبت به اسناد رسمی، الزام بانکها به رعایت نرخ سود در عقود مشارکتی و تضییع حقوق بانکها در برخی دعاوی ورشکستگی اشاره کرد و گفت: این موارد باید با در نظر گرفتن حقوق هر دو طرف و با رعایت موازین قانونی بررسی شوند.
ضرورت اعلام رسمی مخالفت با بندهای مغایر منافع بخش خصوصی
سید محمدرضا هاشمی، دبیر کمیسیون حمایت حقوقی و قضایی از کسبوکارها اتاق خراسان رضوی نیز با اشاره به پیشینه تدوین این طرح اظهار کرد: طرح جامع وصول مطالبات بانکی در سال ۱۴۰۲ از سوی شورای هماهنگی بانکها تهیه شده و از آن زمان تاکنون مسکوت مانده بود. اکنون این موضوع از طریق شورای هماهنگی بانکها و دستگاه قضایی استان برای بررسی و اجرا در حال پیگیری است و از آنجا که بخشی از مفاد طرح مستقیماً با فعالیت بخش خصوصی استان ارتباط دارد، لازم است دیدگاه فعالان اقتصادی پیش از هرگونه تصمیمگیری جمعآوری شود.
وی افزود: کاهش پروندههای بانکی و رفع اختلافات میان بانکها و فعالان اقتصادی، هدفی قابل دفاع است؛ اما باید بندهایی که با منافع و حقوق قانونی بخش خصوصی در تضاد قرار دارند، بهطور مشخص شناسایی شوند.
هاشمی تصریح کرد: با نظر و صلاحدید هیاترئیسه دو کمیسیون، جلسهای برای بررسی دقیقتر موضوع برگزار خواهد شد. مخالفتها و پیشنهادهای اصلاحی باید در قالب نامهای فنی، مستند و کارشناسی تنظیم شود تا ضمن اعلام رسمی موضع اتاق، سایر نهادهای مرتبط نیز بتوانند دیدگاههای خود را ارائه کنند. با توجه به محدودیت زمانی اعلامشده برای بررسی طرح، ضروری است این جمعبندی در کوتاهترین زمان ممکن انجام شود.
استفاده از ظرفیت بازار سرمایه و بیمه برای مدیریت ریسک تسهیلات بانکی
رسول خدادوست، تحلیلگر اقتصادی و مالی نیز در این جلسه اظهار کرد: ضعف اعتبارسنجی و ارزیابی وضعیت اقتصادی متقاضیان، از مشکلات جدی نظام بانکی است. بانکها باید در شیوه ارزیابی و دریافت وثایق تجدیدنظر کنند.
وی با اشاره به ظرفیت بازار سرمایه افزود: در کنار وثایق ملکی، میتوان از داراییهای مالی و سهام برای تضمین تسهیلات استفاده کرد. ارزشگذاری و شفافیت اطلاعاتی بازار سهام، امکان استفاده از این داراییها بهعنوان وثیقه را فراهم میکند و به فعالان اقتصادی فاقد وثیقه ملکی امکان بهرهمندی از منابع بانکی میدهد.
به گفته خدادوست، بخش قابل توجهی از مطالبات غیرجاری مربوط به تسهیلاتی است که بیش از ۱۸ ماه از سررسید آنها گذشته و سهم مهمی از آن به وامگیرندگان کلان اختصاص دارد؛ داراییهای مالی میتوانند وثیقه تسهیلات خرد نیز باشند.
این تحلیلگر بر اصلاح نظام اعتبارسنجی تأکید کرد و گفت: شاخصها باید دقیق، شفاف و غیرگزینشی باشند تا توان بازپرداخت متقاضیان بر مبنای اطلاعات واقعی ارزیابی شود.
انتقاد از طرح به دلیل احتمال تعارض با قوانین موجود
زوار، دبیر انجمن پلیمر استان و عضو کمیسیون دادگستری طرقبه، با انتقاد از مبانی و مفاد طرح اظهار کرد: مقررات متعددی برای وصول مطالبات بانکی وجود دارد و ضرورت تدوین طرح جدید باید روشن شود؛ زیرا احتمال دارد برخی بندهای آن با قوانین و دستورالعملهای حمایتی تعارض داشته باشند.
وی افزود: اختلاف بانکها و بنگاههای اقتصادی به همین موضوعات مربوط است و نمیتوان با درج پیشنهادهایی در یک دستورالعمل، حقوق قانونی طرف مقابل را نادیده گرفت. برای نمونه، تا پیش از انتقال قانونی مالکیت یک دارایی، نمیتوان حقوق مالکانه آن را برای بانک در نظر گرفت.
زوار درباره نرخ سود عقود مشارکتی تصریح کرد: نرخهای اعلامی بانک مرکزی باید بر مبنای قانون تفسیر شوند. نرخ سود مورد انتظار هنگام بررسی طرح توجیهی، لزوماً سود قطعی قرارداد مشارکت نیست؛ کارشناس بانک باید میزان سودآوری پیشبینیشده را بر اساس ارزیابی اقتصادی طرح بررسی و درباره اعطای تسهیلات تصمیم بگیرد.
این فعال اقتصادی با انتقاد از پیشنهاد ارجاع برخی اختلافات بانکی به کمیتههای انتظامی بانک مرکزی به جای دادگاهها گفت: دادگاهها بر اساس قانون صلاحیت ذاتی رسیدگی به اختلافات حقوقی را دارند و نمیتوان با دستورالعمل این صلاحیت را نادیده گرفت. سازوکاری که بانکها را از پاسخگویی در مراجع قضایی مصون کند، پذیرفتنی نیست.
وی درباره پیشنهادهای طرح در زمینه حقالوکاله وکلا و هدایا نیز اظهار کرد: برخی بندها با عنوان اصلاح نظام بانکی مطرح شدهاند، اما پیامدهایشان باید بررسی شود. نمیتوان از یک سو برای مقابله با تعارض منافع و دریافت هدیه مقررات وضع کرد و از سوی دیگر، هزینههای بانک را به طرف مقابل منتقل کرد.
زوار تأکید کرد: کلیت طرح ایرادات حقوقی متعددی دارد و نباید پیش از بررسی و رفع مغایرتهای قانونی پذیرفته شود.
ضرورت استفاده از بیمه برای پوشش ریسک مطالبات
مصطفی باقری، رئیس گروه تأمین مالی ادارهکل امور اقتصادی و دارایی خراسان رضوی، با انتقاد از عملکرد شرکتهای بیمه در پوشش ریسک تسهیلات بانکی افزود: این شرکتها نقش فعالی نداشتهاند؛ در حالی که میتوانند با طراحی ابزارهای مناسب، ریسک سوخت شدن مطالبات را میان سرمایهگذاران و ذینفعان توزیع کنند.
باقری درباره ارزیابی توان بازپرداخت متقاضیان گفت: مطالبات معوق از گذشته در نظام بانکی وجود داشته است. اگر بانکی بر اساس گزارش توجیهی یا ارزیابی کارشناسی تسهیلاتی پرداخت کرده و اکنون با مشکل بازپرداخت روبهروست، باید کیفیت ارزیابی اولیه و توان کارشناسی آن نیز بررسی شود. به نظر میرسد در برخی موارد، تمرکز بانکها بیشتر بر دریافت وثیقه بوده و ارزیابی طرح اقتصادی و توان واقعی متقاضی کمتر مورد توجه قرار گرفته است.
تأکید بر تعیین تکلیف جایگاه ستاد تسهیل و تفکیک انواع بدهکاران
در بخش دیگری از این نشست، مهدی وطن پرست، رئیس گروه تولید استانداری خراسان رضوی با تأکید بر اینکه وظایف ستاد تسهیل و کارگروههای استانی در قوانین موجود بهروشنی مشخص شده است، اظهار کرد: در طرح پیشنهادی باید مشخص شود ستاد تسهیل استان دقیقاً چه جایگاهی دارد و چه اختیاراتی برای آن در نظر گرفته شده است. همچنین موضوع توقیف ابزارها و ماشینآلات تولید باید با دقت بیشتری بررسی شود؛ چراکه در مقررات موجود، محدودیتهایی برای توقیف ابزار و تجهیزات ضروری تولید پیشبینی شده و نباید با تدوین مقررات جدید، این حمایتها تضعیف شود.
وی با اشاره به محدودیت زمانی اختیارات ستاد تسهیل افزود: این ستاد در شرایط فعلی امکان توقف فرایندها را برای مدت محدودی (حداکثر یک ماه) دارد. بنابراین لازم است سازوکار مشخصی برای ادامه بررسی پروندهها و تعیین تکلیف آنها از سوی کارشناسان و متخصصان بانکی پیشبینی شود. همچنین افزایش اختیارات ستاد تسهیل و تقویت ضمانت اجرایی تصمیمات آن میتواند به حل سریعتر مشکلات بنگاهها کمک کند.
در ادامه، حسینی، رئیس گروه پایش و بهبود محیط کسب و کار اداره کل امور اقتصادی و دارایی استان با تأکید بر ضرورت ریشهیابی مشکلات نظام بانکی گفت: باید مشخص شود بخشنامهها و دستورالعملهای موجود تا چه اندازه ضمانت اجرایی دارند و طرح جدید قرار است چه مشکلی را که با مقررات فعلی حل نشده است، برطرف کند. مسئله اساسی این است که تعریف روشنی از بدهکار بانکی وجود ندارد و باید میان فردی که به دلیل شرایط اقتصادی و عوامل خارج از اختیار خود توان بازپرداخت ندارد و فردی که با وجود برخورداری از توان مالی از پرداخت بدهی خودداری میکند، تفاوت قائل شد.


ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0