
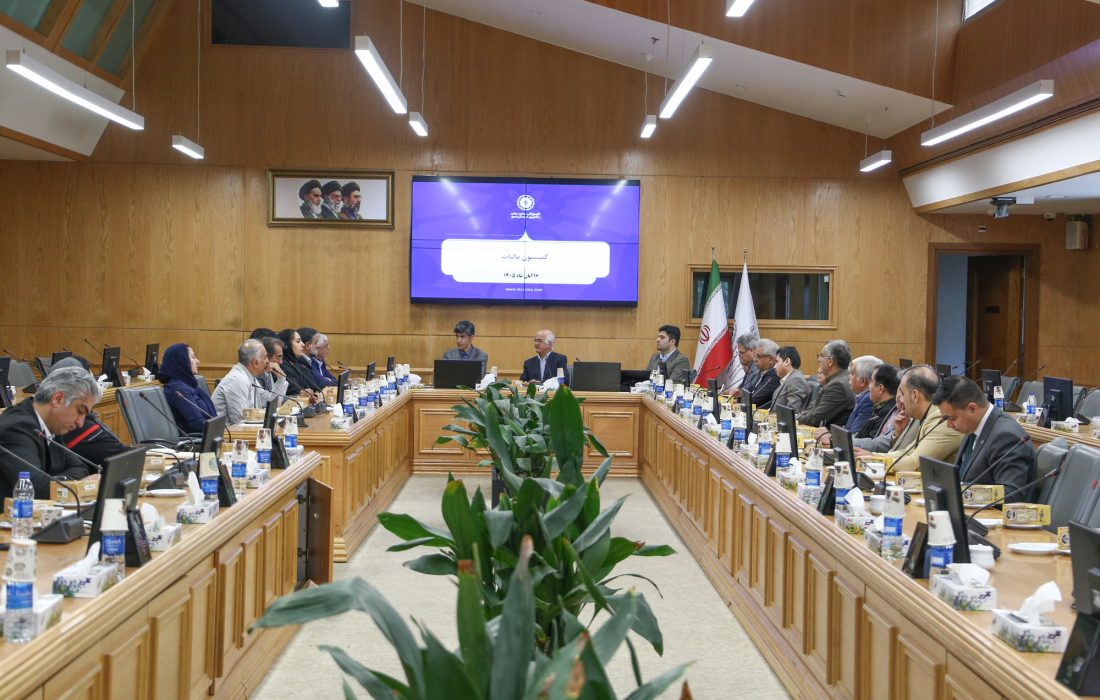
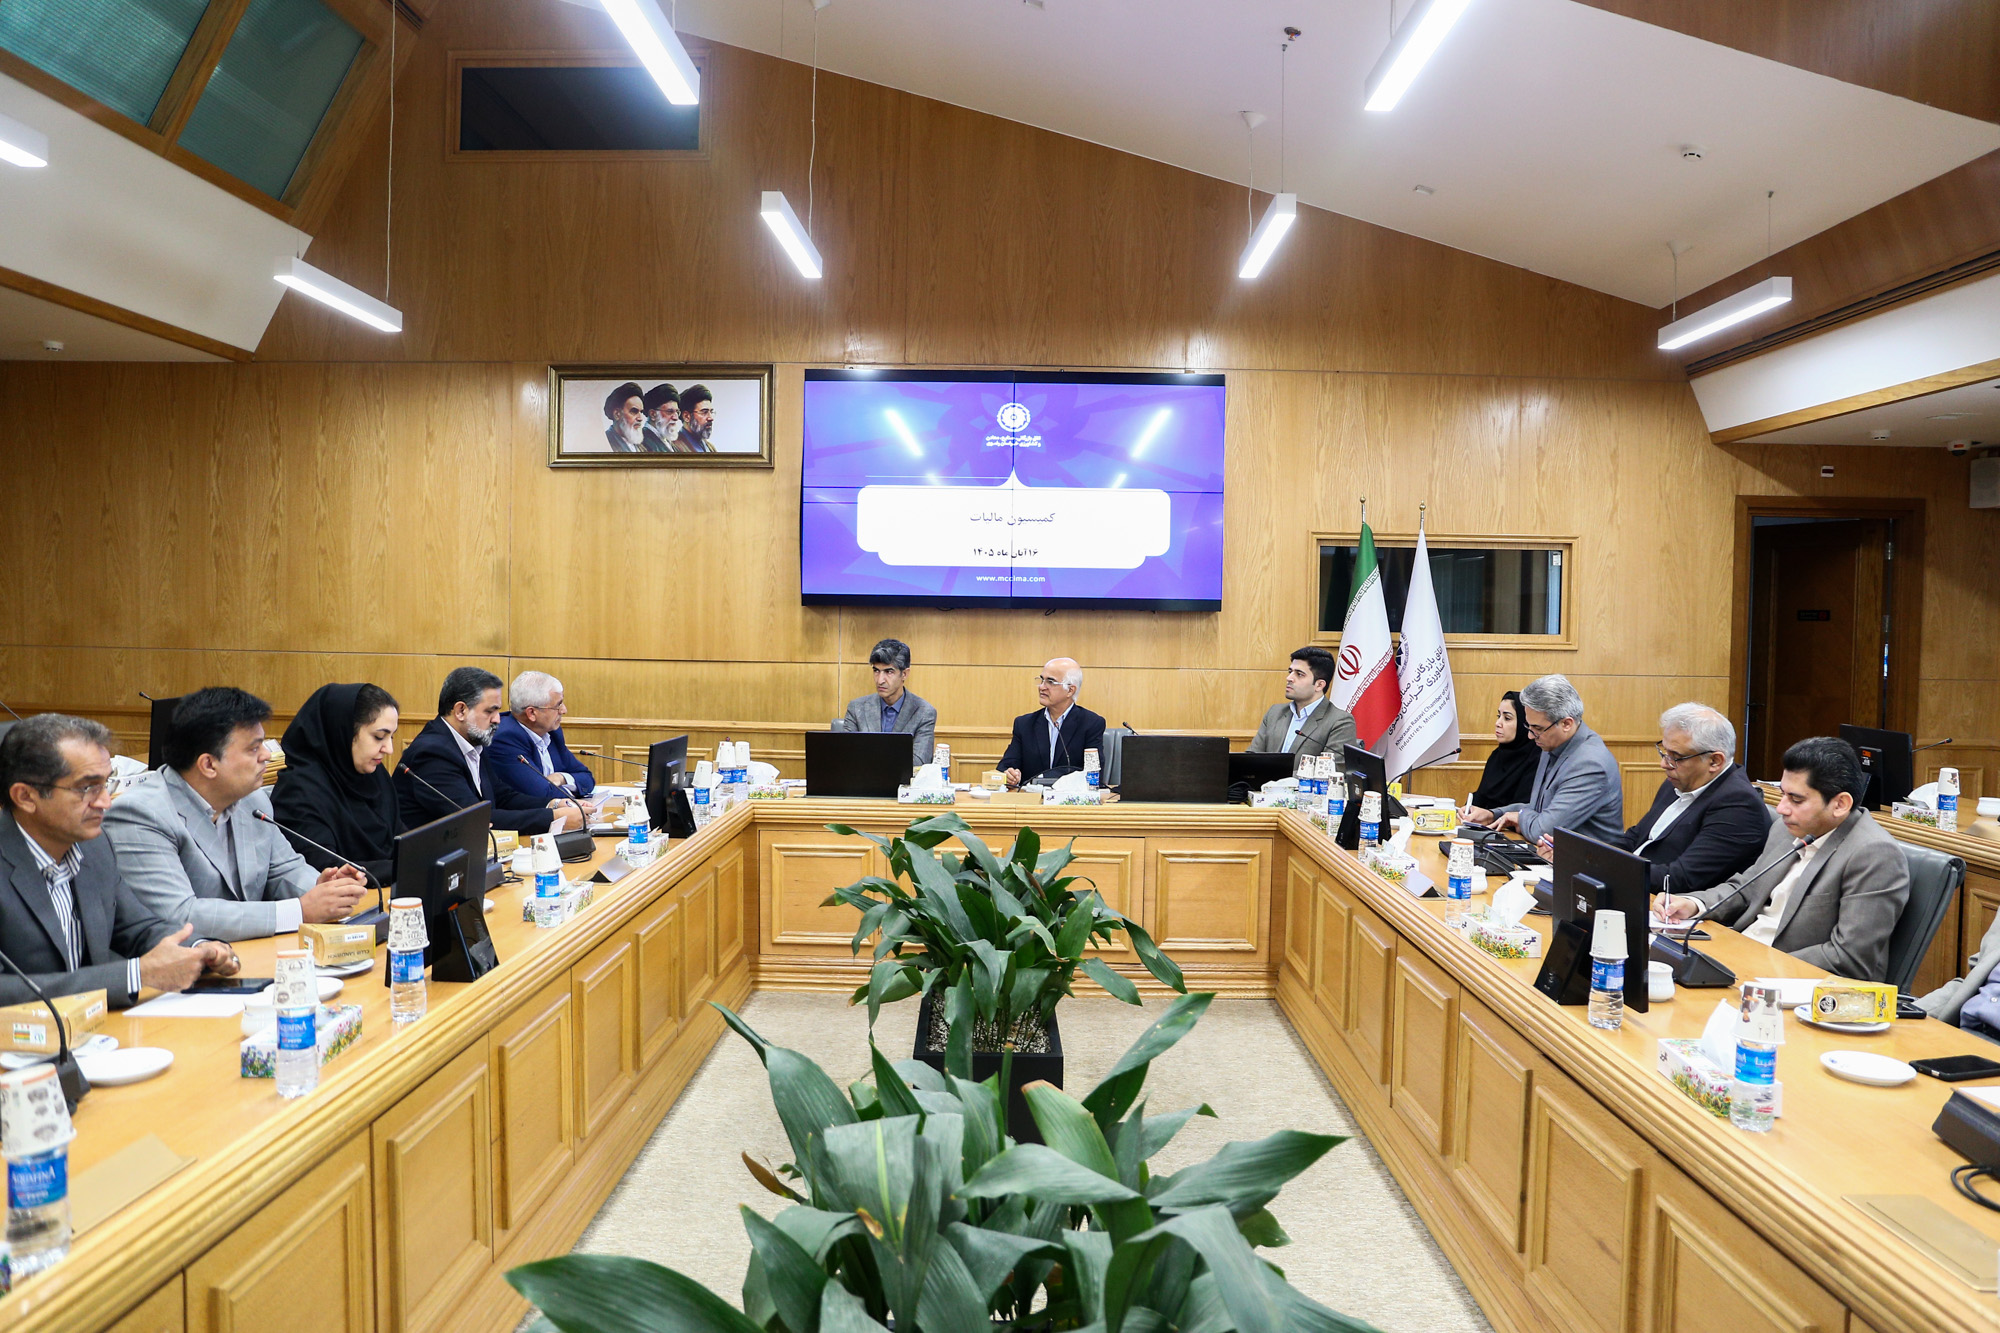
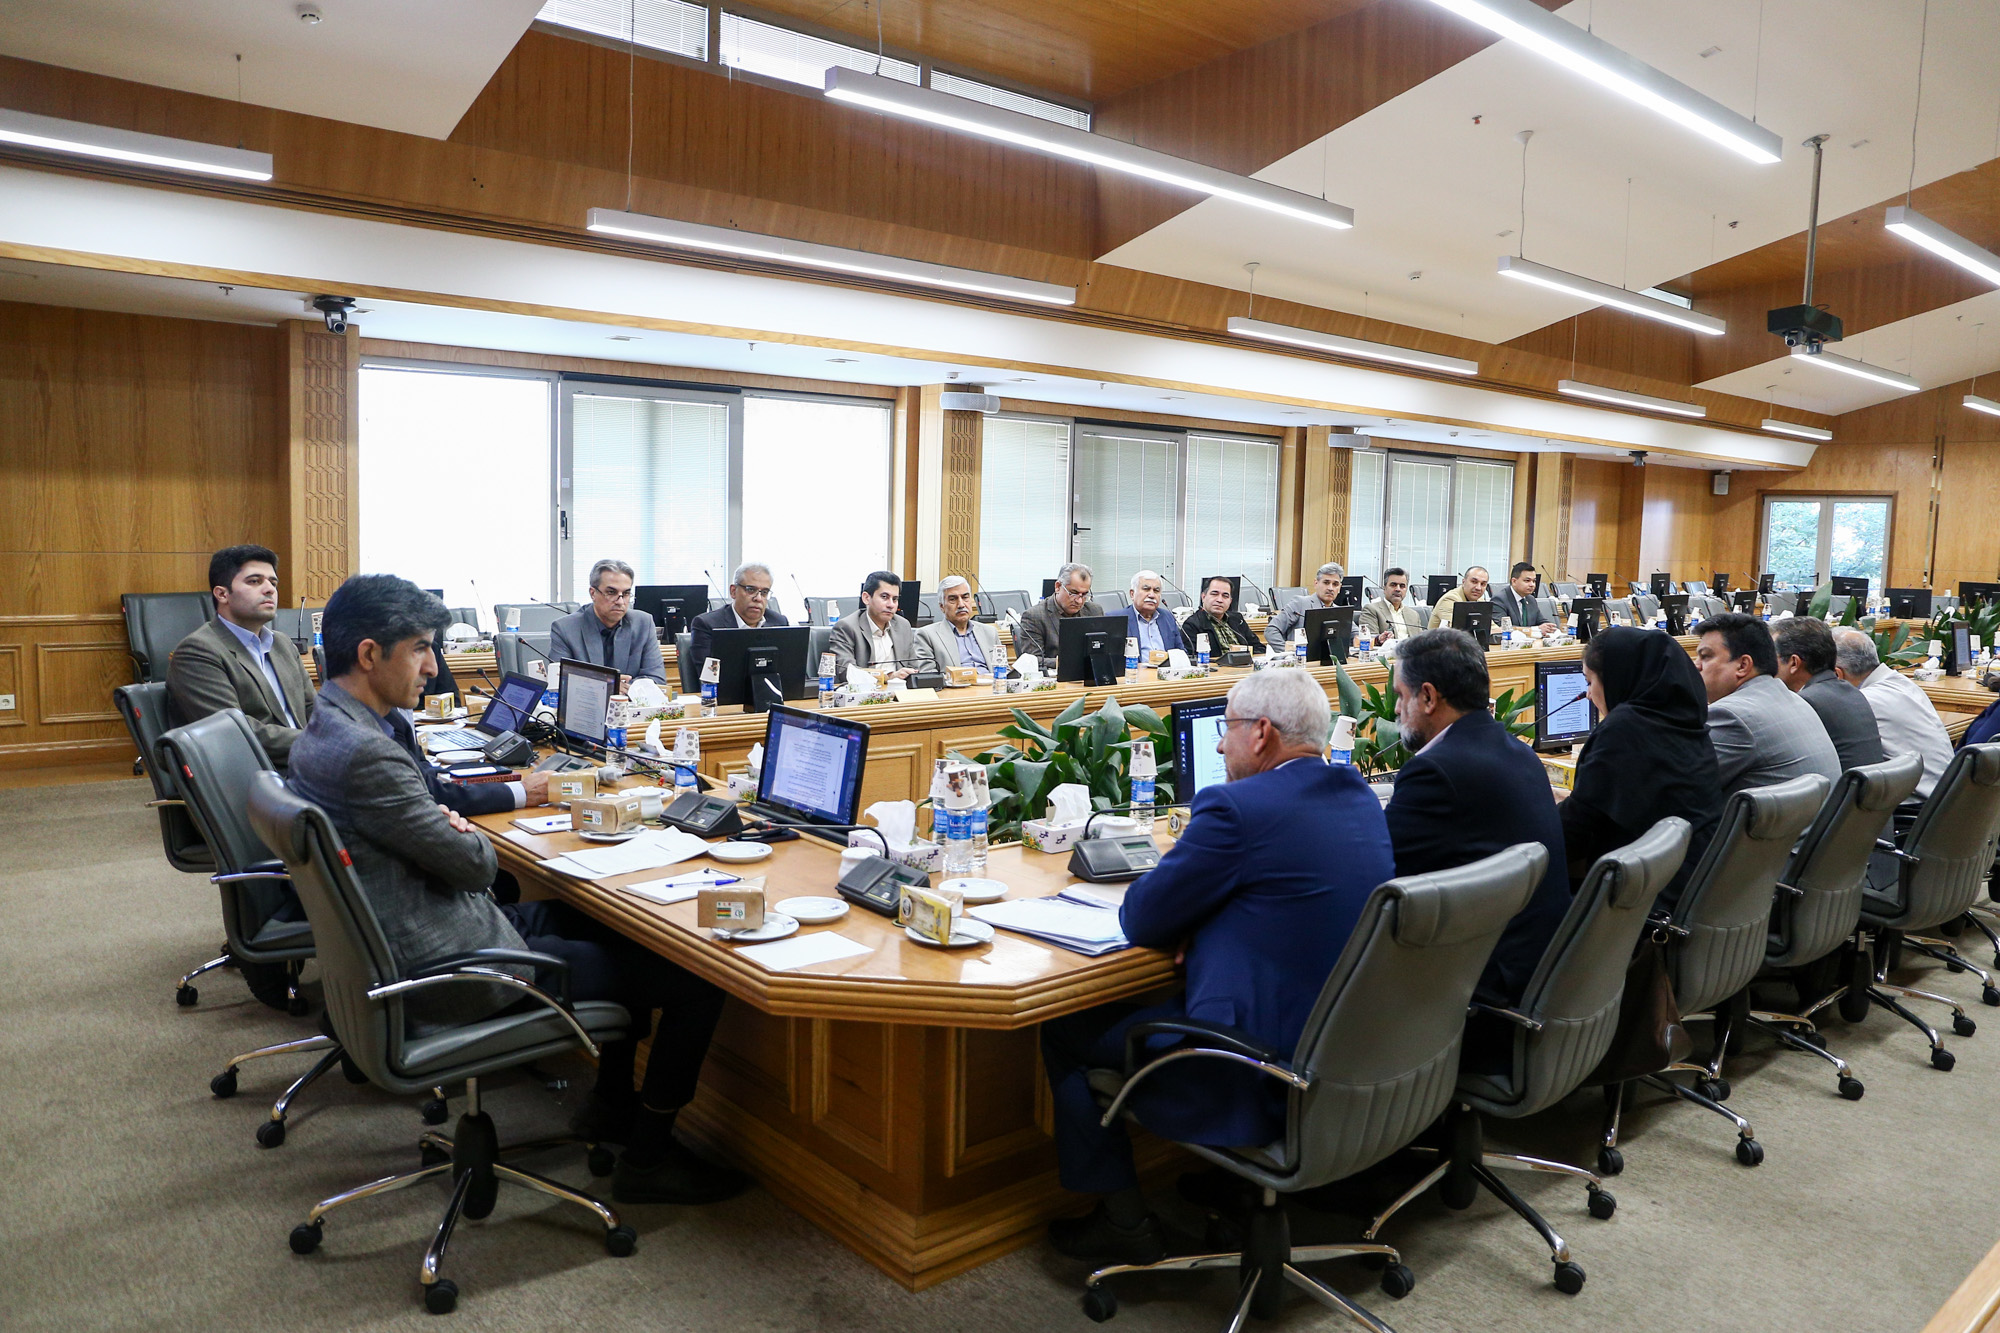
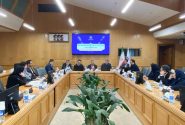
به گزارش روابط عمومی اتاق مشهد، این جلسه با محوریت بررسی مشکلات مالیاتی شرکتهای خدماتی شهرکهای صنعتی چالشهای مربوط به نحوه شناسایی درآمدهای حاصل از حق شارژ، پذیرش هزینههای نگهداری و بازسازی زیرساختها، ثبت داراییهای تحویلشده و تعیین تکلیف وجوه مصرفنشده برگزار شد و نمایندگان شرکتهای خدماتی شهرکهای صنعتی، کارشناسان مالیاتی و اعضای کمیسیون، مسائل و ابهامات موجود در زمینه اجرای مقررات مالیاتی و استانداردهای حسابداری را بررسی کردند.
ضرورت تعیین تکلیف مالکیت و هزینههای نگهداری زیرساختها
در ابتدای این نشست، سید مصطفی شامل، نایبرئیس کمیسیون مالیات اتاق خراسان رضوی، با اشاره به سابقه طرح برخی از این مشکلات در دبیرخانه شورای گفتوگوی دولت و بخش خصوصی استان، گفت: بخشی از مسائل شرکتهای خدماتی پیشتر نیز در جلسات شورا مطرح شده و مقرر بود یکی از شرکتها برای پیگیری موضوع معرفی شود، اما این اقدام تاکنون انجام نشده است.
وی یکی از مهمترین چالشهای موجود را انتقال زیرساختها و داراییهای ثابت شهرکهای صنعتی دانست و افزود: شرکتهای خدماتی برای بازسازی، نوسازی و تعمیر داراییهایی که از شرکت شهرکهای صنعتی تحویل گرفتهاند، هزینه میکنند، اما به دلیل ثبتنشدن این داراییها در دفاتر شرکتهای خدماتی، برخی از هزینههای انجامشده از سوی مأموران مالیاتی برگشت داده میشود.
شامل با اشاره به سابقه چندساله این مشکل، ابراز امیدواری کرد که با بررسی موضوع و تعامل میان شرکتهای خدماتی و اداره کل امور مالیاتی، راهکار مشخصی برای رفع آن ارائه شود.
وی در ادامه با اشاره به دستورالعمل اجرایی ماده 11 آیین نامه اجرایی قانون نحوه واگذاری مالکیت و اداره امور شهرکهای صنعتی و دستورالعمل نحوه انتقال داراییهای شرکتهای شهرکهای صنعتی گفت: براساس این دستورالعمل، داراییهای ایجادشده از محل طرحهای تملک داراییهای سرمایهای، پس از تکمیل، از حساب طرح خارج و در حسابهای انتظامی شرکت ثبت میشوند و برای اداره امور، طی صورتجلسه به شرکتهای خدماتی تحویل داده میشوند.
او با تشریح روند واگذاری شهرکهای صنعتی افزود: پس از رسیدن شهرک به حد نصاب بهرهبرداری و استقرار واحدهای صنعتی، تأسیسات زیربنایی و عمومی برای اداره و نگهداری به شرکت خدماتی تحویل میشوند؛ با این حال، میان تحویل عملی داراییها و انتقال رسمی اسناد مالکیت تفاوت وجود دارد.
شامل ادامه داد: برخی تأسیسات مانند ساختمانهای آتشنشانی و مراکز بهداشت با هدف تحویل به دستگاههای متولی ایجاد و تجهیز شدهاند؛ اما این دستگاهها مسئولیت تحویلگیری آنها را نپذیرفتهاند و نگهداری این تأسیسات همچنان بر عهده شرکتهای خدماتی شهرکهای صنعتی باقی مانده است.
پیگیری مشکلات مالیاتی شرکتهای خدماتی شهرکهای صنعتی در کمیسیون
علیرضا خدابخشی، دبیر کمیسیون مالیات اتاق مشهد نیز، با اشاره به نامه مدیرعامل شرکت خدماتی شهرک صنعتی توس به اتاق خراسان رضوی، گفت: پس از ارجاع نامه از سوی دبیرکل اتاق به کمیسیون مالیات، مقرر شد موضوع با حضور نمایندگان اداره کل امور مالیاتی و مدیران شرکتهای خدماتی بررسی شود تا راهکارهای لازم برای رفع مشکلات موجود ارائه شود.
خدابخشی با اشاره به اهمیت مسائل مطرحشده و ضرورت برگزاری جلسه فوقالعاده کمیسیون اظهار کرد: با توجه به اینکه این مشکلات مجموعه شرکتهای خدماتی شهرکهای صنعتی استان را درگیر کرده است، تلاش داریم با تعامل و همکاری مسئولان امور مالیاتی، زمینه حلوفصل این مسائل فراهم شود.
هزینههای نگهداری شهرکهای صنعتی نباید با درآمد مشمول مالیات اشتباه گرفته شود
در ادامه، حبیبالله مقامی، مدیرعامل شرکت خدماتی شهرک صنعتی توس، با اشاره به قانون نحوه واگذاری مالکیت و اداره امور شهرکهای صنعتی مصوب سال ۱۳۸۷ مجلس شورای اسلامی، گفت: پس از تصویب این قانون و ابلاغ آییننامه اجرایی آن در سال ۱۳۹۰، زمینه تشکیل شرکتهای خدماتی در شهرکهای صنعتی فراهم شد و این شرکتها براساس اساسنامه و در چهارچوب قانون تجارت فعالیت خود را آغاز کردند.
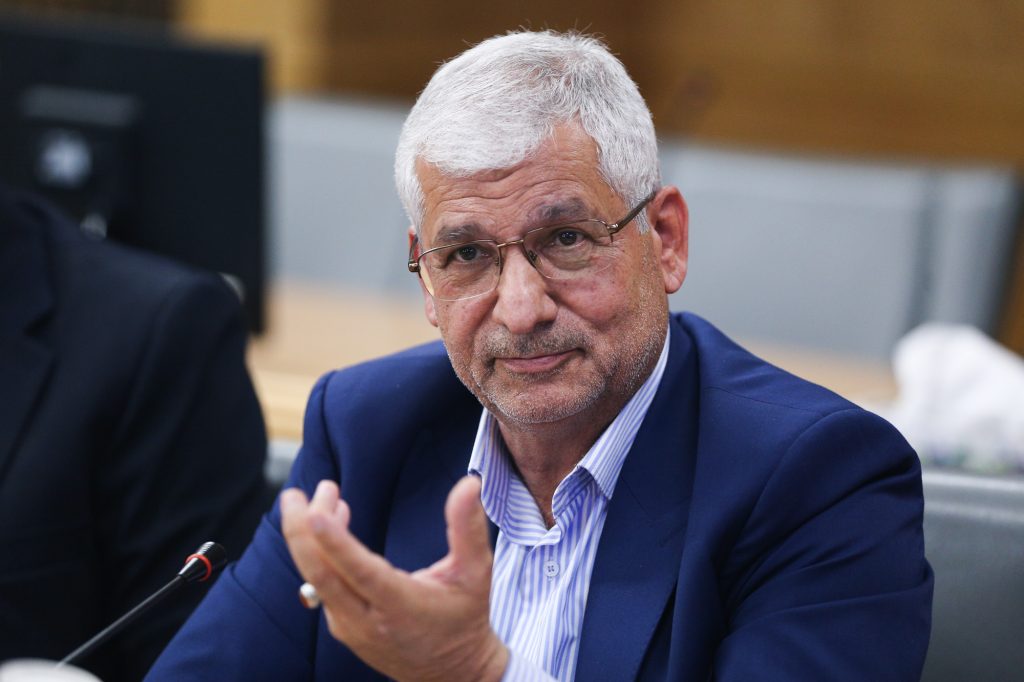
مقامی افزود: براساس این قانون، شرکت شهرکهای صنعتی موظف شد شهرکهای مشمول را برای اداره امور و ارائه خدمات به شرکتهای خدماتی تحویل دهد؛ با این حال، مالکیت زیرساختها و داراییهای شهرکها همچنان در اختیار شرکت شهرکهای صنعتی باقی ماند و مسئولیت نگهداری و راهبری آنها به شرکتهای خدماتی واگذار شد.
مدیرعامل شرکت خدماتی شهرک صنعتی توس با اشاره به قدمت زیرساختهای شهرکهای صنعتی قدیمی اظهار کرد: هنگام تحویل شهرکهایی مانند توس، بخشی از زیرساختها حدود ۲۰ سال قدمت داشتند و نیازمند بازسازی و نوسازی بودند. همچنین تأخیر در اجرای برخی پروژههای تعهدشده از سوی شرکت شهرکهای صنعتی، بر وضعیت زیرساختها تأثیر گذاشته است.
وی فضای سبز، معابر و آسفالت، ساختمانهای خدمات عمومی، مراکز بهداشت، مساجد، تأسیسات آب، چاهها، ایستگاههای پمپاژ، شبکههای انتقال و توزیع آب و شبکه جمعآوری فاضلاب را از جمله امکانات تحویلشده به شرکتهای خدماتی برشمرد و گفت: این شرکتها مسئولیت نگهداری و راهبری این زیرساختها را بر عهده دارند، هرچند مالکیت بخش عمده داراییها همچنان به نام شرکت شهرکهای صنعتی است.
مقامی با اشاره به الزامات مالی شرکتهای خدماتی افزود: این شرکتها موظفاند سالانه دو مجمع برای بررسی صورتهای مالی و عملکرد و نیز تصویب بودجه سال آینده برگزار کنند. هزینههای پرسنلی، عملیاتی، نگهداری، بازسازی و نوسازی زیرساختها و تأمین تجهیزات، از محل تعرفههای آب، شارژ و خدمات فاضلاب و از طریق قبوض دورهای از واحدهای صنعتی دریافت میشود.
وی هزینه تأمین تجهیزات ایمنی و آتشنشانی را نیز قابلتوجه دانست و گفت: براساس آخرین استعلام، هزینه کامل تجهیزات حفاظتی هر نیروی آتشنشانی، از کلاه تا کفش، حدود یک میلیارد و ۱۰۰ میلیون تومان برآورد شده است.
مدیرعامل شرکت خدماتی شهرک صنعتی توس درباره نظارت مالی نیز اظهار کرد: بودجه سالانه پس از بررسی اعضای مجمع و بازرس تصویب میشود و در پایان سال، صورتهای مالی و گزارش عملکرد برای بررسی میزان انطباق هزینهها با بودجه مصوب در اختیار بازرس قرار میگیرد.
مقامی در ادامه، تعیین تکلیف نحوه ثبت مبالغ دریافتی از واحدهای صنعتی را ضروری دانست و بر لزوم تفکیک منابع، هزینهکرد و مانده وجوه مصرفنشده در پایان سال تأکید کرد.
به گفته وی، باید میان مبالغ دریافتی بابت هزینههای جاری و وجوه اختصاصیافته به بازسازی و پروژههای مشخص تفاوت قائل شد.
وی توضیح داد: دو تعرفه برای دریافت مبالغ از واحدهای صنعتی در نظر گرفته میشود؛ بخشی برای تأمین هزینههای جاری و بخشی برای بازسازی که براساس پروژههای تعریفشده و محل مصرف مشخص، تعیین و تصویب میشود.
تفکیک هزینههای سرمایهای، جاری و مرتبط با داراییها ضروری است
سپس مهران مرشد، رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد، با تفکیک موضوع درآمد و هزینه شرکتهای خدماتی اظهار کرد: شناسایی درآمدها الزامی است، اما نحوه شناسایی و ثبت آنها میتواند براساس استاندارد حسابداری شماره ۴۳ تعیین شود.
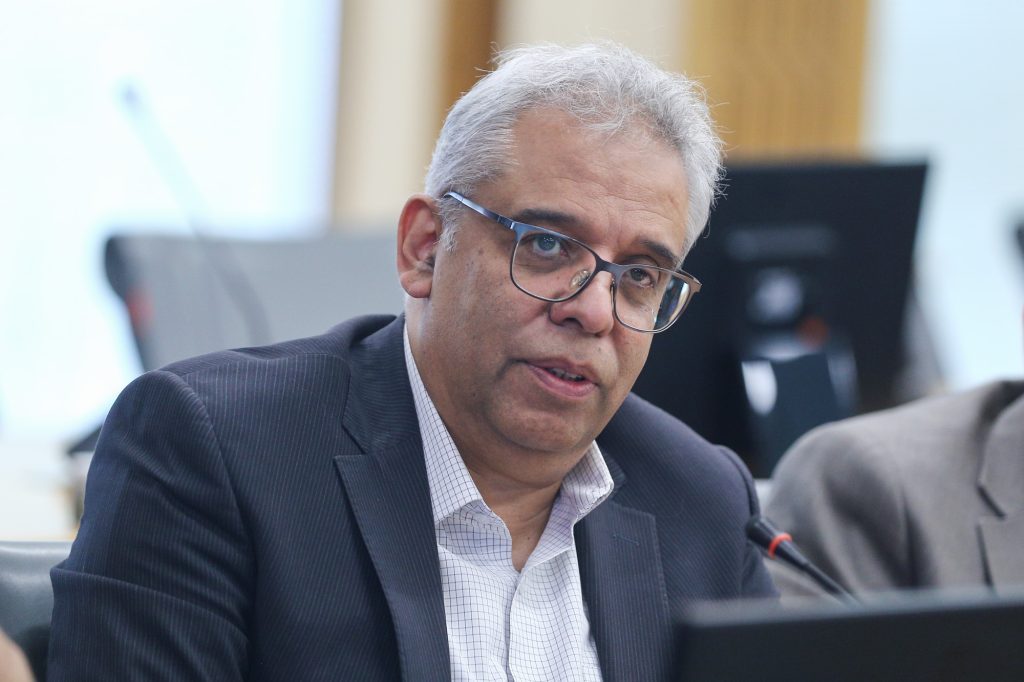
وی برای دستیابی به رویهای واحد در این زمینه، پیشنهاد کرد جلسهای تخصصی با حضور کارشناسان و اساتید حسابداری و حسابرسی برگزار شود تا درباره نحوه شناسایی و ثبت درآمدها به جمعبندی مشترکی برسند.
مرشد در تشریح هزینههای شرکتهای خدماتی، سه گروه هزینه را از یکدیگر متمایز کرد و گفت: گروه نخست، هزینههای سرمایهای است که به حساب دارایی منظور میشود و موضوع استهلاک و هزینههای مرتبط با آن نیز باید مورد توجه قرار گیرد. گروه دوم، هزینههای جاری و متعارف مانند حقوق و دستمزد و سایر مخارج روزمره است که در صورت رعایت ضوابط قانونی، قابلیت پذیرش مالیاتی دارد.
وی گروه سوم را هزینههای مرتبط با داراییهایی دانست که تحت تملک یا بهرهبرداری شرکت هستند، اما سند مالکیت آنها به نام شرکت نیست و افزود: براساس ماده ۱۴۷ قانون مالیاتهای مستقیم، این هزینهها نیز در صورت ارتباط با فعالیت شرکت، برخورداری از اسناد و مدارک مثبته و احراز شرایط قانونی، قابلیت بررسی و پذیرش بهعنوان هزینه قابل قبول مالیاتی را دارند.
رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد در ادامه پیشنهاد کرد شرکت خدماتی شهرک صنعتی توس با همکاری کارشناسان مالیاتی، موضوعات مطرحشده را طی نامهای رسمی از سازمان امور مالیاتی کشور استعلام کند.
وی تأکید کرد: دریافت پاسخ کتبی و مستند از این سازمان میتواند مبنای تصمیمگیری و تدوین رویهای واحد برای نحوه برخورد مالیاتی با درآمدها و هزینههای سایر شرکتهای خدماتی شهرکهای صنعتی نیز قرار گیرد.
ضرورت تفکیک درآمدهای شارژ از درآمدهای انتفاعی
سعید کمالی، رئیس امور حسابرسی مالیاتی اداره کل امور مالیاتی خراسان رضوی، با اشاره به اصل شمول مالیات بر درآمدها گفت: اصل بر مشمولیت مالیاتی است، مگر اینکه برای معافیت، حکم قانونی مشخصی وجود داشته باشد. با این حال، در بررسی وضعیت شرکتهای خدماتی شهرکهای صنعتی باید میان دریافتیهای ناشی از شارژ واحدها و سایر درآمدهای شرکت تفکیک قائل شد.
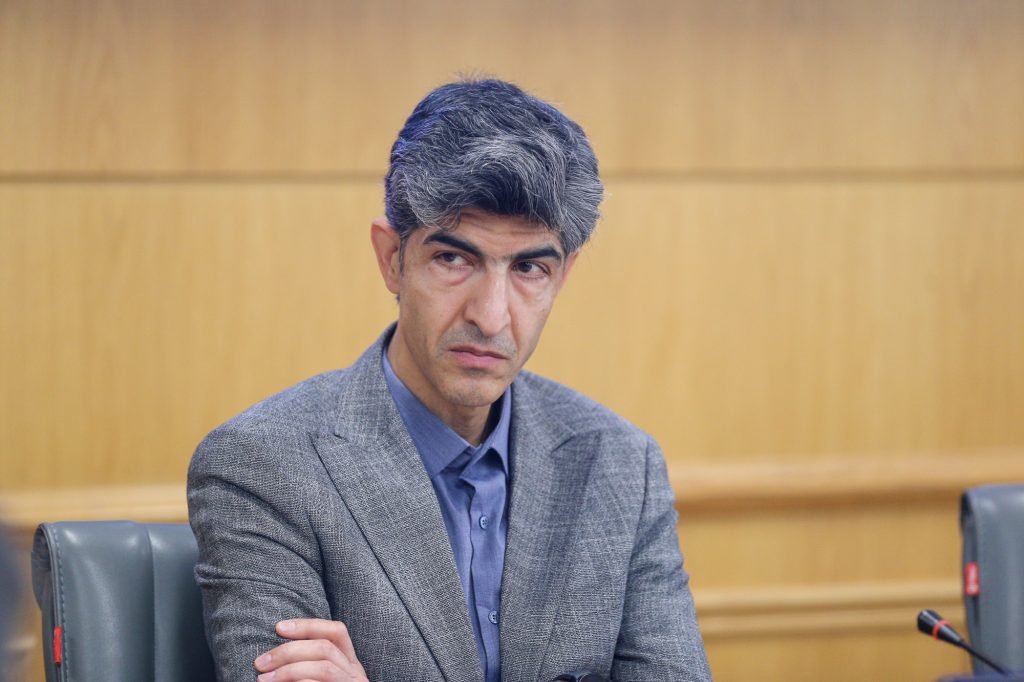
وی با استناد به ماده ۷ قانون نحوه واگذاری مالکیت و اداره امور شهرکهای صنعتی افزود: سهم هر واحد از هزینههای مشترک متناسب با مساحت اختصاصی آن تعیین میشود؛ بنابراین، مبالغ دریافتی از محل شارژ که برای تأمین هزینههای مشترک و ارائه خدمات مصرف میشود، باید با توجه به ماهیت تعهدی آنها بررسی شود.
کمالی با اشاره به استاندارد حسابداری شماره ۴۳ اظهار کرد: در مواردی که وجه پیش از ارائه خدمات دریافت میشود، دریافتکننده باید بدهی ناشی از قرارداد را شناسایی کند. بر این اساس، شرکتهای خدماتی باید دریافتیهای شارژ را از درآمدهای اختصاصی و انتفاعی خود تفکیک کنند؛ چراکه درآمدهای انتفاعی، در صورت شمول قانونی، مشمول مالیات خواهند بود.
وی همچنین با اشاره به هزینههای سرمایهای گفت: این هزینهها میتوانند در قالب دارایی شناسایی شوند و آثار آنها در سالهای بعد از طریق استهلاک در محاسبات مالیاتی لحاظ شود.
غیرانتفاعی بودن شرکت به معنای معافیت تمام درآمدها نیست
محسن دادخواه، عضو کمیسیون مالیات اتاق خراسان رضوی نیز، با اشاره به وضعیت مالیاتی شرکتهای غیرانتفاعی گفت: غیرانتفاعی بودن یک شرکت بهتنهایی به معنای معافیت تمام درآمدهای آن نیست و باید ماهیت فعالیتهای شرکت و نوع درآمدهای حاصل از آن بررسی شود.
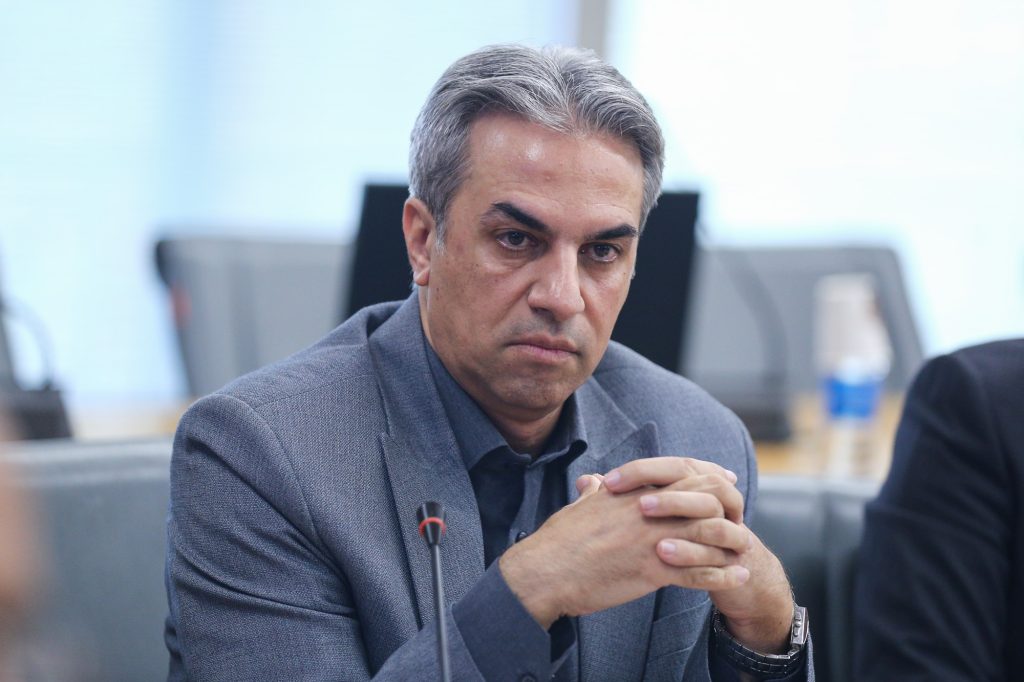
وی افزود: اشخاص حقوقی نیز در صورت انجام فعالیت انتفاعی، نسبت به درآمد حاصل از این فعالیتها میتوانند مشمول مالیات باشند. بنابراین، ضروری است شرکتهای خدماتی میان فعالیتهای غیرانتفاعی و فعالیتهای درآمدزا تفکیک قائل شوند.
وی عنوان کرد: در قراردادهای BOT نیز ممکن است مالکیت نهایی متعلق به طرف دیگری باشد، اما هزینههای نگهداری در دوره بهرهبرداری توسط بهرهبردار شناسایی شود.
ماهیت دریافتیها و صدور صورتحساب باید همزمان بررسی شود
در ادامه جلسه، محمد قبول، حسابدار رسمی و عضو کمیسیون مالیات اتاق مشهد، با اشاره به موضوع صدور صورتحساب در سامانه مؤدیان گفت: باید مشخص شود شرکتهای خدماتی بابت مبالغ دریافتی از محل شارژ، صورتحساب الکترونیکی صادر میکنند یا خیر؛ زیرا صدور صورتحساب بهتنهایی تعیینکننده ماهیت درآمدی یا معافیت مالیاتی نیست.
وی تأکید کرد: در بررسی این موضوع باید ماهیت واقعی دریافتیها، تعهد شرکتها در قبال ارائه خدمات و مقررات حسابداری و مالیاتی بهصورت همزمان مورد توجه قرار گیرد.
ابهام در انتقال داراییها و پذیرش هزینههای نگهداری
علی اربابی، عضو کمیسیون مالیات اتاق مشهد نیز، با اشاره به استاندارد حسابداری شماره ۱۱ افزود: شناسایی دارایی مستلزم احراز منافع اقتصادی آتی و امکان اندازهگیری اتکاپذیر بهای تمامشده است؛ بنابراین، نحوه ثبت داراییهایی که به شرکتهای خدماتی تحویل شده، اما سند مالکیت آنها منتقل نشده است، باید مشخص شود.
اربابی با تفکیک موضوع مالکیت از هزینههای نگهداری اظهار کرد: باید روشن شود هزینههایی مانند تعمیر و نگهداری تأسیسات آتشنشانی و خرید تجهیزات موردنیاز، در شرایطی که مالکیت رسمی دارایی منتقل نشده است، با چه مبنایی قابل پذیرش مالیاتی خواهد بود.
وی در ادامه، تعیین تکلیف ماهیت دریافتیهای شرکتهای خدماتی را ضروری دانست و گفت: پیش از بررسی پذیرش هزینهها، باید مشخص شود مبالغ دریافتی از واحدهای صنعتی، درآمد شرکت محسوب میشود یا حق عضویتی است که برای ارائه خدمات دریافت میشود. این شرکتها با مأموریت غیرانتفاعی و ارائه خدمات تشکیل شدهاند و نحوه شناسایی درآمد و هزینه آنها باید متناسب با ماهیت فعالیتشان تعیین شود.
تشریح روند واگذاری داراییها و تأسیسات شهرکهای صنعتی
سعید عطار، معاون توسعه مدیریت شرکت شهرکهای صنعتی استان گفت: پس از رسیدن شهرکها به حد نصاب بهرهبرداری و استقرار بیش از ۷۵ درصد ظرفیت پیشبینیشده، اداره و راهبری آنها به شرکتهای خدماتی واگذار میشود و این واگذاری از طریق تنظیم صورتجلسه انجام میگیرد.
وی افزود: بخشی از تأسیسات عمومی، از جمله ساختمانهای آتشنشانی و مراکز بهداشت، با هدف تحویل به دستگاههای اجرایی ساخته و تجهیز شدهاند، اما این دستگاهها از تحویلگیری آنها خودداری کردهاند و نگهداری این امکانات همچنان بر عهده شرکتهای شهرکهای صنعتی و شرکتهای خدماتی است.
عطار با اشاره به تفاوت میان تحویل دارایی و انتقال رسمی مالکیت تصریح کرد: داراییها به شرکتهای خدماتی تحویل شده و در اختیار آنها قرار گرفتهاند، اما انتقال رسمی اسناد مالکیت انجام نشده است.
به گفته وی، مقررات موجود نیز سازوکار روشنی برای انتقال رسمی مالکیت این داراییها به شرکتهای خدماتی پیشبینی نکرده است.
شرکتهای خدماتی مالک زیرساختها نیستند، اما هزینه نگهداری آنها را میپردازند
مجید شادیان لو، مدیر مالی شهرک صنعتی مشهد نیز با تشریح مشکلات اجرایی شرکتهای خدماتی گفت: ابتدا باید پذیرفت که شرکتهای خدماتی شهرکهای صنعتی ماهیت غیرانتفاعی دارند و سود پایان سال برای آنها موضوعیت اقتصادی ندارد؛ چه این سود یک ریال باشد و چه صد ریال، قرار نیست میان سهامداران تقسیم شود.
وی افزود: شرکتهای خدماتی از ابتدا داراییهای تحویلی را به نام خود شناسایی نکردهاند، زیرا براساس صورتجلسه تحویل داراییها و آییننامههای داخلی، مسئولیت آنها راهبری و ارائه خدمات بوده است، نه مالکیت داراییها.
شایانفر با اشاره به هزینههای نگهداری زیرساختها ادامه داد: شرکت در طول سال درآمدهایی از محل حق شارژ و ارائه خدمات شناسایی میکند؛ اما در مقابل، هزینههایی برای نگهداری چاهها، تصفیهخانه، تأسیسات آتشنشانی و سایر زیرساختها انجام میدهد. با این حال، در رسیدگی مالیاتی بخشی از این هزینهها به دلیل مرتبط نبودن با درآمد شناساییشده، پذیرفته نمیشود.
او با بیان اینکه شرکتها ملزم به شناسایی تمام درآمدهای خود براساس استانداردهای حسابداری هستند، گفت: در شرایطی که بخشی از واحدهای صنعتی حق شارژ خود را پرداخت نمیکنند، شرکت باید درآمد را شناسایی و مالیات مربوط به آن را پرداخت کند، در حالی که منابع مالی کافی برای انجام هزینههای نگهداری زیرساختها در اختیار ندارد.
مدیرعامل شهرک صنعتی مشهد افزود: در مواردی شرکت شهرکهای صنعتی داراییهایی را در اختیار شرکت خدماتی قرار میدهد و شرکت خدماتی هزینه تجهیز و آمادهسازی آنها را پرداخت میکند؛ اما ممکن است در آینده به دلایل اجرایی، همان دارایی از شرکت خدماتی گرفته و به شهرک دیگری منتقل شود. بنابراین، ثبت تمام این داراییها به نام شرکت خدماتی میتواند تبعات مالیاتی ایجاد کند.
وی تأکید کرد: شرکتهای خدماتی نه مالک همه زیرساختهایی هستند که نگهداری میکنند و نه اختیار کامل در تصمیمگیری درباره آنها دارند؛ ازاینرو، نحوه شناسایی داراییها و پذیرش هزینههای مرتبط باید متناسب با ماهیت واقعی فعالیت این شرکتها بررسی شود.
اختلاف رویه در محاسبه و شناسایی مطالبات معوق شهرکهای صنعتی
محمدرضا غریب، بازرس شرکت خدماتی شهرک صنعتی توس، با اشاره به چالشهای شناسایی درآمد و مطالبات شرکتهای خدماتی گفت: حتی اگر مالک یک واحد صنعتی چند سال هزینههای شارژ و خدمات را پرداخت نکند، این بدهی با انتقال مالکیت زمین به وراث از بین نمیرود و هنگام انتقال یا بهرهبرداری مجدد باید تعیین تکلیف شود.
وی افزود: اختلاف رویه شرکتهای خدماتی در محاسبه مطالبات معوق، از جمله مطالبه بدهیها به نرخ روز یا بر اساس مبالغ ثبتشده در حسابها، میتواند زمینهساز اختلاف میان سهامداران و مدیران در زمان بررسی و تصویب صورتهای مالی شود.
ضرورت تدوین رویه واحد مالیاتی برای شرکتهای خدماتی
در پایان این نشست، بر ضرورت تعیین تکلیف نحوه شناسایی درآمدهای حاصل از حق شارژ، پذیرش هزینههای نگهداری و بازسازی زیرساختها و ثبت داراییهای تحویلی تأکید شد. همچنین مقرر شد ابهامات موجود با بهرهگیری از نظر کارشناسان حسابداری و مالیاتی و از طریق پیگیری و استعلام رسمی از اداره کل امور مالیاتی استان دنبال شود تا زمینه تدوین رویهای مشخص و یکسان برای شرکتهای خدماتی شهرکهای صنعتی فراهم شود.

ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0