
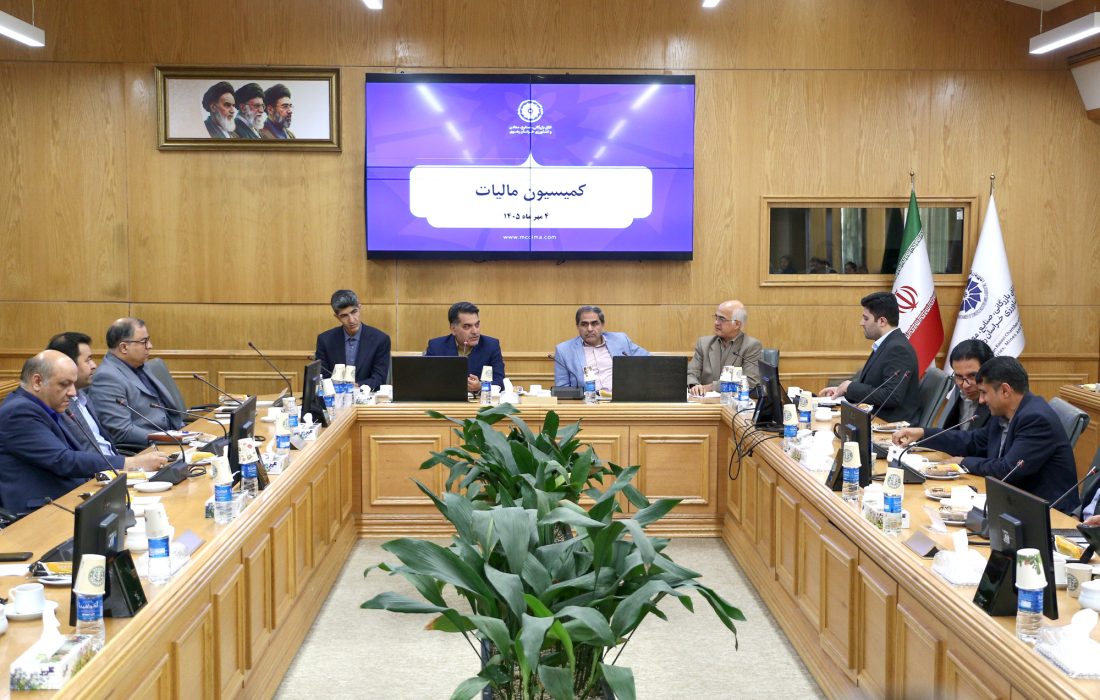
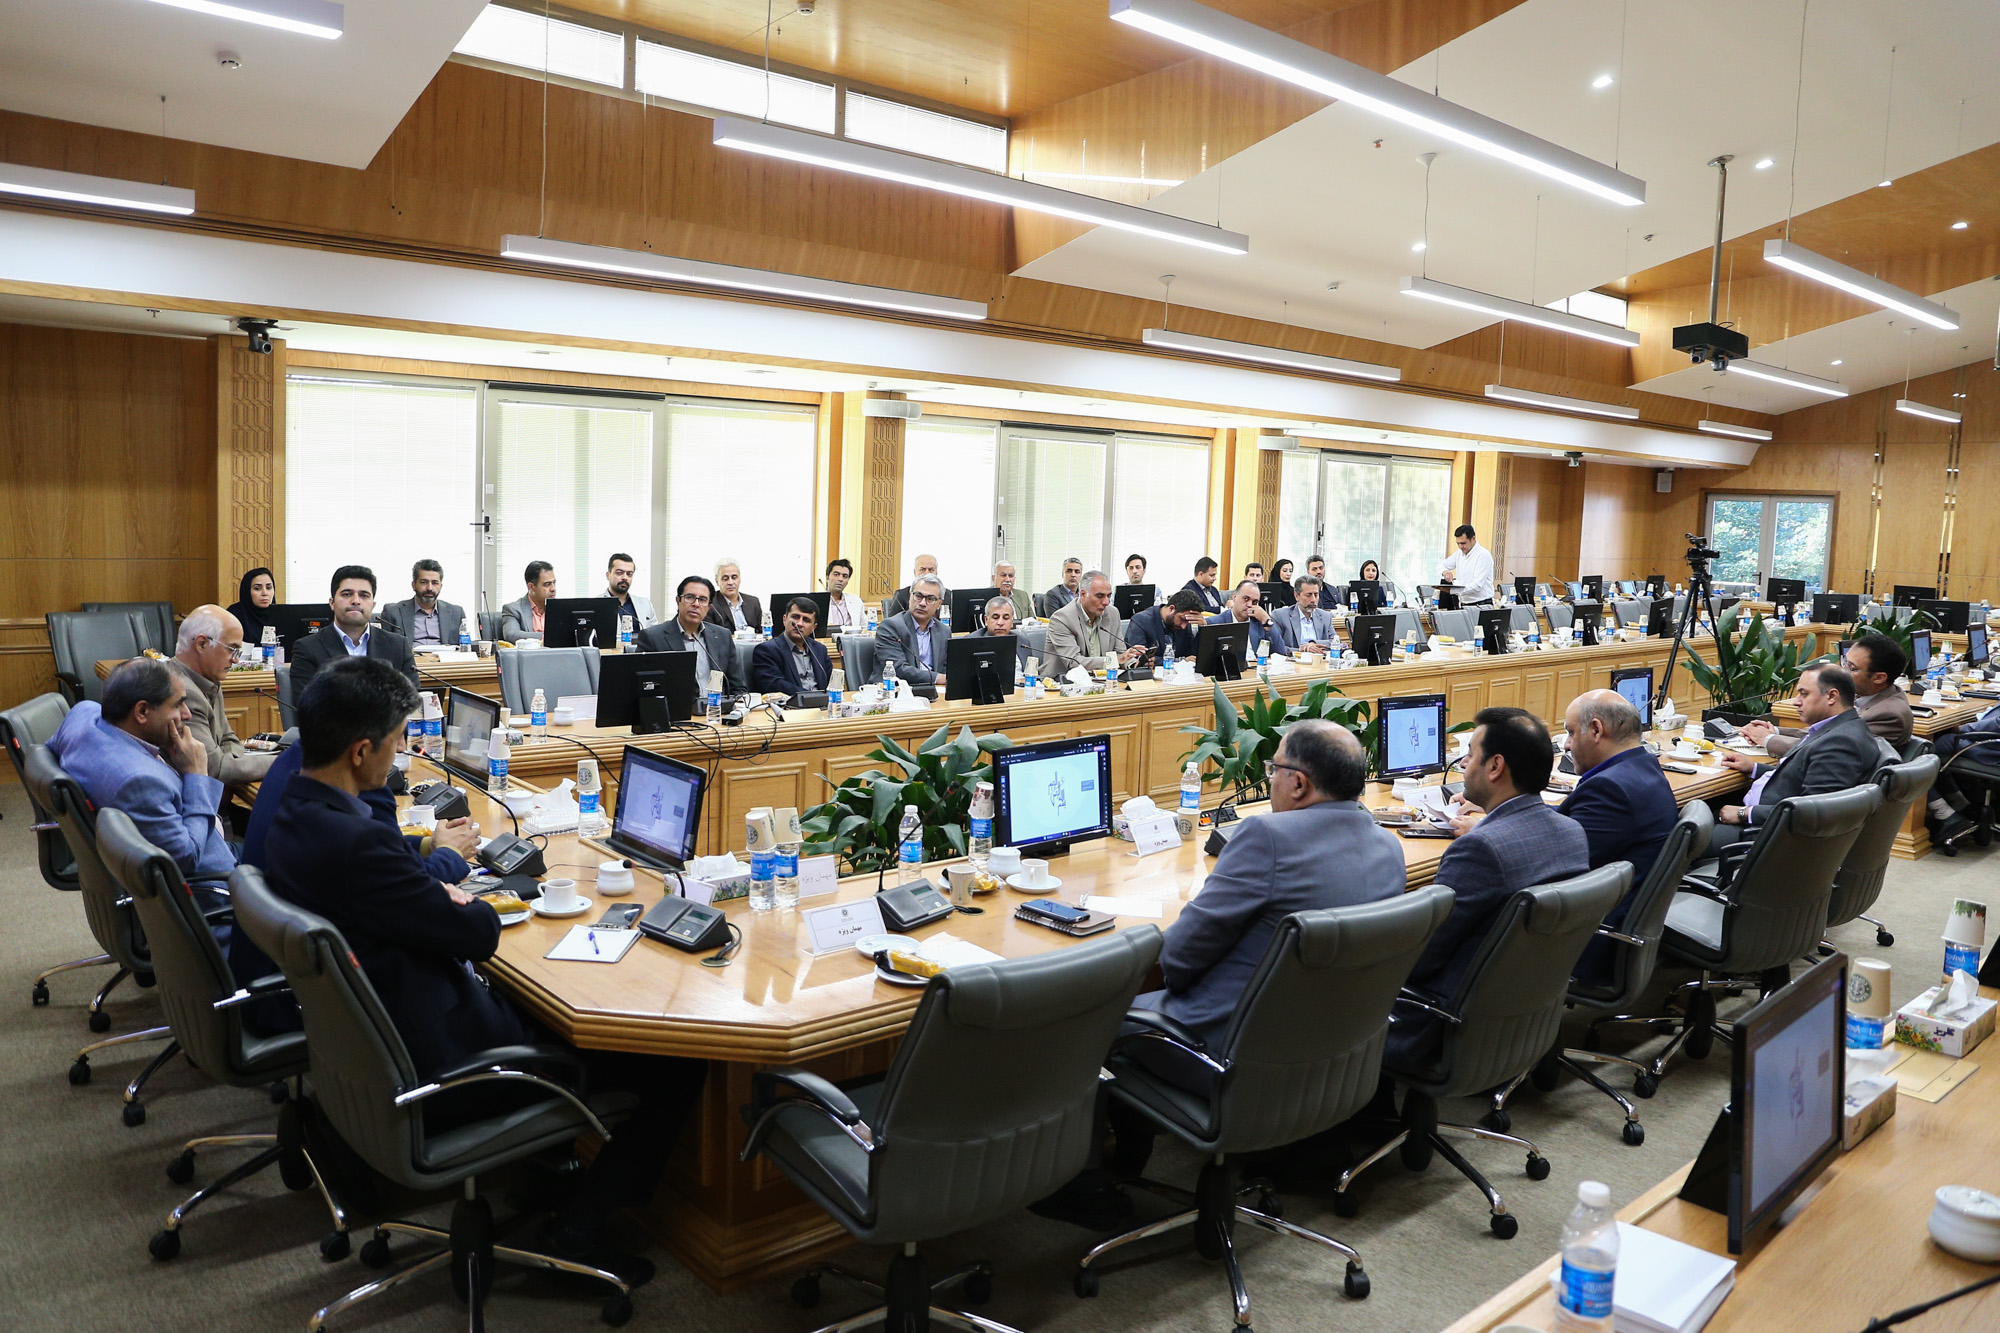
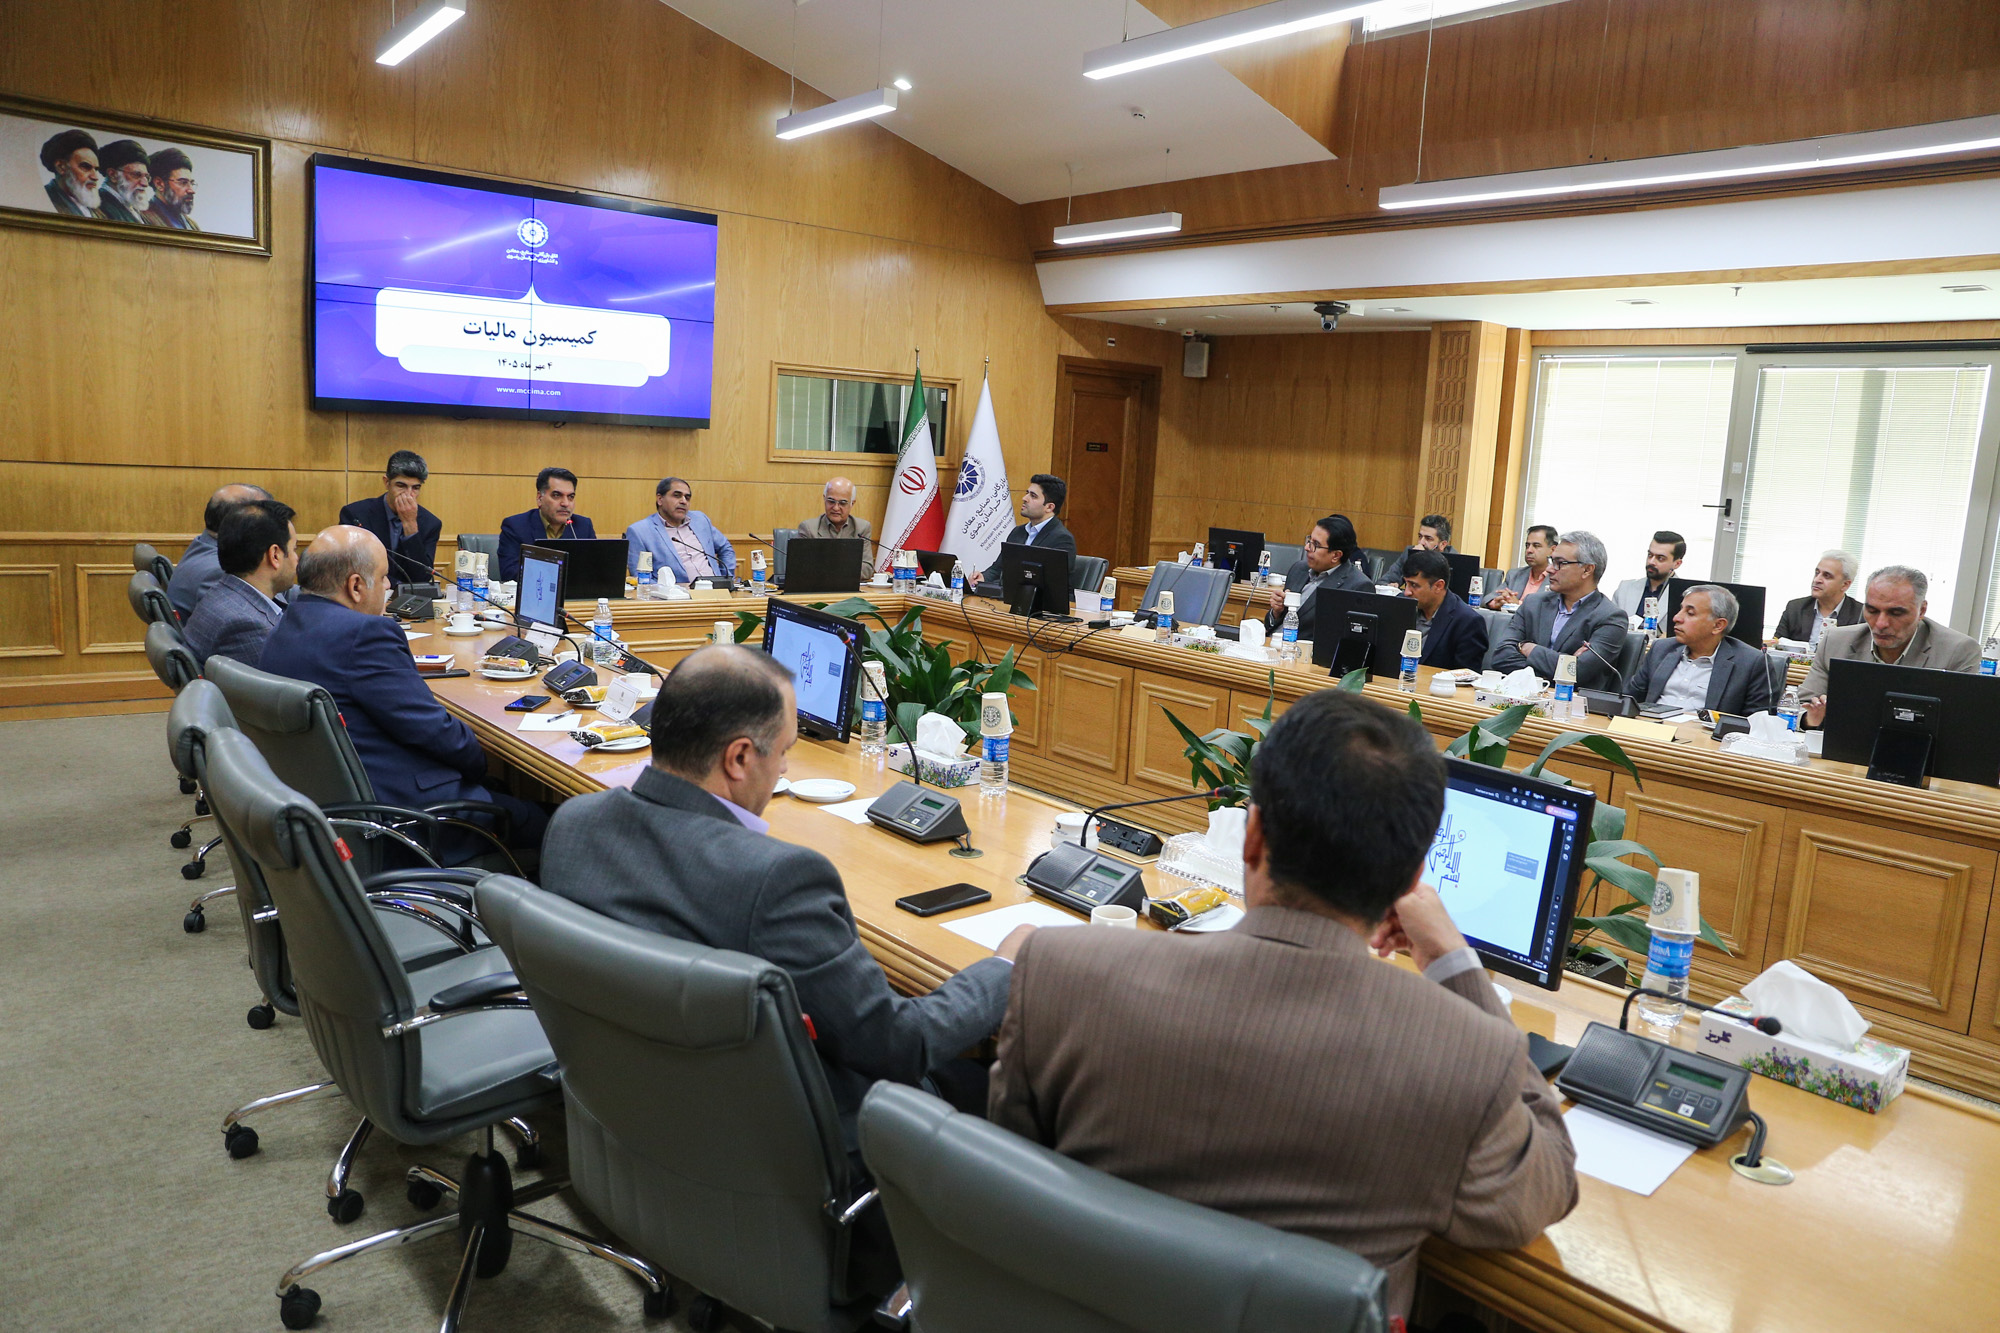
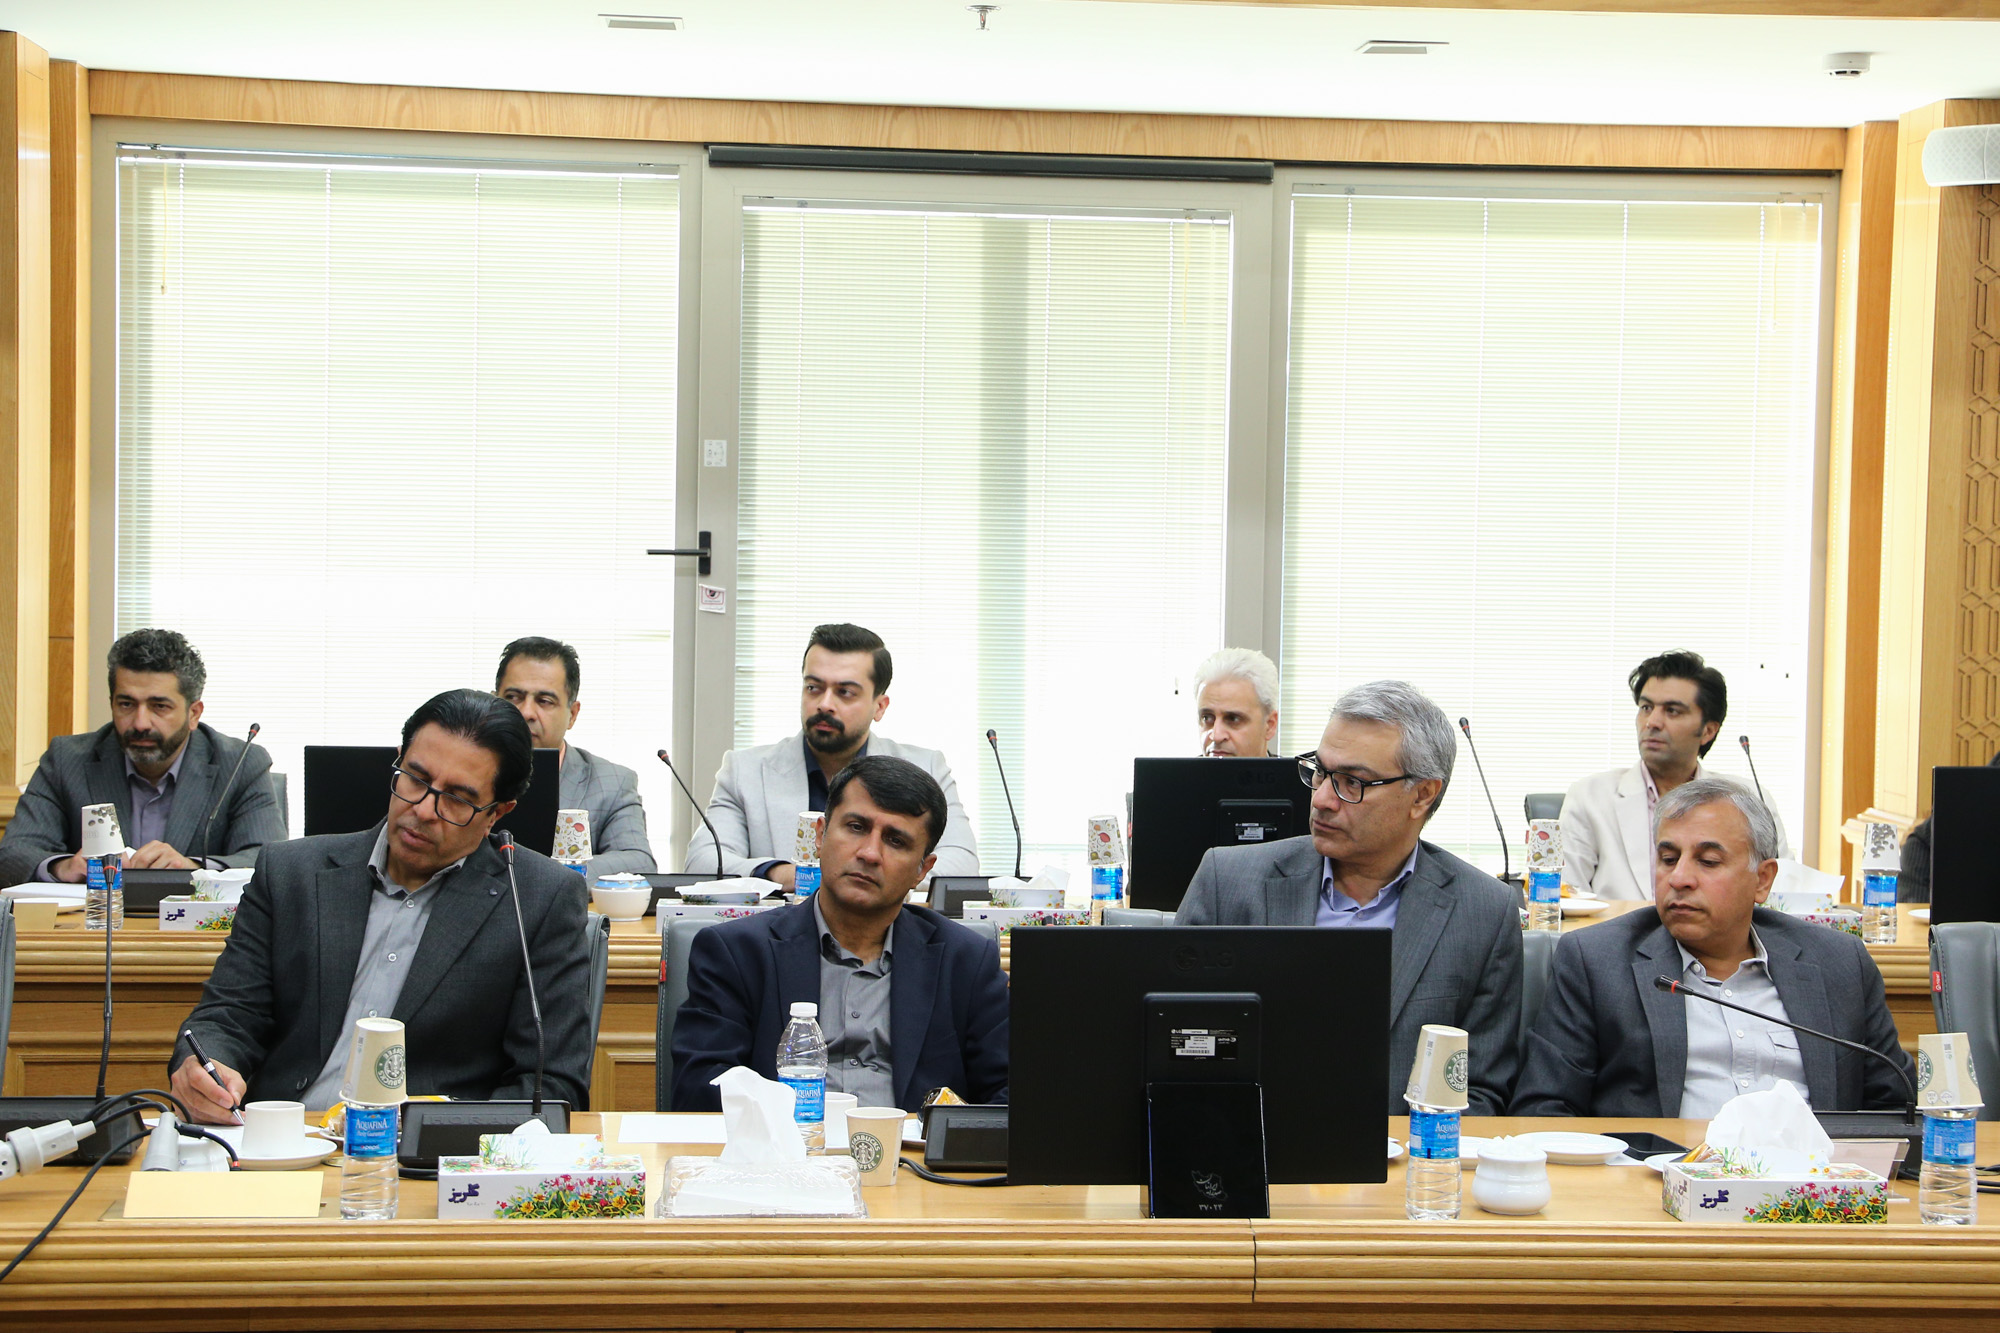
به گزارش روابط عمومی اتاق مشهد، در ابتدای این نشست، علی کبیر، دبیرکل اتاق بازرگانی، صنایع، معادن و کشاورزی خراسان رضوی اظهار کرد: مسائل و چالشهای مالیاتی همواره یکی از موضوعات مهم جلسات بخش خصوصی و دولت بوده است.
وی ضمن قدردانی از عملکرد مدیرکل امور مالیاتی استان، گفت: آنچه از عملکرد مدیران و مسئولان باقی میماند، نحوه استفاده از فرصت خدمت و اثری است که اقدامات آنها بر اقتصاد و جامعه میگذارد.
لزوم اجرای سازوکار کارشناسی مستقل در پروندههای مالیاتی
کبیر در ادامه، با اشاره به نقش کمیسیونهای تخصصی اتاق بازرگانی اظهار کرد: فلسفه فعالیت کمیسیونها، دریافت دیدگاههای بخش خصوصی، بررسی و پالایش مسائل و پیگیری مطالبات فعالان اقتصادی از دستگاههای دولتی است.
وی ادامه داد: یکی از مطالبات قدیمی بخش خصوصی، ایجاد یک سازوکار کارشناسی مستقل برای بررسی موضوعاتی بود که در فرآیند رسیدگیهای مالیاتی و ارجاع به هیأتها مطرح میشود. عملیاتی شدن این سازوکار در دوره کنونی مدیریت اداره کل امور مالیاتی استان اقدامی قابل تقدیر است.
آموزش مالیاتی، ابزار کاهش اختلافات
دبیرکل اتاق خراسان رضوی با تأکید بر ضرورت تداوم آموزشهای مالیاتی گفت: بخشی از مسائل و اختلافات میان مؤدیان و دستگاه مالیاتی ناشی از ناآگاهی مؤدیان یا مدیران مالی آنهاست و افزایش سطح دانش و آگاهی دو طرف میتواند به کاهش اختلافات کمک کند.
کبیر افزود: استقبال گسترده فعالان اقتصادی از دورههای آموزشی اخیر اتاق مشهد، از جمله دوره مرتبط با اظهارنامههای مالیاتی، نشاندهنده نیاز جدی بخش خصوصی به آموزشهای تخصصی است.
وی در بخش دیگری از سخنانش اظهار کرد: میان وضعیت اقتصادی فعالان اقتصادی و درآمدهای مالیاتی رابطه مستقیمی وجود دارد؛ بنابراین باید زمینه توسعه فعالیتهای اقتصادی فراهم شود تا درآمدهای مالیاتی نیز افزایش یابد.
دبیرکل اتاق خراسان رضوی با اشاره به پایش فصلی محیط کسبوکار اظهار کرد: این پایش علاوه بر شاخصهای تخصصی، تصویری از فضای عمومی کسبوکار ارائه میکند و بر نگاه سرمایهگذاران و میزان امید و اعتماد فعالان اقتصادی اثرگذار است.
وی افزود: بهبود شاخصهای محیط کسبوکار و افزایش سرمایهگذاری در دو سال اخیر، حاصل مجموعهای از اقدامات و همراهی مدیران استان است.
تأکید بر استفاده از ظرفیت تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم برای اصلاح اشتباهات مالیاتی
در ادامه سید مصطفی شامل، نایبرئیس کمیسیون مالیات اتاق خراسان رضوی گفت: هدف از برگزاری این نشست، بررسی ظرفیت تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و استفاده از آن برای اصلاح اشتباهات مالیاتی و کاهش اختلافات میان مؤدیان و سازمان امور مالیاتی است.
وی افزود: پس از اصلاحیه ۲۸ تیرماه، مدیرکل امور مالیاتی ذیربط جایگزین دادستان انتظامی مالیاتی در فرآیند تأیید شده است و این تغییر میتواند فرآیند استفاده از این ظرفیت را تسهیل و کوتاه کند.
شامل با اشاره به ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم گفت: این ماده امکان پیگیری اعتراض مؤدی نسبت به مالیات ناعادلانه را فراهم کرده و تبصره ۲ ماده ۳۰ نیز میتواند ظرفیت دیگری برای رسیدگی و اصلاح اشتباهات ایجاد کند.
وی اظهار کرد: یکی از نکات مهم تبصره ۲ ماده ۳۰ این است که محدودیت عددی مشخصی برای استفاده از آن وجود ندارد و میتواند در حل مسائل مالیاتی فعالان اقتصادی مورد استفاده قرار گیرد.
شامل با اشاره به اختلاف درباره مفهوم «مبانی تشخیص» گفت: اگر اشتباهی پذیرفته شود، باید مشخص شود اصلاح آن چگونه انجام میشود. اگر اصلاح موجب تغییر مأخذ یا مبنای تشخیص شود، دیگر نمیتوان آن را صرفاً اشتباه محاسباتی دانست.
وی افزود: اگر رقم فروش مشخصی مبنای رسیدگی قرار گرفته باشد، بررسی معافیت نسبت به همان رقم میتواند در چهارچوب اصلاح مطرح شود، اما افزایش یا کاهش اصل مأخذ، موضوع متفاوتی است.
نایب رئیس کمیسیون مالیات اتاق مشهد همچنین گفت: با توجه به تعدد مراجع دادرسی، لازم است سازوکار استفاده از ظرفیت ماده ۳۰ برای اصلاح اشتباهات و ایجاد وحدت رویه بهطور مشخص تعیین شود.
ضرورت حرکت به سمت حسابرسی دادهمحور و کاهش پروندههای دادرسی
در ادامه این نشست، جعفر احسانی مهر، مدیر کل امور مالیاتی خراسان رضوی گفت: نظام مالیاتی از شیوههای سنتی رسیدگی فاصله گرفته و با توسعه قوانین، استفاده از دادهها و توسعه سامانهها به سمت شفافیت و پاسخگویی بیشتر حرکت کرده است.
وی افزود: امروز حسابرسیهای مالیاتی بر اساس استانداردها و اطلاعات موجود انجام میشود و سامانه مؤدیان نیز در این فرآیند نقش مهمی دارد. دیگر شرایطی وجود ندارد که پرونده بدون توجه به اطلاعات و ضوابط به شکل سلیقهای تعیین تکلیف شود.
احسانیمهر اظهار کرد: یکی از دغدغههای اصلی سازمان امور مالیاتی، قطعی شدن پروندهها و کوتاه شدن فرآیند دادرسی مالیاتی است و هرچه تعداد پروندههای ارجاعی به دادرسی کاهش یابد، فرآیند رسیدگی کوتاهتر خواهد شد.
احسانیمهر درباره کیفیت حسابرسیها گفت: در برخی پروندهها ممکن است رسیدگی عملکرد به شکل مناسبی انجام شده باشد، اما در مرحله ارزش افزوده، تمام یا بخشی از اعتبارات مؤدی مورد پذیرش قرار نگیرد و همین موضوع موجب شکلگیری اختلاف و ارجاع پرونده به دادرسی شود.
مدیرکل امور مالیاتی خراسان رضوی افزود: برای بررسی این موضوع، کمیتهای برای ارزیابی کیفیت حسابرسیهای مالیاتی در حال برنامهریزی است تا عملکرد حسابرس مالیاتی، مسئول حوزه حسابرسی و رئیس اداره مورد ارزیابی قرار گیرد و خطاهای احتمالی کاهش یابد.
احسانیمهر درباره تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم نیز گفت: اصلاح اخیر این تبصره ظرفیت مناسبی را در اختیار اداره امور مالیاتی قرار داده، اما درباره مصادیق استفاده از آن ممکن است میان ادارات و کارشناسان اختلافنظر وجود داشته باشد.
وی افزود: ممکن است یک اداره، اشتباه محاسباتی یا پیشبرآوردی را مشمول این ظرفیت بداند و ادارهای دیگر، اختلاف در هزینهها، درآمد یا اعتبارات را نیز مشمول آن تلقی کند؛ بنابراین باید درباره مصادیق و نحوه اجرای تبصره مزبور به وحدت رویه برسیم.
احسانیمهر گفت: باید میان اشتباه در محاسبه جرائم، مالیات، قبوض پرداخت و اعتبار مالیاتی با تغییر در مبانی تشخیص، تفکیک قائل شد.
مدیرکل امور مالیاتی خراسان رضوی افزود: اصلاح اشتباه نباید موجب تغییر مأخذ، درآمد مشمول مالیات، مبانی تشخیص یا اعتبار مالیاتی شود. برای مثال، اگر از ۱۰۰ میلیارد تومان درآمد مشمول مالیات تشخیص دادهشده، بعداً مشخص شود ۲۰ میلیارد تومان مربوط به تسهیلات معاف بوده، این موضوع به تغییر مبنای تشخیص مربوط است و صرفاً اشتباه محاسباتی محسوب نمیشود.
او تأکید کرد: بندهای یک و دو تبصره باید از یکدیگر تفکیک شوند و موضوع پیشبرآوردی نیز بحث مستقلی است؛ بنابراین باید مشخص شود حکم اشتباه محاسباتی دقیقاً ناظر به کدام بخش است.
احسانیمهر ادامه داد: با الکترونیکی شدن اظهارنامهها، مواردی وجود داشته که مؤدی به اشتباه اعداد یا اطلاعاتی را در اظهارنامه درج کرده و این اطلاعات در فرآیندهای بعدی مورد استفاده قرار گرفته است. همچنین بخش قابل توجهی از محاسبات مالیاتی بر اساس حسابرسی سیستمی انجام میشود و اگر دادههای قابل اتکایی در اختیار سامانه قرار نگرفته باشد، نتیجه تحلیل و محاسبه نیز میتواند نادرست باشد.
وی تأکید کرد: باید مشخص شود اشتباه در چه نقطهای شکل گرفته و فرآیند اصلاح آن در کجا باید پایان یابد.
تأکید بر رعایت جایگاه قانونی مراجع رسیدگی
احسانیمهر با تأکید بر رعایت جایگاه قانونی مراجع رسیدگی گفت: نمیتوان پیش از طی فرآیند قانونی، یک رأی را قطعی یا اشتباه تلقی کرد و در اظهارنظرها باید حدود اختیارات هیأتها و نمایندگان سازمان مورد توجه قرار گیرد.
وی افزود: نماینده سازمان امور مالیاتی دارای شخصیت حقوقی و نمایندگی سازمان است و نباید جایگاه او با مأمور مالیاتی یکسان تلقی شود؛ بنابراین در بررسی آرای هیأتها باید جایگاه قانونی افراد دقیقاً مشخص باشد.
احسانیمهر درباره ارتباط ماده ۳۰ با دادرسی مالیاتی گفت: اگر پروندهای در فرآیند دادرسی مورد رسیدگی قرار گرفته و درباره موضوع مورد اختلاف رأی صادر شده باشد، نمیتوان بدون توجه به سابقه رسیدگی همان موضوع را مجدداً در قالب ماده ۳۰ مطرح کرد. در مقابل، اگر مرجع دادرسی اساساً به موضوع موردنظر ورود نکرده باشد، امکان بررسی آن در چارچوب ظرفیت قانونی ماده ۳۰ میتواند مطرح باشد.
وی در پایان تأکید کرد: در اصل قانون اختلافی وجود ندارد و همه بر ضرورت اصلاح اشتباه تأکید دارند؛ مسئله اصلی، تشخیص مصداق و تعیین محدوده استفاده از این ظرفیت است.
هدفگذاری برای کاهش اختلافات و کوتاه شدن فرآیند دادرسی
علیرضا خدابخشی، دبیر کمیسیون مالیات اتاق بازرگانی خراسان رضوی نیز در این نشست گفت: هدف از طرح تبصره ۲ ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم صرفاً بررسی یک ماده قانونی نیست، بلکه باید مشخص شود چگونه میتوان از این ظرفیت برای اصلاح بهموقع اشتباهات محاسباتی، کاهش اختلافات مالیاتی، جلوگیری از طولانی شدن فرآیند دادرسی و ایجاد وحدت رویه در ادارات امور مالیاتی استفاده کرد.
وی افزود: با توجه به اصلاحیه ۲۸ تیرماه و جایگزینی تأیید اداره کل امور مالیاتی ذیربط به جای تأیید دادستان انتظامی مالیاتی، به نظر میرسد یکی از اهداف اصلاحیه، جلوگیری از ارجاع اعتراضات صحیح مؤدیان به مراحل بالاتر دادرسی باشد.
خدابخشی ادامه داد: استفاده از ظرفیت تبصره ۲ ماده ۳۰ میتواند موجب کوتاهتر شدن زمان رسیدگی، کاهش هزینههای سازمان امور مالیاتی، وصول سریعتر درآمدهای مالیاتی و کاهش اختلافات شود.
وی تأکید کرد: برای تحقق این هدف، لازم است جلسات هماندیشی میان مدیران و کارشناسان مالیاتی و بخش خصوصی برگزار شود تا درباره مصادیق، ایجاد وحدت رویه و جلوگیری از اعمال سلیقه در فرآیندهای مالیاتی به جمعبندی مشترک برسند.
تفکیک مسئول حوزه کاری از عنوان اداری در اصلاح پروندههای مالیاتی
سپس مهران مرشد، رئیس کمیته سامانه مؤدیان و ارزش افزوده کمیسیون مالیات اتاق مشهد گفت: اگر اشتباه در حوزه حسابرسی رخ داده باشد، پرونده باید به مسئول حوزه کاری حسابرسی بازگردد، اما در اشتباهات مربوط به محاسبه جرائم یا محاسبات حسابداری، الزاماً نیازی به بازگشت پرونده به حوزه حسابرسی نیست، مشروط بر اینکه مبانی تشخیص تغییر نکرده باشد.
وی همچنین گفت: پروندههای قابل اصلاح در چهارچوب ماده ۳۰ میتوانند برای بررسی مجدد به اداره مربوطه ارجاع شوند و باید میان فرآیند اصلاح پرونده و عملیات اجرایی وصول مالیات تفکیک قائل شد.
محمد قبول، حسابدار رسمی و عضو کمیسیون مالیات اتاق مشهد نیز گفت: یکی از پرسشهای اصلی، تعریف دقیق در خصوص مبانی تشخیص است. اگر معافیتی درباره همان رقم درآمد یا فروش ابرازی مورد پذیرش قرار نگرفته باشد، باید مشخص شود اصلاح آن به معنای تغییر مبناست یا اصلاح محاسبات مربوط به همان مبنا است.
وی افزود: باید میان اصلاح محاسبه یک رقم مشخص و تغییر مأخذ یا درآمد مشمول مالیات تفکیک قائل شد، زیرا این دو موضوع آثار متفاوتی دارند.
قبول همچنین گفت: پروندههای دارای احتمال اشتباه باید پیش از ورود به مراحل دادرسی، در روزهای نخست پس از صدور برگ تشخیص دوباره بررسی و نتیجه بهصورت مستند ثبت شود.
نوع اشتباه در تعیین امکان اصلاح مؤثر است
حسین عبادی، رئیس کمیته مالیات بر عایدی سرمایه کمیسیون مالیات اتاق مشهد با بیان اینکه برای تعیین دامنه حکم، ابتدا باید مشخص شود اشتباه در چه مرحلهای رخ داده است، افزود: اشتباه در محاسبه جرائم، بدون تغییر مبنای تشخیص، با موردی که اسناد یا اطلاعات جدید موجب تغییر مأخذ یا درآمد مشمول مالیات میشود، یکسان نیست.
فرهاد عبداللهزاده، عضو کمیسیون مالیات اتاق مشهد نیز با طرح پرسشی درباره دامنه عنوان «مأمور مالیاتی» گفت: اگر اشتباه عینی مأمور مالیاتی در مأخذ، درآمد مشمول مالیات یا مالیات متعلقه قابل اصلاح باشد، باید مشخص شود آیا همین حکم درباره اشتباه نماینده سازمان در هیئت حل اختلاف نیز صدق میکند یا خیر.
او افزود: در یک پرونده، اشتباه نماینده سازمان در هیئت از سوی رئیس گروه و در گزارش اجرایی نیز مورد تأیید قرار گرفته، اما همچنان درباره پذیرش آن اختلاف وجود دارد.
عبداللهزاده گفت: بنابراین علاوه بر تعیین دامنه شمول حکم، باید مشخص شود در مواردی که اشتباه نماینده سازمان، عینی و قابل اثبات است، پذیرش خود اشتباه از سوی نماینده چه نقشی در فرآیند اصلاح خواهد داشت.
ضرورت رسیدن به وحدت رویه درباره ماده ۳۰
همچنین، فیوجی، معاون حسابرسی مالیاتی اشخاص حقوقی و مودیان بزرگ اداره کل امور مالیاتی استان با تأکید بر ضرورت ایجاد وحدت رویه در اجرای مقررات مالیاتی گفت: بخشی از اختلافات موجود ناشی از تفاوت برداشتها از مواد قانونی و مصادیق آنهاست و باید با گفتوگوی کارشناسی میان سازمان امور مالیاتی و فعالان اقتصادی برطرف شود.
وی با اشاره به اختلافنظر درباره مصادیق ماده ۳۰ افزود: در برخی موارد هنوز جمعبندی واحدی وجود ندارد و ایجاد زبان مشترک میان واحدهای اجرایی و بخش خصوصی میتواند این اختلافات را کاهش دهد.
فیوجی پیشنهاد کرد برای موارد اختلافی، گروهی محدود و مورد اعتماد طرفین تشکیل شود تا درباره انطباق پروندهها با مصادیق ماده ۳۰ اظهارنظر و نتیجه بررسیها مبنای اقدام واحدهای اجرایی قرار گیرد.
وی همچنین تعیین تکلیف پروندههایی را که پس از چند سال با مدارک جدید مطرح میشوند، ضروری دانست و گفت: باید نحوه رسیدگی و استفاده از ظرفیت ماده ۳۰ در این موارد مشخص شود.
فیوجی اظهار کرد: حدود ۱۲۹ مورد از ظرفیت ماده ۳۰ در ماه گذشته استفاده شده و در مواردی که اشتباه احراز شده، اصلاحات لازم انجام گرفته است.
وی افزود: اصلاحات اخیر قانون، امکان استفاده از این ظرفیت را افزایش داده، اما شرط اصلی همچنان احراز اشتباه است.
رجبزاده، رئیس امو حسابرسی مالیاتی اداره کل امور مالیاتی استان نیز با اشاره به ساختار سیستمی بندهای یک و دو تبصره مورد بحث در این نشست گفت: در بند یک، گزارش اشتباه به مسئول حوزه کاری حسابرسی و در بند دو به مسئول حوزه کاری حسابداری ارائه میشود. این تفکیک نشان میدهد نوع اشتباه در دو بند متفاوت است؛ یکی در حوزه حسابرسی و دیگری در حوزه حسابداری، هرچند هر دو در نهایت به وقوع یک اشتباه مربوط میشوند.
محل درج حکم، در تعیین دامنه آن مؤثر است
در ادامه این نشست، سمانه مرادی، عضو جامعه مشاوران رسمی مالیاتی، با اشاره به جایگاه اصطلاح «اشتباه محاسباتی» در آییننامه گفت: این مفهوم ذیل بند دو آمده و اگر قرار بود اصطلاحی عام برای کل آییننامه باشد، انتظار میرفت در بخش تعاریف اصطلاحات تعریف شود.
او افزود: در بخش مربوط به قطعیت مالیات نیز مواردی پیشبینی شده که به دلیل ارائه نشدن اسناد یا بیتوجهی به مدارک مثبت، اطلاعات جدیدی وارد پرونده میشود. اگر اشتباه محاسباتی شامل بند یک نیز دانسته شود، ممکن است همین اسناد جدید مبانی تشخیص را تغییر دهند؛ در حالی که مقررات اصلاح اشتباه، تغییر مبانی را محدود کرده است.
مرادی گفت: بنابراین باید ابتدا مشخص شود حکم اشتباه محاسباتی فقط مربوط به بند دو است یا بند یک را نیز شامل میشود.
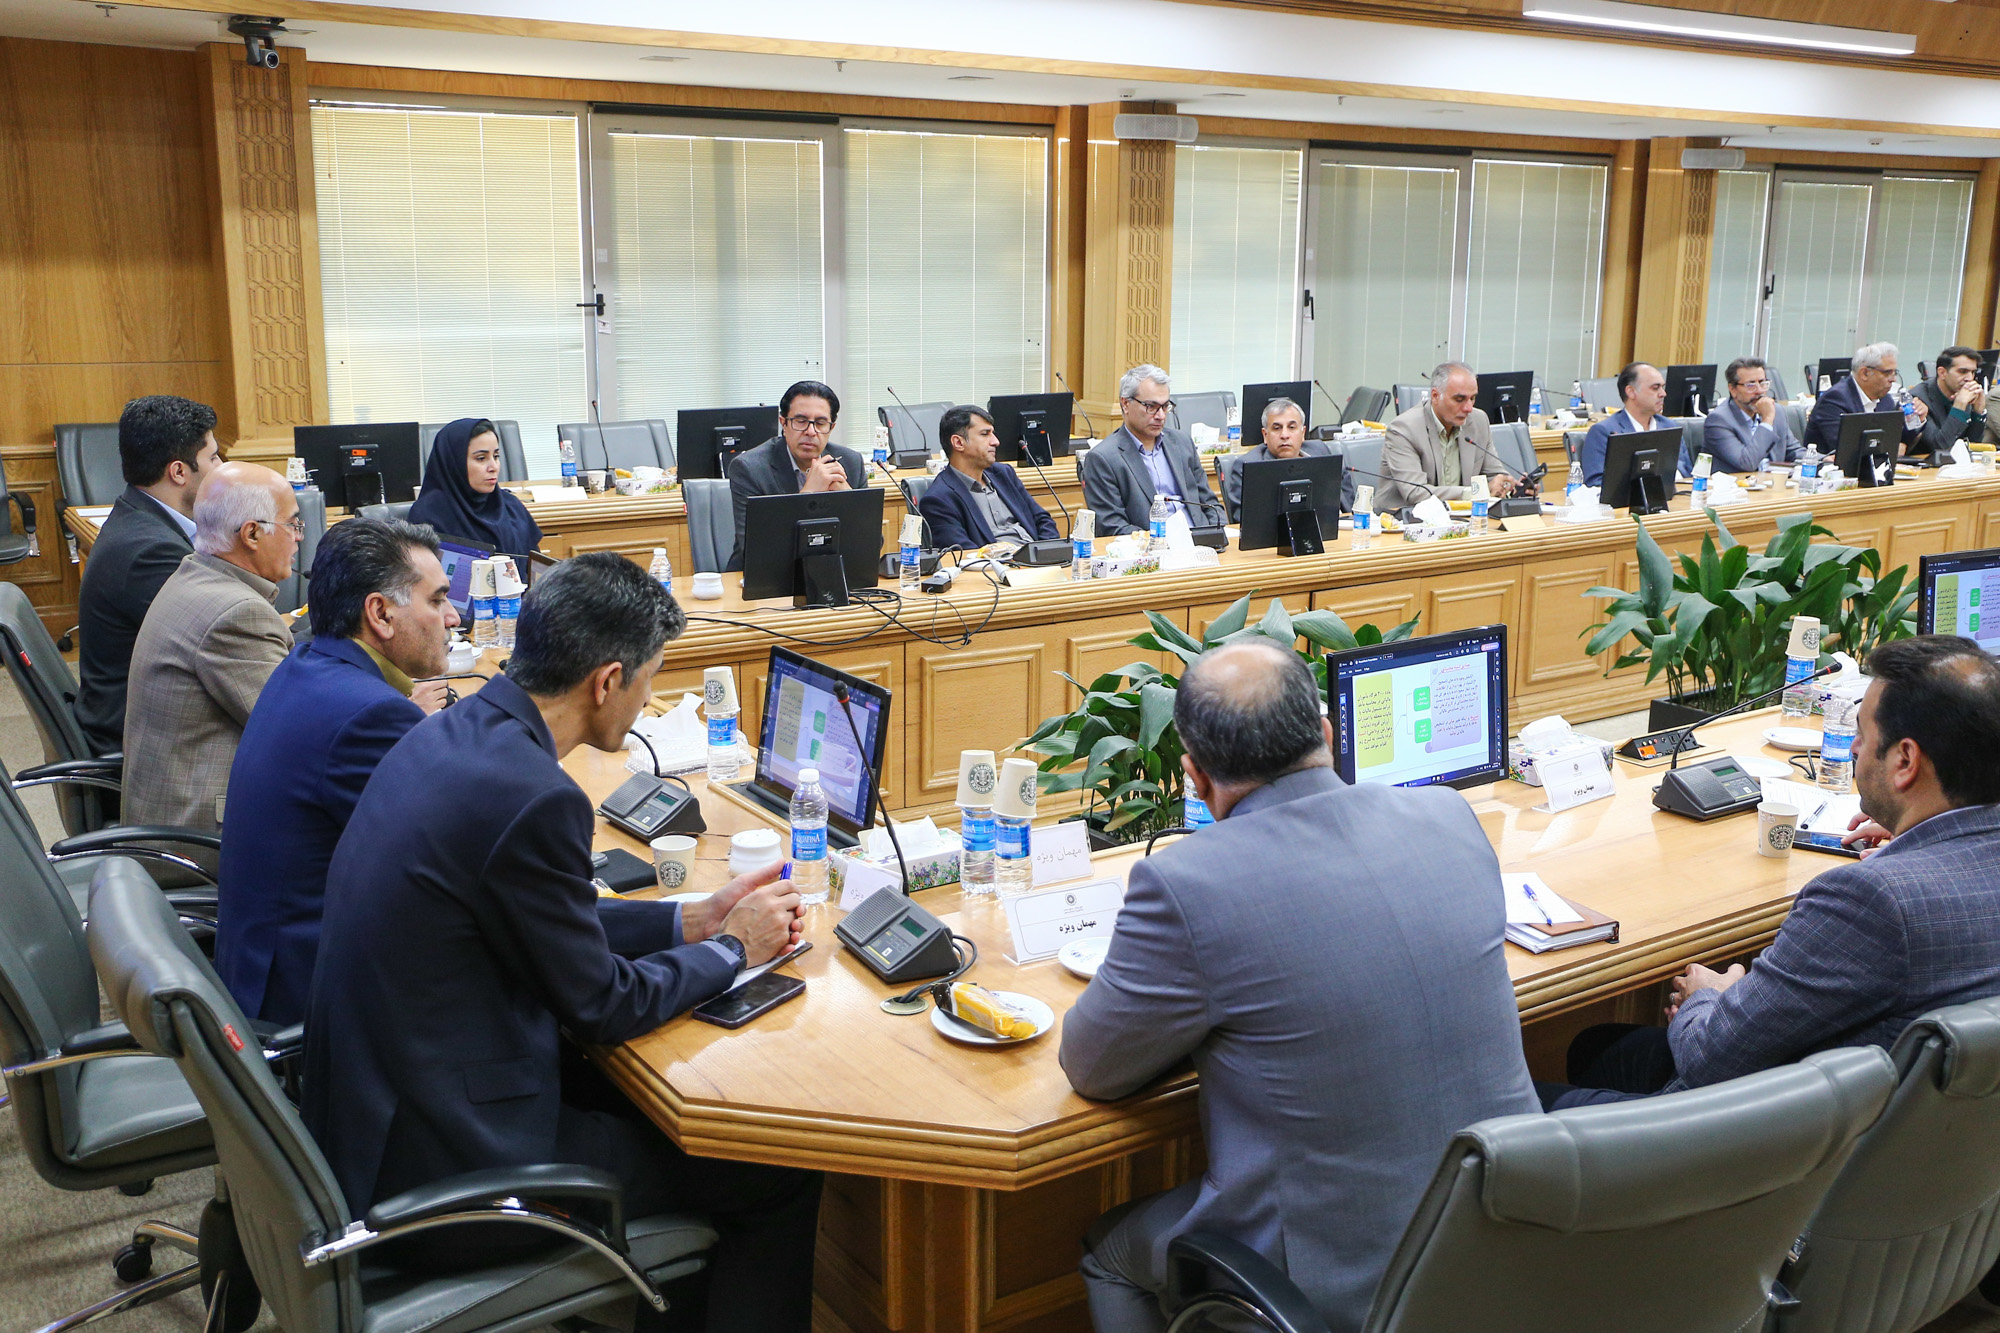
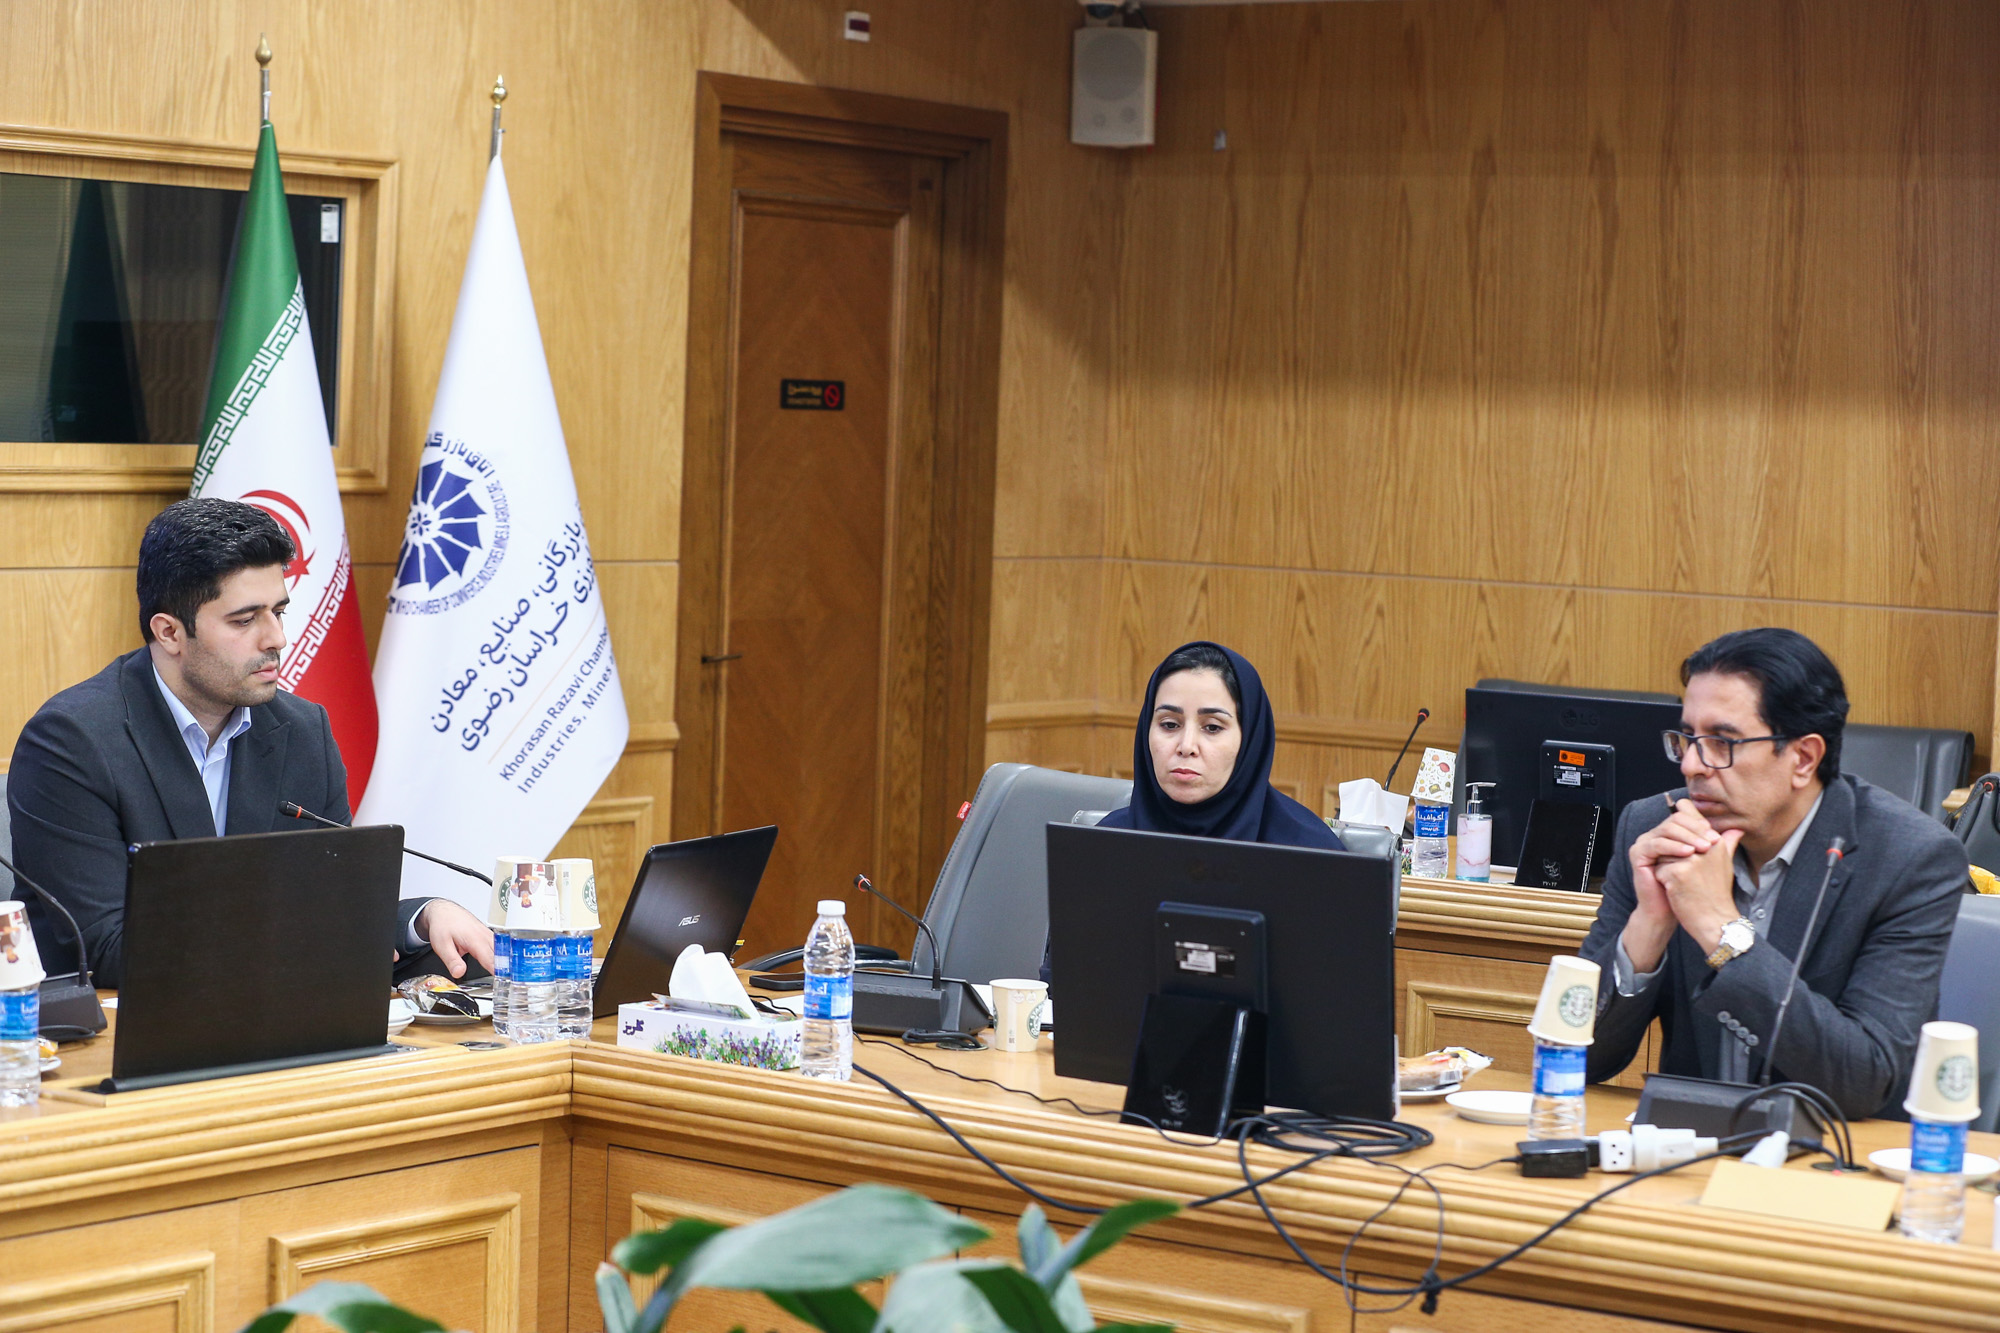
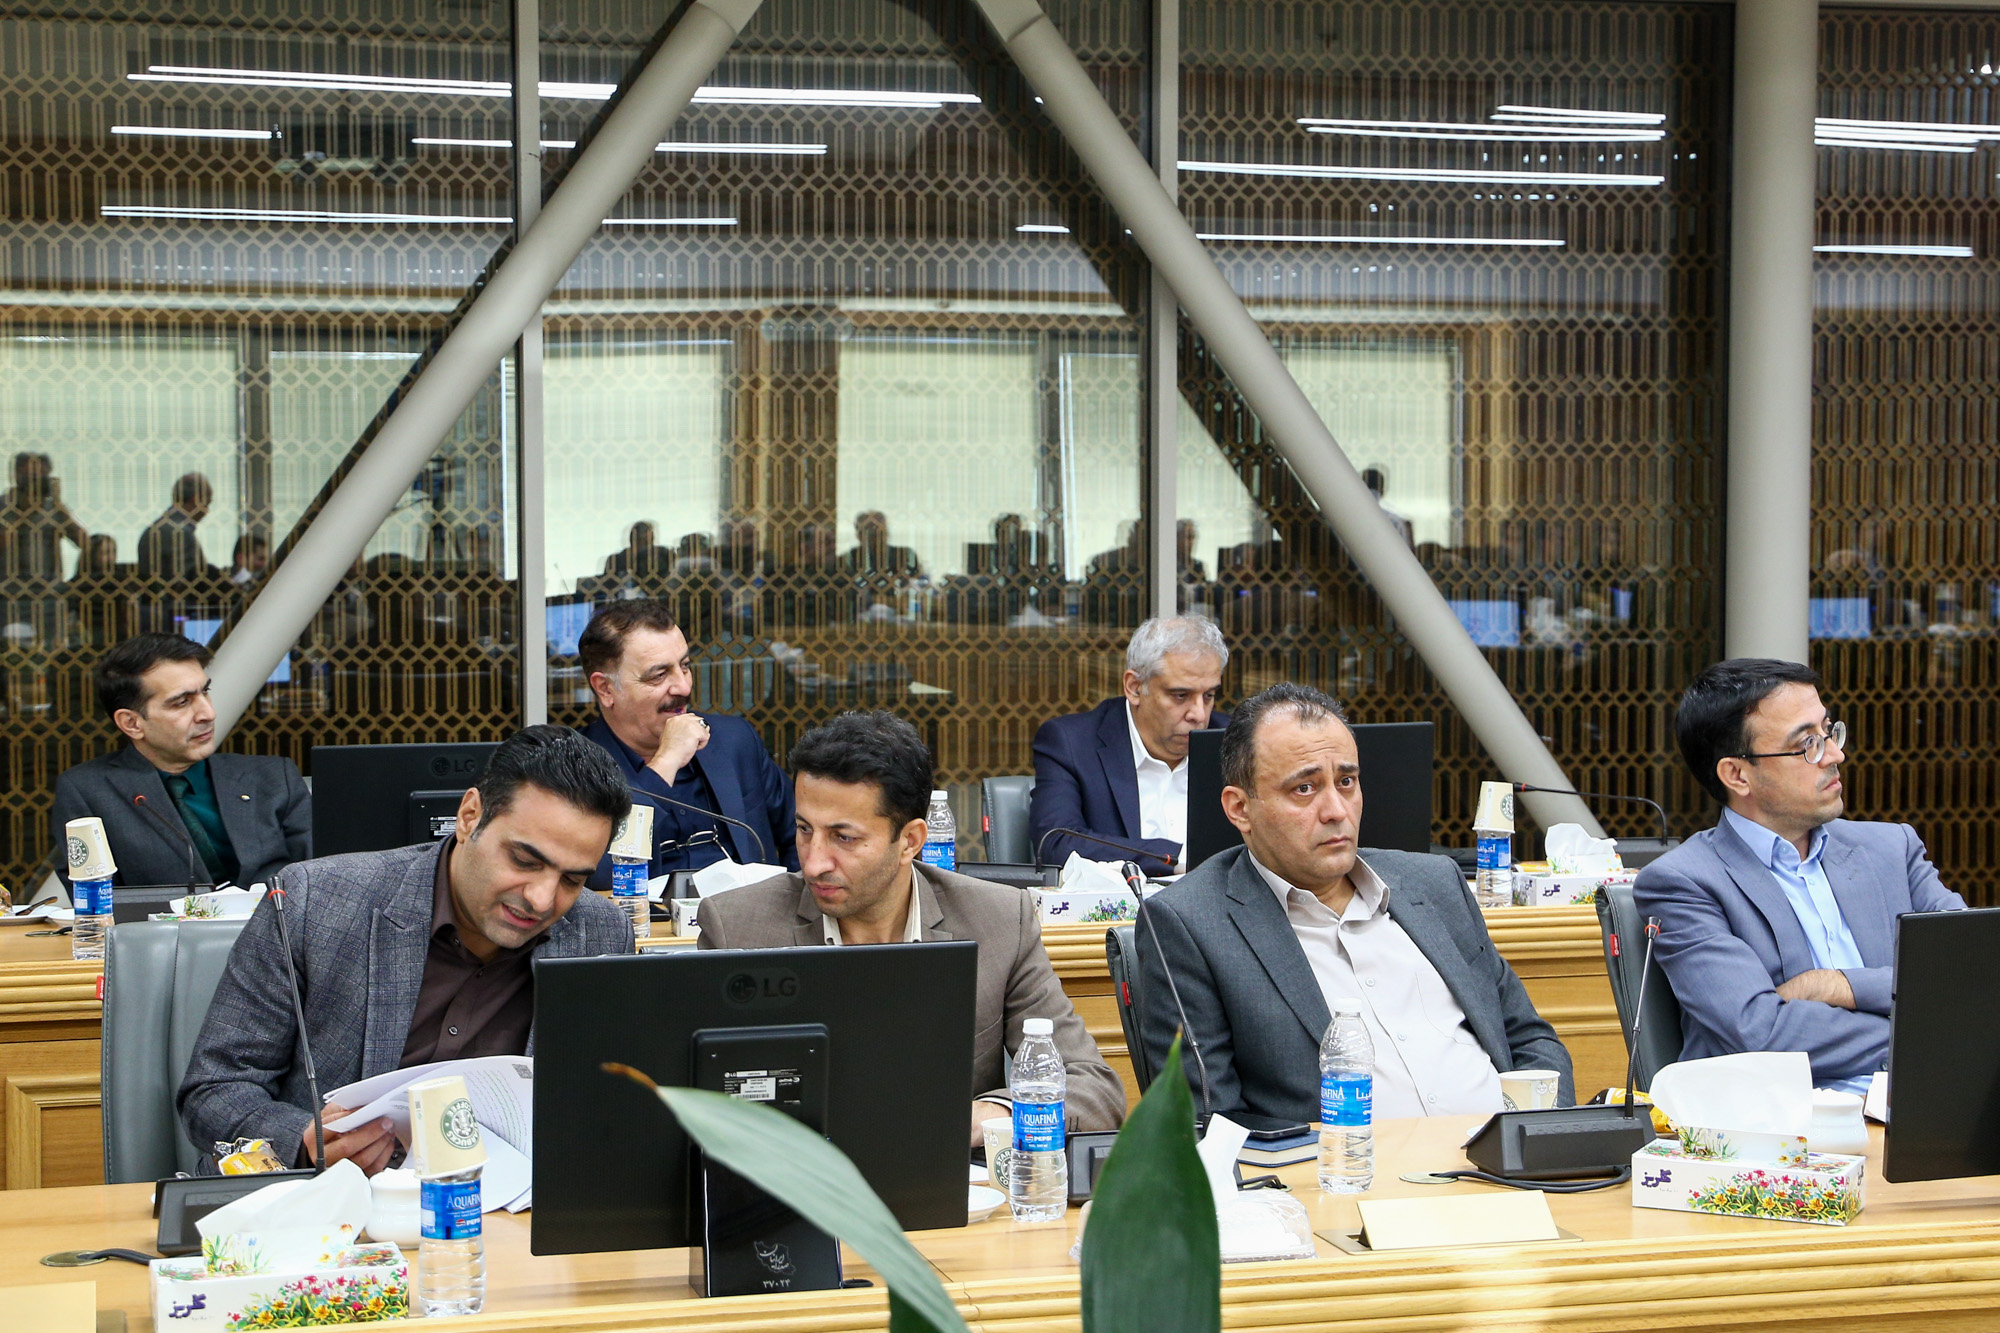
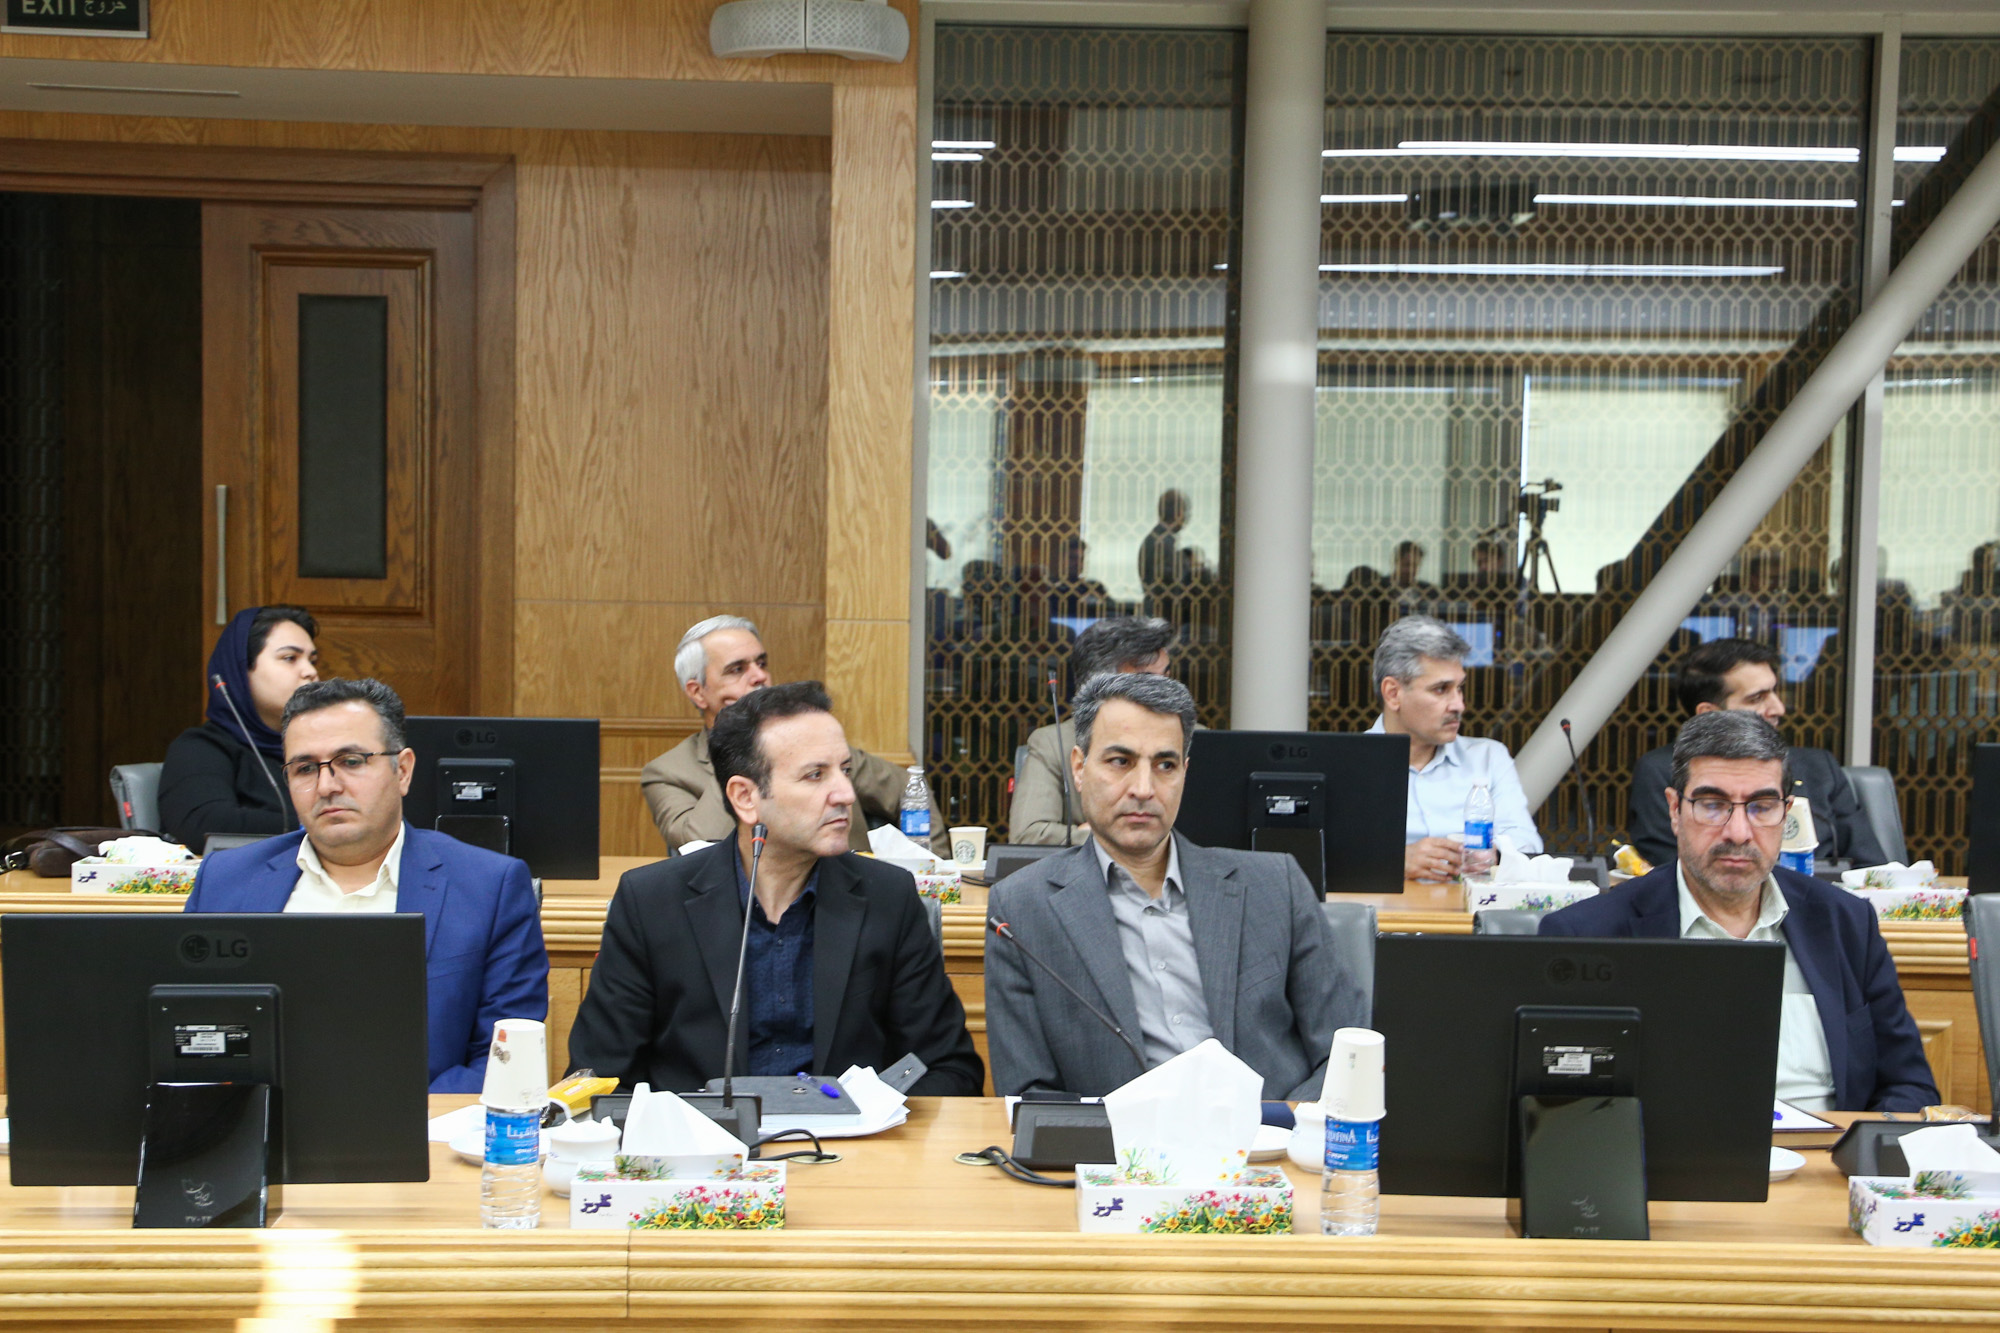
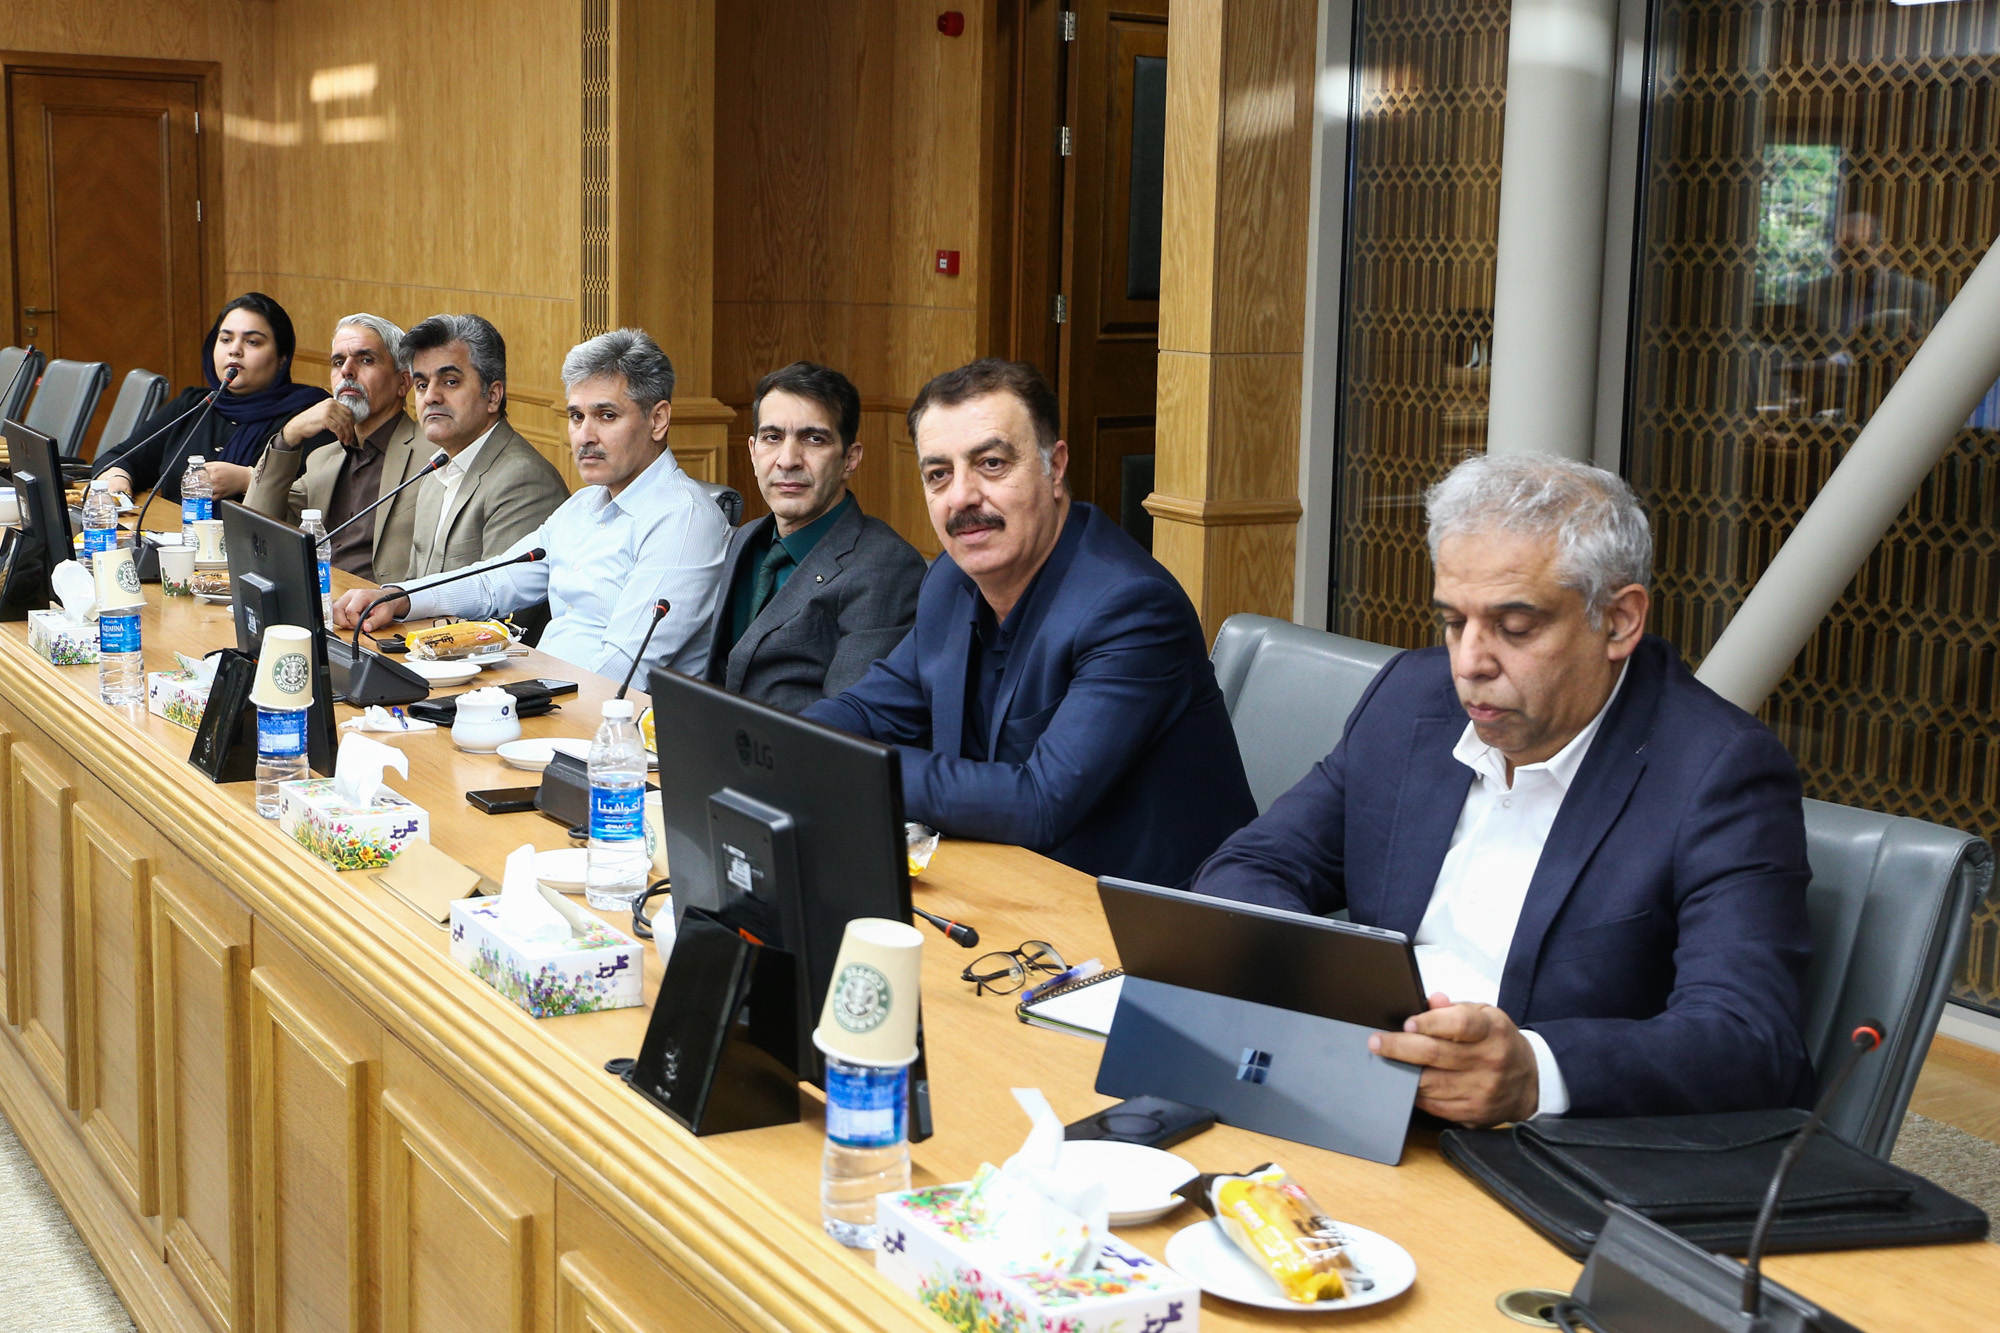
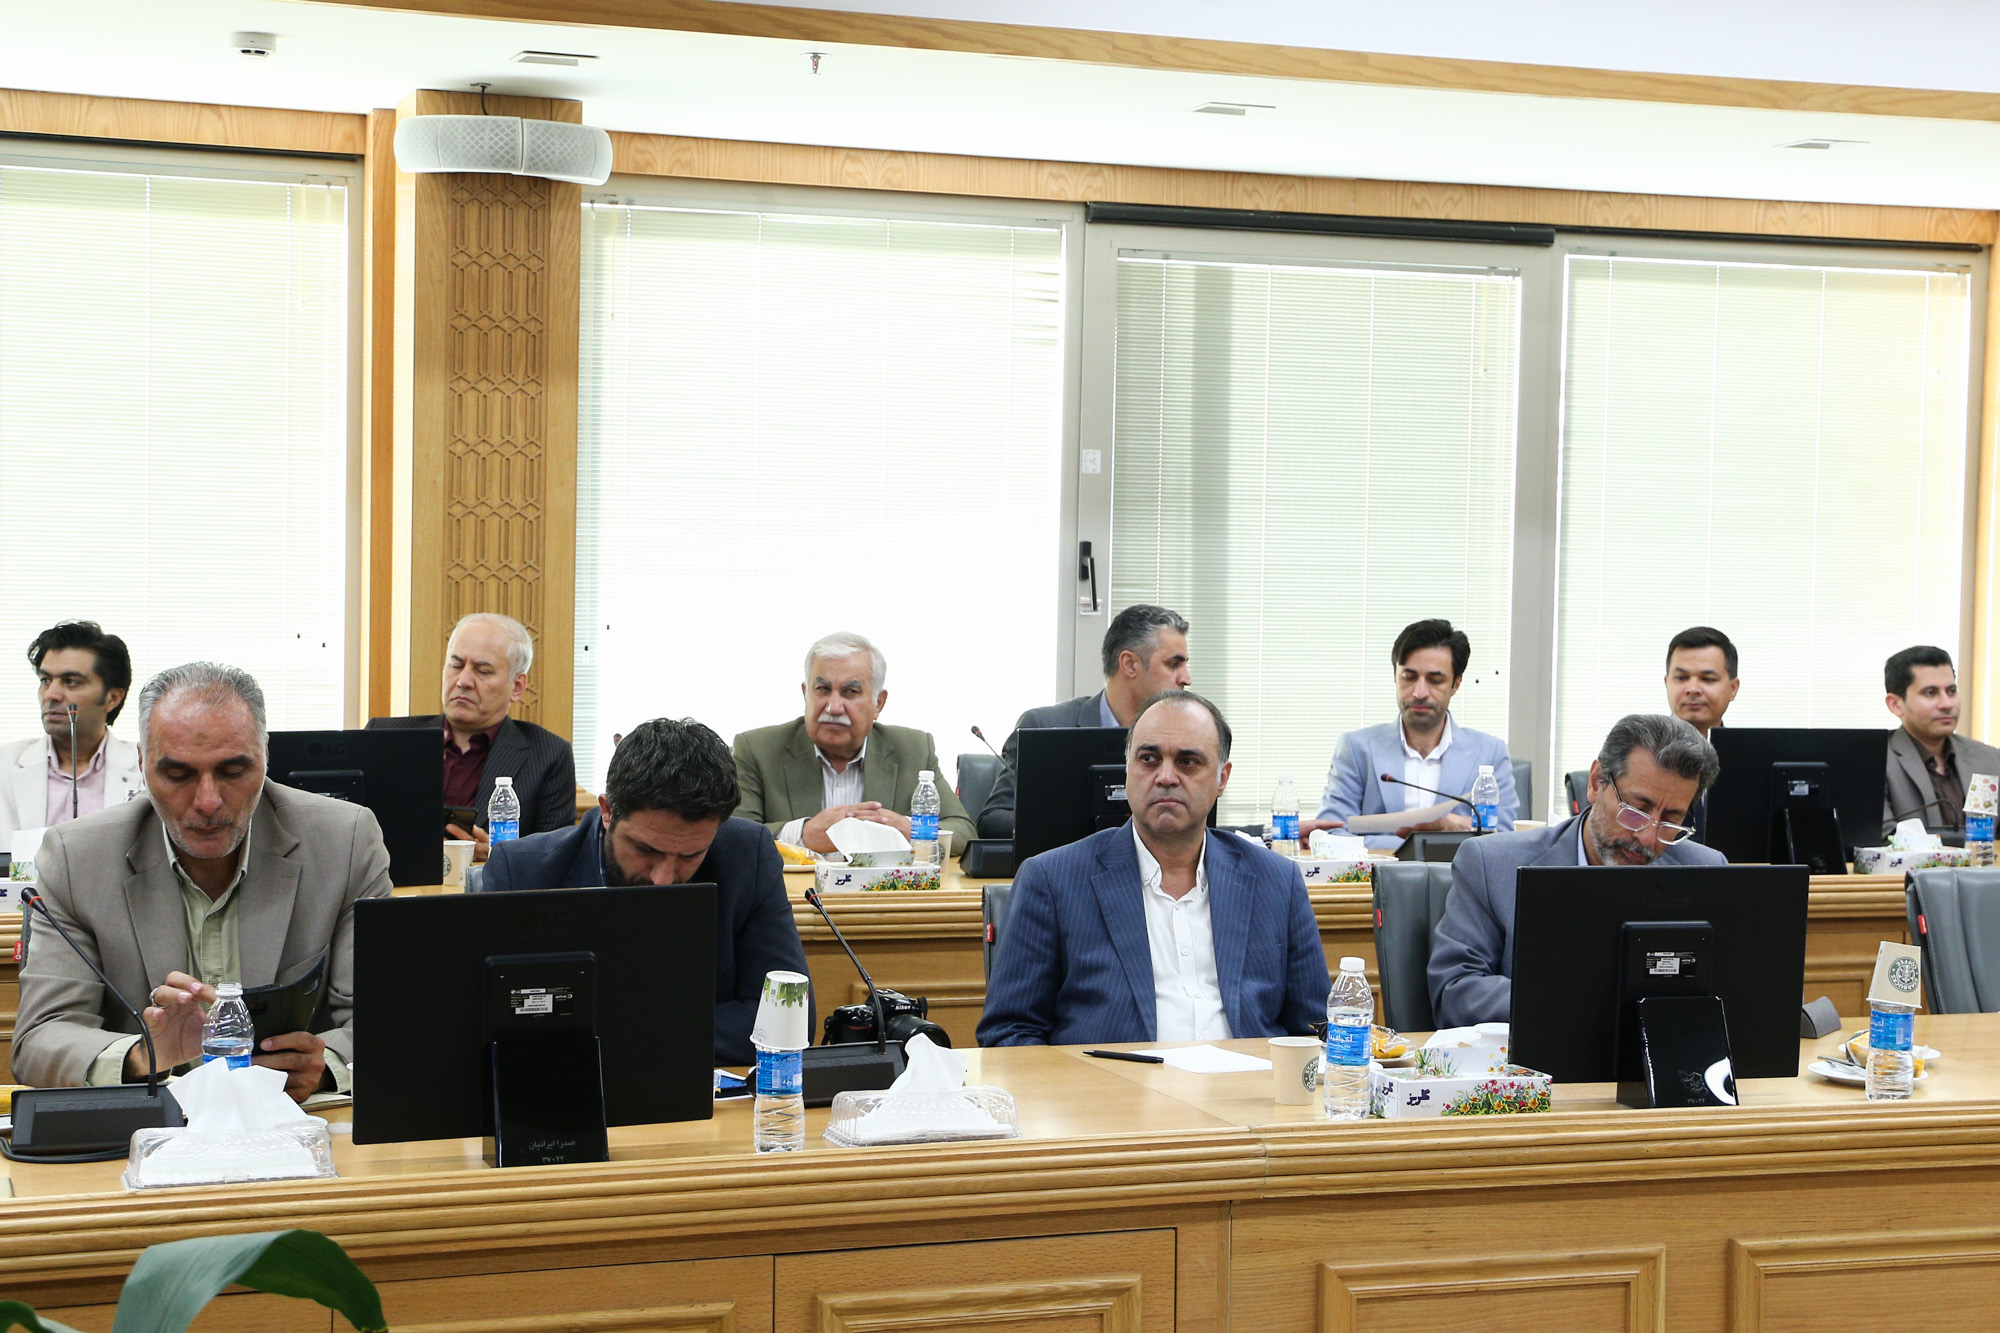
در پایان این نشست مقرر شد پیرو پیشنهاد مدیرکل امور مالیاتی خراسان رضوی و معاون وی، کارگروهی متشکل از نمایندگان اداره کل امور مالیاتی و کمیسیون مالیات اتاق بازرگانی در مورد مصادیق استفاده از تبصره 2 ماده 30 تشکیل گردد.


ثبت دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : ۰